Quartal über den Erwartungen
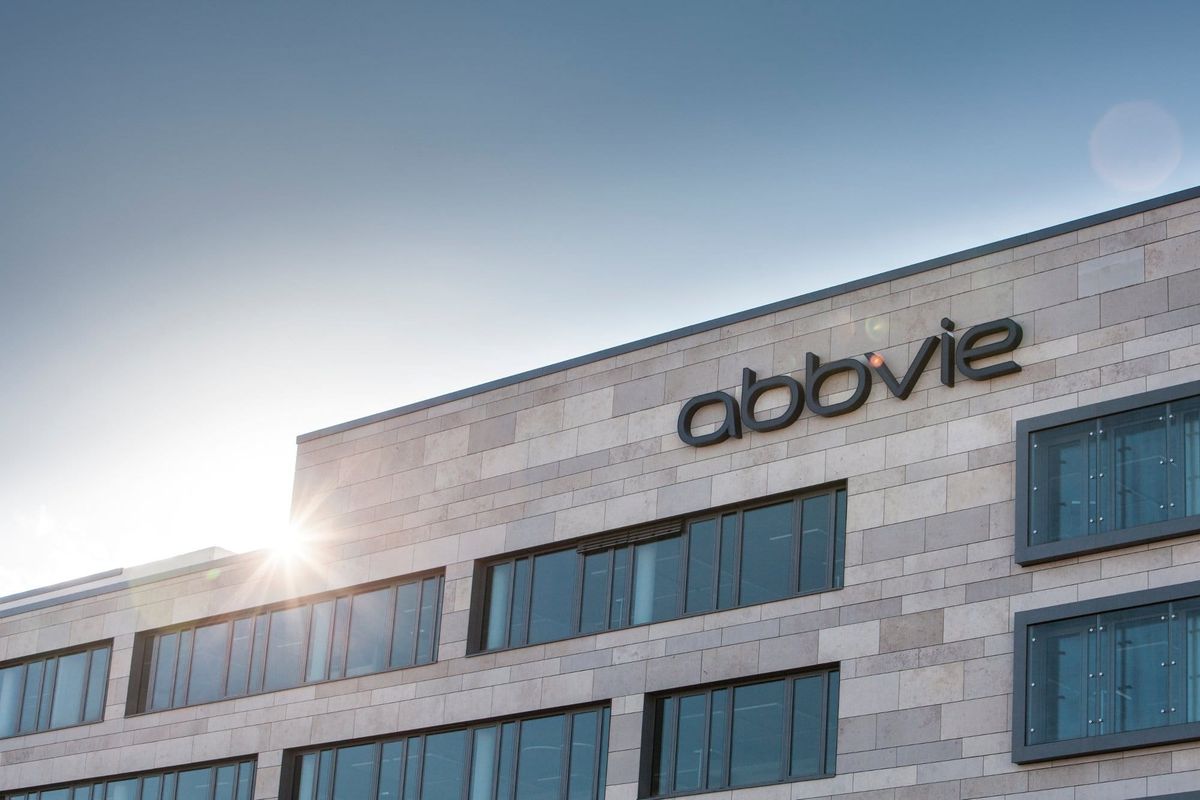
AbbVie hat nach einem besser als erwarteten dritten Quartal seine Gewinnprognose für 2026 angehoben. Der Umsatz lag bei 17,40 Milliarden Dollar, der bereinigte Gewinn bei 3,82 Dollar je Aktie. Beide Werte übertrafen die Schätzungen der Analysten, wie der Konzern am Freitag mitteilte. Für das Gesamtjahr erwartet AbbVie nun einen bereinigten Gewinn von 13,95 bis 13,99 Dollar je Aktie, nach zuvor 13,76 bis 13,96 Dollar. Zudem erhöht das Unternehmen die Quartalsdividende, die Höhe nennt die Mitteilung in den vorliegenden Auszügen nicht.
 InvestmentWeek
Konzernchef Robert Michael sprach von „herausragenden Ergebnissen“ auf Basis einer soliden Umsetzung im gesamten Portfolio.
Die Nachfolger tragen
Ausschlaggebend ist der Wechsel der Umsatzträger. Der Absatz mit neueren Immun- und Neurologie-Medikamenten gleicht die Rückgänge beim einstigen Kassenschlager Humira aus. Die Zahlen:
- Skyrizi: 5,776 Milliarden Dollar, plus 22,7 Prozent
- Rinvoq: 2,706 Milliarden Dollar, plus 23,9 Prozent
- Humira: 683 Millionen Dollar, minus 31,2 Prozent
Skyrizi und Rinvoq erzielten zusammen rund 8,5 Milliarden Dollar und damit etwa 49 Prozent des Konzernumsatzes. Humira steuert nur noch knapp vier Prozent bei. Das ist meine Rechnung. Humira verliert seit dem Auslaufen des Patentschutzes 2023 in den USA gegen Biosimilars an Boden. Zur Jahresmitte erwartete AbbVie für Skyrizi im Gesamtjahr rund 21,7 Milliarden Dollar.
Profitabilität
Die bereinigte Bruttomarge lag bei 85,1 Prozent, die bereinigte operative Marge bei 48,7 Prozent. Nach US-Rechnungslegung (GAAP) verdiente AbbVie 2,37 Dollar je Aktie, die Differenz zum bereinigten Wert erklärt sich durch Sonderposten. Im bereinigten Ergebnis stecken 0,11 Dollar Belastung durch Aufwendungen für zugekaufte Forschung und Meilensteinzahlungen. Der bereinigte Steuersatz lag bei 13,6 Prozent, der Zinsaufwand bei 688 Millionen Dollar.
Der Zinsaufwand steigt mit der Übernahme von Apogee Therapeutics, die AbbVie im Sommer ankündigte und für das dritte Quartal zum Abschluss erwartete. Apogee bringt langwirkende Biologika für Haut- und Atemwegserkrankungen. Für das Gesamtjahr hatte AbbVie den Nettozinsaufwand auf rund 2,9 Milliarden Dollar veranschlagt und mit Verwässerung beim Gewinn je Aktie gerechnet.
Einordnung für Anleger
Die Humira-Lücke, über die Anleger jahrelang diskutierten, ist geschlossen. Das Wachstum der Nachfolger übersteigt den Verlust des Altmedikaments, und der Konzern wächst insgesamt. Das ist ein Qualitätsmerkmal, das die Dividendenfähigkeit stützt.
Risiken bleiben: Die Abhängigkeit von zwei Medikamenten ist hoch. Skyrizi und Rinvoq stehen im Wettbewerb mit anderen Immunologie-Mitteln, und die Preisverhandlungen der US-Regierung sind ein dauerhaftes Thema. Die Aesthetics-Sparte (Botox, Juvederm) schwächelte zuletzt, und die Apogee-Übernahme belastet Gewinn und Bilanz. Wer investiert ist, sollte auf die Prognose für 2027, die Pipeline in der Neurologie und die Schuldenentwicklung achten. Zur Kursreaktion enthält die Meldung keine Angaben. Dies ist keine Anlageberatung.
