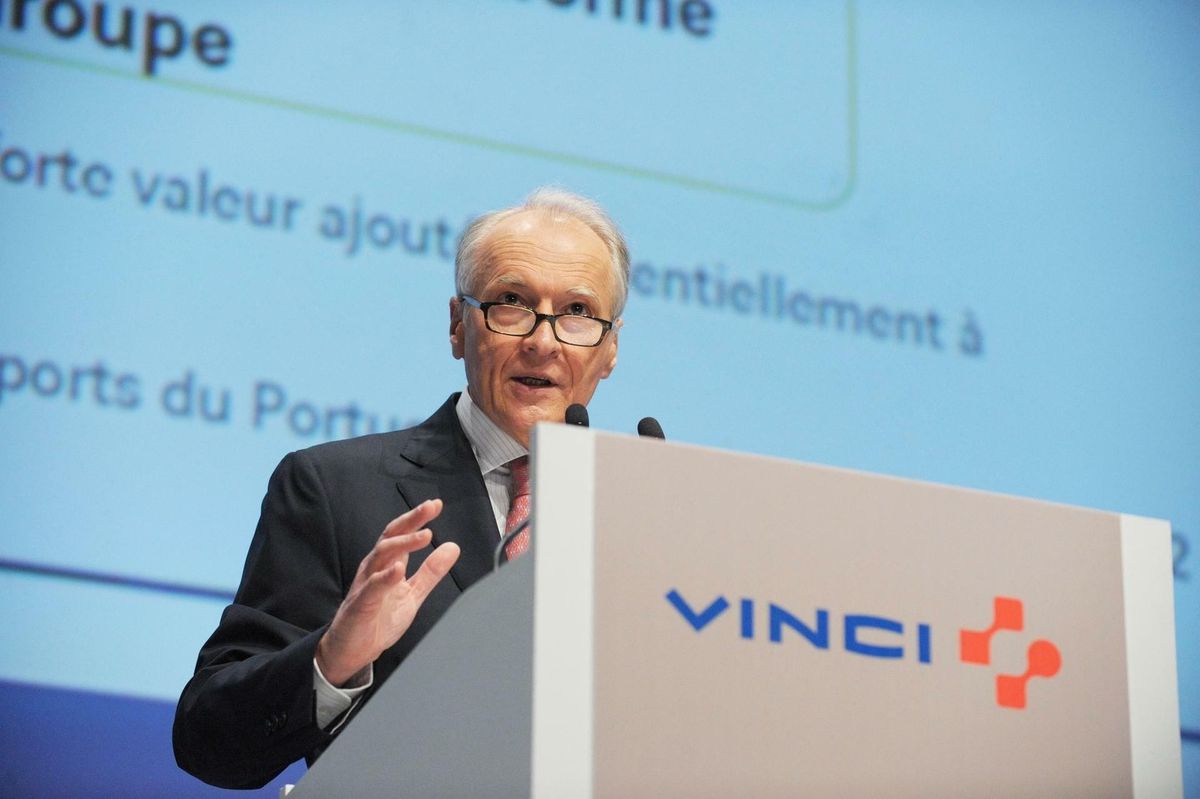
VINCI dreht auf – aber nicht überall
Der französische Baukonzern und Infrastrukturdienstleister VINCI hat in den ersten neun Monaten 2026 ein Umsatzwachstum von 5% im dritten Quartal verbucht. Diese Beschleunigung gegenüber den vorherigen Quartalen signalisiert eine Belebung der konjunkturellen Rahmenbedingungen, zumindest in den Kernmärkten des Unternehmens. Die Zahlen wurden am 22. Oktober 2026 bekannt und entsprechen den aktuellen Erwartungen der Analystengemeinschaft. Allerdings offenbaren sie auch erhebliche regionale Unterschiede in der operativen Performance.
 InvestmentWeek
VINCI, bekannt für seine Positionen in Straßenbau, Flughafen-Betrieb und Facility Management, profitiert von einer schrittweisen Stabilisierung in Westeuropa und ersten Impulsen aus konjunkturellen Reformprogrammen. Der Konzern zählt zu den Gewinnern der europäischen Infrastruktur-Nachfrage, die durch EU-Mittel und nationale Ausgabenprogramme unterstützt wird. Doch die 5%-Marke sollte Investoren nicht täuschen: Dahinter verbergen sich Gewinner- und Verlierer-Segmente.
Organisches Wachstum versus Akquisitionslast
Bei einem differenzierteren Blick auf die VINCI-Zahlen zeigt sich: Das organische Wachstum liegt deutlich unter den gemeldeten 5%. Der Unterschied wird durch Übernahmen und Konsolidierungseffekte aufgefangen – ein klassisches Muster bei großen europäischen Industriekonzernen. VINCI hat in der Vergangenheit aggressiv akquiriert, um Marktanteile zu sichern und regionale Präsenzen zu stärken. Dies ermöglicht Umsatzeffekte, kaschiert aber schwächere organische Dynamik.
Das Unternehmen ist zudem exponiert gegenüber Währungsschwankungen. Der Euro-Anteile in den Gesamterlösen ist zwar dominant, doch Netzwerk-Effekte und Bewertungseffekte bei ausländischen Subsidiären spielen eine Rolle. Ein schwacher Euro hätte negative Konsolidierungseffekte – ein Faktor, den Quartalsanalysen oft unterschätzen. Für Q3 2026 dürfte dies aber nicht das Kernproblem sein, da die Euro-Zone relativ stabil geblieben ist.
Infrastruktur-Nachfrage: Licht und Schatten
VINCIs operative Margen stehen unter Druck, obwohl die Top-Line wächst. Materialkosten für Bitumen, Stahl und Zement sind in der Regel nur verzögert in die Kostenrechnung eingegangen. Erst mit zeitlicher Versetzung schlagen sich höhere Input-Preise auf die Profitabilität durch. Q3 2026 dürfte erste Belastungen zeigen, die in Q4 intensiver werden könnten. Dies ist ein klassisches Problem der Baubranche: Verträge sind oft festgelegt, Kostenausstöße aber variabel.
Andererseits profitiert VINCI von langen Vertragszyklen und stabilen Cash-Flows aus seinem Flughafen- und Betreibergeschäft. Der Geschäftsbereich Flughäfen (35-40% des EBITDA) zeigt Resilienz durch wiederkehrende Gebühreneinnahmen. Diese strukturelle Stabilität macht VINCI trotz zyklischer Konjunkturrisiken attraktiv für Infrastruktur-Investoren, die auf defensive Dividendenstrategie setzen.
Ausblick: Vorsicht vor Enttäuschungen
Analysten kalkulieren für das Gesamtjahr 2026 mit einem Wachstum zwischen 4 und 5,5% für VINCI. Die Q3-Zahlen liegen damit im erwarteten Korridor, überraschen nicht nach oben. Dies könnte bedeuten, dass Konjunktur-Impulse aus Infrastruktur-Programmen bereits weitgehend in den Prognosen eingepreist sind. Ein Risiko für die Aktie entsteht, falls die Dynamik im Q4 abbremst – etwa durch saisonal schwächere Bauaktivitäten oder geopolitische Unsicherheiten.
Investoren sollten auch die Verschuldung im Blick halten. VINCI hat durch Übernahmen und die Finanzierungslast des COVID-Recovery in den Flughafen-Segmenten eine Net-Debt-Quote von etwa 2,2x-2,4x EBITDA. Dies ist nicht kritisch, lässt aber wenig Luft nach oben in einem Konjunktur-Abschwung-Szenario. Die nächsten Quartale werden zeigen, ob die 5%-Wachstumsrate ein stabiles Plateau darstellt oder ein Spitzenwert vor Abschwächung.
