Ad-hoc-Meldung am Donnerstagabend
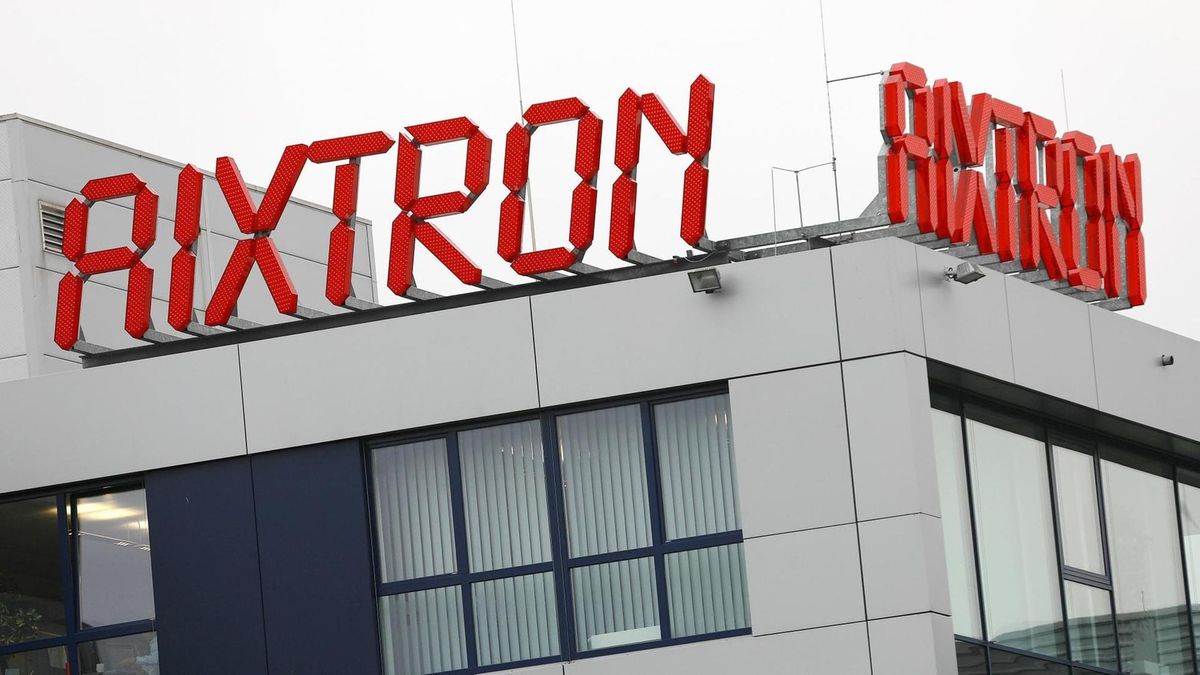
Aixtron hat im dritten Quartal besser abgeschnitten als erwartet. Das teilte der im MDax notierte Hersteller von Anlagen für die Chipindustrie am Donnerstagabend in einer Ad-hoc-Meldung mit. Der vorläufige Auftragseingang lag bei rund 275 Millionen Euro, nach 124 Millionen Euro im Vorjahresquartal. Der Analystenkonsens, den das Unternehmen selbst erhebt, lag bei 214,6 Millionen Euro. Gegenüber dem zweiten Quartal mit 214,5 Millionen Euro ist das ein weiterer Sprung. Im Jahresvergleich haben sich die Aufträge mehr als verdoppelt, das Plus liegt bei gut 120 Prozent.
Umsatz und Ergebnis
Der Umsatz stieg auf rund 184 Millionen Euro, nach 119,6 Millionen im Vorjahr, ein Plus von gut 50 Prozent. Er lag damit mitten in der eigenen Prognose von 180 Millionen Euro plus/minus 20 Millionen. Überraschend stark fiel die Profitabilität aus. Der Bruttogewinn erreichte rund 87 Millionen Euro, die Bruttomarge etwa 48 Prozent, nach 39 Prozent im Vorjahr. Das vorläufige EBIT stieg auf rund 57 Millionen Euro, die EBIT-Marge auf etwa 31 Prozent. Vor einem Jahr waren es 15,4 Millionen Euro und 13 Prozent. Als Grund nennt Aixtron einen günstigen Produktmix.
Nach dem schwachen Start
Der Kontrast zum Jahresbeginn ist groß. Im ersten Halbjahr war der Umsatz um 30 Prozent auf 174,5 Millionen Euro gesunken, das operative Ergebnis lag bei minus 7,6 Millionen Euro, nach plus 26,9 Millionen im Vorjahr. Auslöser waren geringe Auslieferungen zu Jahresbeginn. Das Management hatte für das dritte Quartal aber schon einen deutlichen Umsatzsprung angekündigt, getragen vom Hochlauf der Lasersysteme. Die Anlagen für optoelektronische Anwendungen wie Laser und LEDs sind der Treiber, über zwei Drittel der Bestellungen im ersten Quartal entfielen auf dieses Segment.
Prognose unverändert, aber lesbar
Aixtron bestätigt die Jahresprognose: rund 560 Millionen Euro Umsatz plus/minus 30 Millionen, eine Bruttomarge von etwa 42 Prozent und eine EBIT-Marge von 17 bis 20 Prozent. Das Unternehmen hat sie im April angehoben.
Aus den Zahlen lässt sich ein Eindruck vom Schlussquartal gewinnen. Das ist meine Rechnung, keine Angabe von Aixtron. Nach neun Monaten stehen etwa 358,5 Millionen Euro Umsatz und ein EBIT von rund 49 Millionen Euro in den Büchern. Damit bräuchte Aixtron im vierten Quartal für den Mittelwert der Prognose rund 200 Millionen Euro Umsatz. Für eine EBIT-Marge von 17 bis 20 Prozent auf 560 Millionen Euro Umsatz müsste das EBIT im vierten Quartal etwa 46 bis 63 Millionen Euro betragen. Das drittel Quartal liegt mit 57 Millionen in der oberen Hälfte dieser Spanne. Die Prognose wirkt damit erreichbar, bei einem ähnlichen Quartal eher im oberen Bereich.
Was der CEO sagt
Vorstandschef Felix Grawert erklärt, der hohe Auftragseingang stärke die Geschäftsaussichten für 2027 deutlich. Das ist der wichtigere Satz. Zwischen Auftrag und Umsatz liegen bei Aixtron mehrere Quartale, die Bestellungen von heute sind der Umsatz von 2027.
 InvestmentWeek
Einordnung für Anleger
Die Zahlen bestätigen die Wende, auf die viele Anleger gewartet haben: Auftragseingang, Marge und Umsatz zeigen nach oben. Die Aktie hatte zuvor bereits eine kräftige Rally hinter sich und ist entsprechend ambitioniert bewertet. Die jüngste Entwicklung war volatil, unter anderem wegen der Schwäche bei Chipwerten in dieser Woche.
Zwei Punkte bleiben wichtig. Der Auftragseingang ist noch kein Umsatz, er muss ausgeliefert und abgenommen werden. Und die 31 Prozent EBIT-Marge beruhen auf einem günstigen Produktmix, der nicht jedes Quartal so ausfallen muss. Der vollständige Quartalsbericht erscheint am 29. Oktober. Dort sollten Sie auf drei Dinge achten: die Aufteilung der Aufträge nach Segmenten, den Ausblick für 2027 und die Frage, ob Aixtron die Prognose anhebt.
