Umsatz unter den Erwartungen
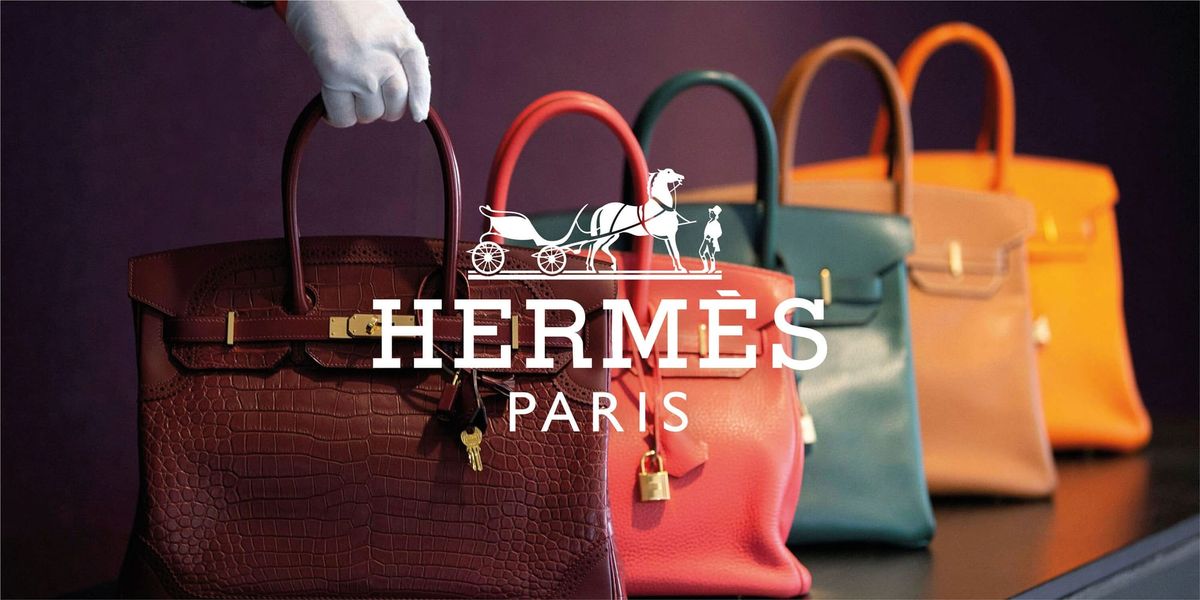
Hermès hat im dritten Quartal die Erwartungen der Analysten verfehlt. Der Umsatz stieg währungsbereinigt um 4,3 Prozent auf 4,10 Milliarden Euro, wie der französische Luxuskonzern am Donnerstag mitteilte. Analysten hatten mit 5,2 Prozent Wachstum gerechnet. Die Aktie brach daraufhin um acht Prozent ein. Die Analysten von Jefferies sprachen von einem „sehr schmerzhaften Tag“ für das Papier.
 InvestmentWeek
Mode und Accessoires bremsen
Besonders schwach war die Sparte für Konfektionskleidung und Accessoires, die mehr als ein Viertel zum Umsatz beiträgt. Dort gingen die Erlöse um zwei Prozent zurück. Finanzchef Eric du Halgouet erklärte, das liege hauptsächlich an der schwachen Nachfrage nach Accessoires in hohen Stückzahlen in China.
Das Kerngeschäft läuft dagegen weiter. Die Lederwaren, zu denen die berühmten Birkin- und Kelly-Taschen zählen, wuchsen um 10,8 Prozent und damit ähnlich stark wie in den Vorquartalen. Im zweiten Quartal waren es rund zehn Prozent. Die Stärke der Taschen reicht aber nicht mehr aus, um den Rest des Geschäfts mitzuziehen.
Das zweite Mal in drei Monaten
Es ist nicht der erste Rückschlag in diesem Jahr. Schon Ende Juli war die Aktie nach den Zahlen zum zweiten Quartal um rund zehn Prozent gefallen, auf etwa 1.517 Euro. Das war nach Berichten der größte Tagesverlust seit über 15 Jahren. Damals lag das Umsatzplus bei 6,7 Prozent auf 4,1 Milliarden Euro. Der Umsatz in Asien-Pazifik ohne Japan, wozu China zählt, wuchs nur um 2,5 Prozent, die operative Marge lag mit 41 Prozent über den Erwartungen. Schon vor diesem Einbruch hatte die Aktie 2026 rund 20 Prozent verloren.
Mehrere Häuser hatten ihre Einschätzungen zuletzt gesenkt. Citi kappte die Wachstumsannahme für 2026 von 6,8 auf 6,4 Prozent, auch JPMorgan, Morgan Stanley und HSBC senkten Bewertungen. Jefferies hat das Kursziel von zuvor 2.000 Euro gesenkt, die Aktie aber auf „Buy“ belassen. Im ersten Halbjahr war der Umsatz währungsbereinigt um 6,1 Prozent gewachsen, wobei negative Währungseffekte mehr als 360 Millionen Euro kosteten.
 AlleAktien
Warum die Bewertung zum Problem wird
Hermès gilt als resistent, weil die Kundschaft sehr vermögend ist. Das hat die Aktie über Jahre teuer gemacht. Morningstar bezifferte das Kurs-Gewinn-Verhältnis im Sommer auf rund 38, den höchsten Wert im Luxussektor, bei kaum bewegten Gewinnen. Eine so hohe Bewertung verlangt gleichmäßiges Wachstum. Wenn China, der größte Markt, nicht anspringt, wird es schwer, die in den Kurs eingepreisten Erwartungen zu erfüllen. Dazu kommt Konkurrenz: Laut Bernstein besetzen chinesische Lederwarenhersteller zunehmend den Raum zwischen klassischem Luxus und Massenmode.
Einordnung für Anleger
Das Quartal zeigt zweierlei. Das Kerngeschäft ist intakt, Birkin und Kelly wachsen zweistellig. Aber die Abhängigkeit vom chinesischen Markt ist größer, als die Aktie bisher eingepreist hat, und der Rest des Sortiments trägt nicht mit. Da Hermès kaum Preisnachlässe gibt und die Produktion streng begrenzt, kann das Unternehmen Schwächen nicht über Mengen ausgleichen.
Wer die Aktie hält, sollte auf drei Punkte achten: die Entwicklung in China, ob die Lederwaren die Marke von zehn Prozent halten und ob das Management das mittelfristige Wachstumsziel bestätigt. Hermès hatte zuletzt erklärt, am Ziel eines währungsbereinigten Umsatzwachstums festzuhalten. Dies ist keine Anlageberatung.
 Thomas M.