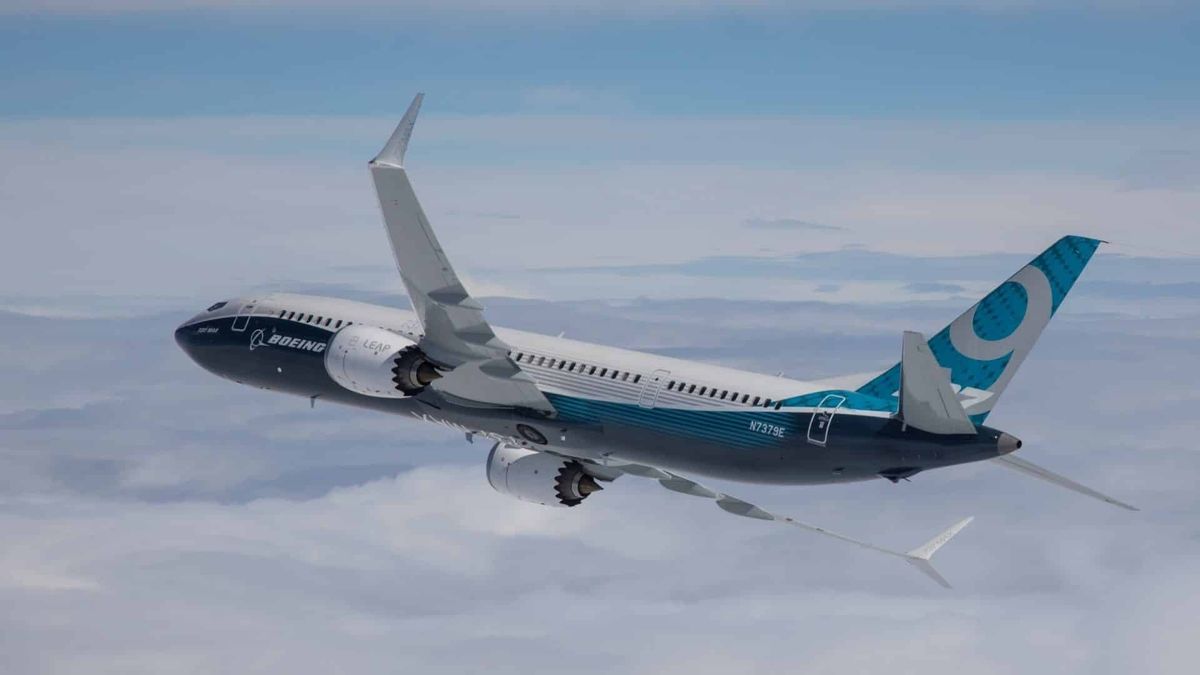
Boeing schrumpft den Verlust um fast 98 Prozent
Im dritten Quartal stand unter dem Strich ein Minus von 116 Millionen Dollar. Ein Jahr zuvor waren es 5,3 Milliarden. Der Umsatz legte um 4 Prozent auf 24,2 Milliarden Dollar zu, auch ohne Rekordsprung ein solides Plus.
Auf Konzernebene sieht das nach Wende aus. Der bereinigte Verlust je Aktie lag allerdings bei 34 Cent, Analysten hatten nur mit 21 Cent gerechnet. Trotzdem stieg die Aktie vorbörslich um 1,3 Prozent. Die Anleger rechnen offenbar anders, als es die Schlagzeile nahelegt.
Die Flugzeugsparte verliert fast 700 Millionen Dollar
Das Herz des Konzerns arbeitet weiter im roten Bereich. Das Geschäft mit Verkehrsflugzeugen fuhr einen operativen Verlust von 697 Millionen Dollar ein, bei leicht sinkenden Erlösen von 10,7 Milliarden Dollar. Ein Konzern, der insgesamt wächst, schrumpft ausgerechnet in seinem wichtigsten Bereich.
Boeing nennt zwei Gründe. Erstens war der Produktmix ungünstig, es wurden mehr Maschinen mit niedriger Marge gebaut. Zweitens stiegen die Produktionskosten entlang der gesamten Lieferkette. Dazu kam eine Abschreibung auf das Großraumflugzeug 777X. Die Höhe nennt die Mitteilung nicht.
Die Lieferkette bleibt damit ein Bremsklotz. Wer Flugzeuge nur dann günstig bauen kann, wenn Zulieferer pünktlich und zu stabilen Preisen liefern, ist mit höheren Kosten auch bei ordentlicher Nachfrage nicht aus dem Schneider.
Der Rüstungsbereich rettet die Bilanz mit einem Sondereffekt
Den Konzernverlust dämpft die Verteidigungssparte, die fast eine halbe Milliarde Dollar verdiente. Ein Teil davon geht auf den Verkauf einer Sparte zurück. Das ist ein einmaliger Effekt und kein Beleg für nachhaltige Ertragskraft.
Rechnet man das Verkaufsplus heraus, fällt der Abstand zum Vorjahr kleiner aus, als die nackten Zahlen vermuten lassen. Der Rüstungsbereich bleibt trotzdem ein Lichtblick, und das nicht nur wegen des Sondereffekts. Die US-Marine wählte Boeing aus, das Kampfflugzeug der nächsten Generation F/A-XX zu entwickeln, zu bauen und zu liefern.
 InvestmentWeek
Die Anleger schauen auf Cash und Aufträge
Bei Boeing zählt der Geldfluss mehr als der Quartalsgewinn. Der operative Cashflow lag bei 1,5 Milliarden Dollar, ein Plus von 33 Prozent. Der bereinigte freie Cashflow betrug 0,5 Milliarden Dollar. Nach Jahren des Mittelabflusses ist das ein echter Fortschritt, wenn auch kein Polster.
Dazu kommt der Auftragsbestand auf Rekordhöhe. Er stieg auf 745 Milliarden Dollar und umfasst mehr als 6.300 Verkehrsflugzeuge. Ein Rückstau dieser Größe gibt Boeing Planungssicherheit, die Wettbewerber nur selten haben.
Bei den Zulassungen ging es ebenfalls voran. Die Luftfahrtbehörde FAA erteilte der 737-7 eine geänderte Musterzulassung, die 737-10 folgte im Oktober. Beide Typen stehen seit Monaten fertig auf dem Hof, im Sommer waren es rund 40 Maschinen. Die Zulassung verwandelt totes Kapital in Auslieferungen.
Die 777X bleibt das Dauerproblem
Das Großraumflugzeug 777X ist zum Dauerposten in der Bilanz geworden. Bis Herbst 2025 hatte Boeing nach Reuters-Berechnung bereits rund 15 Milliarden Dollar an Belastungen für das Programm verbucht, die Erstauslieferung wurde auf 2027 verschoben. Jede weitere Abschreibung zeigt, dass die Kosten länger laufen als geplant.
Kunden wie Lufthansa, Emirates und Qatar Airways warten seit Jahren. Je länger das dauert, desto mehr Vertragsstrafen für verspätete Auslieferungen und desto weniger Vertrauen.
Ein Konzern, der fast schwarze Zahlen schreibt, ist noch kein gesunder Konzern
Boeing hat den Verlust fast beseitigt, den freien Cashflow ins Plus gedreht und den Auftragsbestand auf Rekord gebracht. Aber die Flugzeugsparte schreibt weiter tiefrote Zahlen, und die Rüstungssparte trägt das Konzernergebnis mit einem Sonderertrag. Die eigentliche Wende ist erst erreicht, wenn Verkehrsflugzeuge Geld verdienen, ohne dass ein Verkauf nachhilft.
