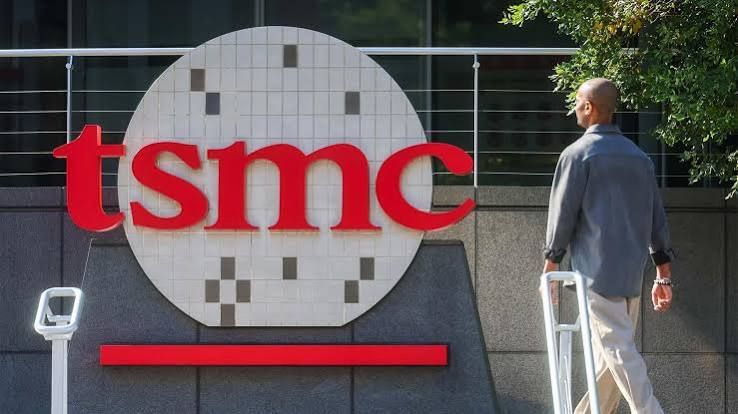
Die Zahlen sind atemberaubend: TSM mit 69% Gewinnsprung
Taiwan Semiconductor Manufacturing Company Limited (TSMC) hat im letzten Quartal Ergebnisse geliefert, die selbst optimistische Analysten überrascht haben. Der Nettogewinn sprang um 69 Prozent in die Höhe – eine Steigerung, die das Unternehmen in die Liga der super-profitablen Halbleiter-Hersteller katapultiert. Auf dem Papier sollte dies das Kursziel nach oben treiben. Doch an der Börse spielen sich komplexere Szenarien ab. Die Aktie, die am 15. Oktober bei 422,25 US-Dollar schloss, ist in den letzten sechs Monaten um 16,21 Prozent gestiegen – und damit deutlich rasanter als klassische Indizes wie der S&P 500, der nur 11,4 Prozent zulegte.
Der entscheidende Punkt: TSMC ist nicht nur ein Halbleiter-Hersteller wie Intel oder Samsung. Das Unternehmen ist der globale Fertigungspartner für die innovativsten Chips der Welt. Apple, NVIDIA, AMD, Qualcomm – sie alle lassen ihre modernsten Designs bei TSMC fertigen. Diese Position ist nicht austauschbar und schafft eine strukturelle Monopolsituation, die Gewinne quasi garantiert.
Warum die bisherige Outperformance nicht überrascht
Der Vergleich mit dem Billionaire Index von Insider Monkey zeigt etwas Interessantes: TSM lieferte 16,21 Prozent ab, während dieser spezialisierte Index 15,4 Prozent erreichte – ein magerer Vorsprung. Das deutet darauf hin, dass die Tech-Elite an der Börse bereits auf die TSMC-Story gewettet hat. Große Vermögensverwalter haben TSMC längst in ihre Kernbestände aufgenommen, weil das Unternehmen ein strukturelles Wachstumsmedium ist. Die anhaltende Nachfrage nach Chips für KI-Prozessoren, Rechenzentren und Consumer-Elektronik stützt TSMCs Auftragsbuch Jahre im Voraus.
Das zweite Quartal 2026 könnte ein Wendepunkt sein. Während TSMC Rekordgewinne einfahren, beginnen kleinere Halbleiter-Zulieferer und reine Fabless-Unternehmen (wie Fabless-Design-Häuser ohne eigene Fertigung) unter Margenverlusten zu leiden. Die Gewinne konzentrieren sich bei TSMC und Samsung, während Konkurrenten am unteren Ende der Wertschöpfungskette kämpfen.
Das Bewertungsrätsel: Zu spät einsteigen?
Bei 422 US-Dollar bewertet der Markt TSMC mit einem geschätzten Kurs-Gewinn-Verhältnis von etwa 28 bis 32, je nachdem welche Gewinnprognosen zugrunde gelegt werden. Das ist für einen Chip-Fertiger nicht exorbitant teuer, aber auch nicht günstig. Zum Vergleich: Der S&P 500 notiert mit einem durchschnittlichen KGV von etwa 22 bis 24. Das Premium von 4 bis 8 Punkten reflektiert TSMCs hervorragende Marktposition und das erwartete Wachstum.
Die Frage lautet: Hat die Aktie bereits alle guten Nachrichten eingepreist? Mit einem 69-prozentigen Gewinnsprung im Rücken und gestiegenen Kursen könnten Neukäufer die Regel bestätigen, dass man vor Gewinnansagen kauft und nach ihnen verkauft. Der nächste Katalysator wäre die Jahresgewinnguidance für 2027 – und die könnte konservativer ausfallen als die bisherige Dynamik suggeriert.
Was Investoren jetzt wissen sollten
TSMC ist kein Value-Play mehr, sondern ein Quality-Play. Der Kauf zu 422 Dollar ist ein Wetten auf die Dominanz TSMCs in der KI-Ära und darauf, dass die Gewinne in den nächsten drei bis fünf Jahren weiter zweistellig wachsen. Für Langfristinvestoren mit Horizont bis 2030 könnte dies rational sein – wenn sie an die Fortsetzung der KI-Revolutionierung glauben.
 InvestmentWeek
Für Kurzfrist-Trader ist TSM jedoch weniger attraktiv. Die Volatilität könnte nach dieser Rallye anziehen, besonders wenn der nächste Quartalsausblick enttäuschend ausfällt. Ein Pullback auf 390 bis 400 Dollar wäre kein Crash, sondern eine normale Konsolidierung nach einem 16-prozentigen Anstieg. Anleger sollten entscheiden: Bin ich investiert wegen der Gewinnkraft, oder wette ich auf weitere 20 Prozent in den nächsten drei Monaten? Die Antwort bestimmt, ob 422 Dollar eine Einstiegschance oder ein Risiko darstellt.
