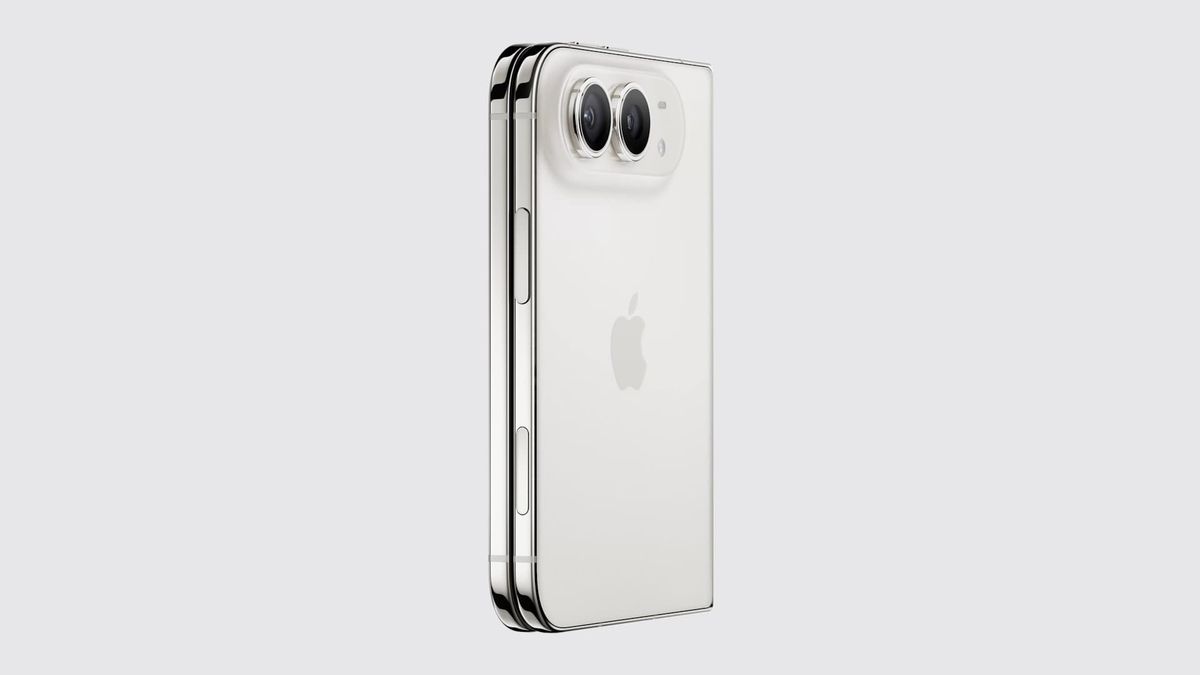
Die versteckten Signale in Apples Quartalsbilanzen
Wenn Apple Anfang November seine Quartalsergebnisse für das Dezember-Quarter 2026 vorlegt, werden Tausende von Investoren auf die üblichen Verdächtigen starren: Umsatz und Gewinn pro Aktie. Doch die erfahrenen Analysten an der Wall Street wissen längst, dass die wahren Treiber der Apple-Aktie oft unter der Oberfläche schlummern. Sie graben tiefer in die operative Leistung, die geografische Verteilung der Einnahmen und die Margenentwicklung – Metriken, die das echte Gesundheitsbild des Konzerns offenbaren und oft Monate vor dem nächsten Kursanstieg erkennbar sind.
 Dr. Thomas M.
Die Erwartungen für das vierte Geschäftsquartal sind geprägt von einer fundamentalen Unsicherheit: Wie resilient bleibt die iPhone-Nachfrage in einem gesättigten Smartphone-Markt, während gleichzeitig die KI-Integration in Apples Geräte-Ökosystem noch nicht vollständig monetarisiert ist? Genau hier unterscheiden sich die seriösen Analysten von denen, die nur Konsens-Zahlen wiederkäuen. Sie fokussieren auf die Services-Sparte, die Bruttomarge und das installed base-Wachstum – Indikatoren, die viel präziser abbilden, wie erfolgreich Tim Cook seine Strategie umsetzt.
Services-Segment und Margen im Fokus der Analysten
Für das Dezember-Quarter wird der Services-Bereich erneut zum Brennpunkt der Analyse-Community. Die Sparte, die Cloud-Dienste, App Store, AppleCare und Abos umfasst, ist zur profitabelsten und stabilsten Einnahmequelle Apples avanciert – mit Margen, die weit über dem Hardware-Geschäft liegen. Wall Street-Experten rechnen damit, dass Services im Q4 2026 erneut zweistellig wächst und an die 25-Milliarden-Dollar-Marke herankommt. Dies wäre ein Schlüsselindikator dafür, ob Apples Strategie der Serviceifizierung aufgeht: Je höher dieser Anteil am Gesamtumsatz, desto stabiler und weniger volatil ist künftig das Geschäftsmodell.
 InvestmentWeek
Besondere Aufmerksamkeit gilt der Bruttomarge, also dem Prozentsatz, den Apple nach Abzug der direkten Herstellungskosten behält. Analysten beobachten hier ein kritisches Spannungsfeld: Einerseits drücken die Kosten für Komponenten und Logistik, andererseits ermöglichen höherwertige Produkte (iPhone Pro, Hochpreissegment) und der Software-Mix Margenverbesserungen. Eine Bruttomarge von über 46 Prozent wäre ein Signal, dass Apple seine Preisgestaltungskraft behält – trotz Wettbewerb durch Samsung und Chinese Competitors wie Huawei.
Geografische Aufteilung: Chinas Rolle und internationale Diversifikation
China bleibt das Pulverfass in Apples Zahlenwerk. Im laufenden Fiskaljahr 2026 hat die Volksrepublik als Absatzmarkt und Produktionsstandort an Bedeutung gewonnen und gleichzeitig an Volatilität zugenommen – geopolitische Spannungen, lokale Konkurrenz und die iPhone-Nachfrage schwankten kräftig. Wall Street-Analysten zerlegen daher Apples China-Umsätze in größere Einzelteile: direkte iPhone-Verkäufe in der VR, Services-Penetration bei chinesischen Kunden und den Output der dortigen Fertigungsstätten für die Weltmärkte.
Gleichzeitig wird die Diversifizierung in andere Märkte beobachtet – Indien als Wachstumsstern, Europa als Reife- und Margenmarkt, sowie die USA als Heimatmarkt mit stabiler Nachfrage. Eine zu große Abhängigkeit von einem Markt oder einer Produktkategorie erzeugt Nervosität bei Investoren; Analysten loben daher Signale für eine ausgewogenere Umsatzverteilung. Sollte Apples Nicht-iPhone-Umsatz (Wearables, Services, Mac, iPad) im Q4 überproportional wachsen, wäre dies ein Zeichen für eine gesundere Unternehmensstruktur.
Das Operating Leverage und die Zukunft der Profitabilität
Ein unterschätzter Metriken-Favorit bei Analysten ist das Operating Leverage – also wie stark der operative Gewinn ansteigt, wenn der Umsatz um einen Prozentpunkt wächst. In einem Reife-Unternehmen wie Apple zeigt dies, wie straff die Kostenstruktur sitzt. Für Q4 2026 könnte ein starkes Operating Leverage bedeuten, dass Apple schon viel Fixkosten (Forschung, Vertrieb, Administration) in vorherigen Quartalen auf sich genommen hat und jetzt vom zusätzlichen Umsatz stärker profitiert. Dies wiederum deutet auf strategische Investitionen hin, die später Früchte tragen.
Zusätzlich werfen Analysten ein scharfes Auge auf das Free Cashflow, also den Barmittel-Zuwachs nach Abzug von Investitionen. Ein starker Free Cashflow im Q4 (typischerweise Apples bestes Quartal der Jahres wegen der Feiertagsnachfrage) sichert die Liquidität für Aktienrückkäufe, Dividenden und M&A. Sollte das Free Cashflow unerwartet stark ausfallen, können Investoren mit zusätzlichen Shareholder-Returns rechnen – ein Katalysator für die Kursentwicklung. Die Wall Street hat diese Metriken längst in ihre Bewertungsmodelle eingewoben; wer sie liest, sieht die Zukunft früher als der breite Markt.
