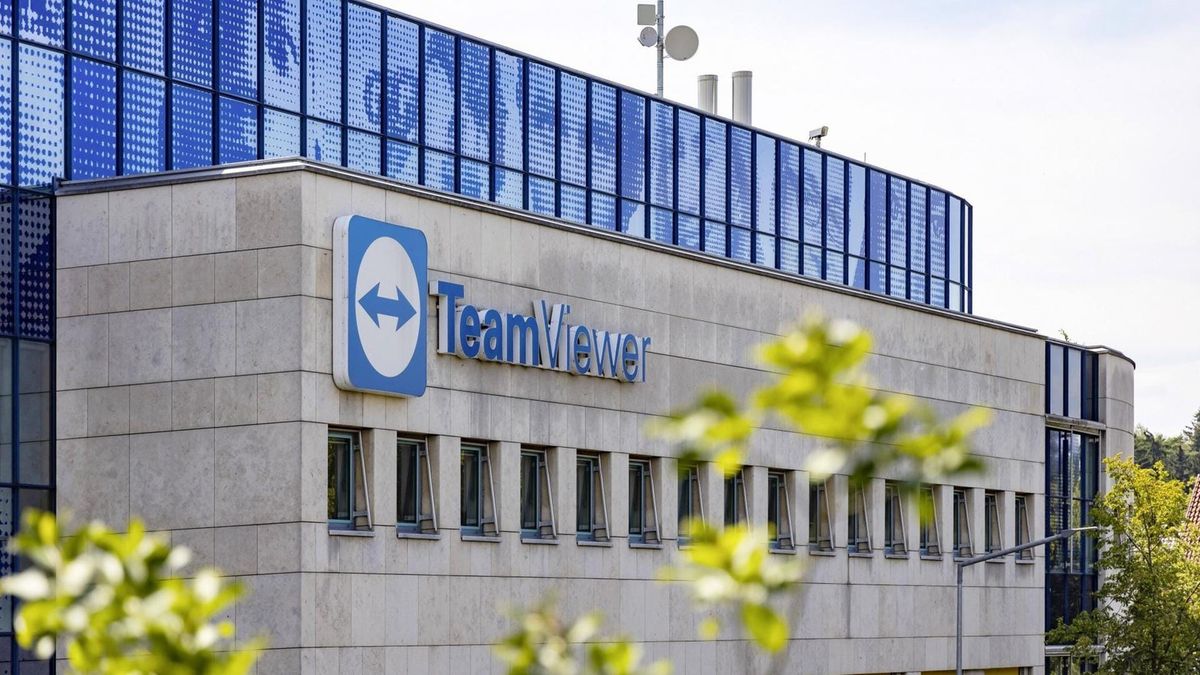
Prognose von Wachstum auf Rückgang gedreht
Teamviewer hat am Dienstag einen weiteren Umsatz- und Gewinnrückgang gemeldet und seine Jahresziele gesenkt. Der Konzern erwartet für 2026 nun einen Umsatzrückgang von ein bis zwei Prozent. Bisher hatte er ein währungsbereinigtes Wachstum von null bis drei Prozent angepeilt. Die Aktie fiel vorbörslich um mehr als acht Prozent und brach im Frankfurter Frühhandel um bis zu 17 Prozent ein. Das war der stärkste Rückgang seit einem Jahr.
 InvestmentWeek
Schon nach dem ersten Halbjahr hatte der Konzern ein Umsatzminus von fast einem Prozent ausgewiesen und an seiner Prognose festgehalten. Der Hoffnungsträger war eine Trendwende im Geschäft mit größeren Firmenkunden und bei der zugekauften Firma 1E.
Die Zahlen im dritten Quartal
Die Erlöse sanken währungsbereinigt um 2,2 Prozent auf 184,5 Millionen Euro. Die jährlich wiederkehrenden Umsätze (ARR), die wichtigste Kennzahl für ein Abo-Geschäft, gingen um 0,6 Prozent auf 736,9 Millionen Euro zurück. Der bereinigte operative Gewinn fiel um zehn Prozent auf 78,9 Millionen Euro. Daraus ergibt sich rechnerisch eine Marge von rund 43 Prozent, das ist meine Rechnung. Das passt zum Ziel von rund 43 Prozent für 2026, nach 44,3 Prozent im Vorjahr.
Ein Hinweis zur Einordnung: Der ARR lag schon im zweiten Quartal bei 736,8 Millionen Euro, das Wachstum ist also im Quartalsvergleich praktisch zum Stillstand gekommen. Auch den Gewinnwert von 78,9 Millionen Euro nennen Berichte schon für das zweite Quartal, bitte prüfen, ob das ein Zufall oder ein Fehler im Wire ist.
Zwei Geschwindigkeiten
Das Bild ist gespalten. Im zweiten Quartal wuchs der ARR im Enterprise-Segment, also bei Großkunden, währungsbereinigt um 8,3 Prozent auf 235,5 Millionen Euro, bei den größten Kunden mit über 200.000 Euro sogar um 11 Prozent. Dagegen schrumpfte das Geschäft mit kleineren und mittleren Kunden (SMB) um 3,6 Prozent, bei den kleinsten Kunden um sieben Prozent. Die Zahl der Kunden sank um sieben Prozent auf 612.000. Konzernchef Oliver Steil sprach bisher von „vorübergehenden Wachstumsdämpfern“ und setzt auf das Produktbündel TeamViewer One, KI-Funktionen und die Partnerschaft mit ServiceNow.
Die Altlast 1E
Die Probleme gehen auf die Übernahme des britischen Anbieters 1E im Dezember 2024 zurück, für die Teamviewer rund 720 Millionen Dollar zahlte. Bereits im Herbst 2025 hatte der Konzern wegen Kundenverlusten bei 1E die ARR-Prognose gesenkt und für 2026 niedrigere Umsatzziele genannt. Die Aktie fiel damals auf ein Rekordtief und hat seither über die Hälfte an Wert verloren. Aufkäufe stehen laut Steil wegen des angestrebten Schuldenabbaus nicht an. Die Nettoverschuldung lag Ende Juni bei 832,8 Millionen Euro, das 2,5-Fache des operativen Ergebnisses. Im September zahlte Teamviewer die Brückenfinanzierung für 1E vollständig zurück und verlängerte seinen Kreditrahmen von 150 Millionen Euro bis 2031.
 Thomas M.
Einordnung für Anleger
Die Senkung nimmt den letzten Rest der Hoffnung, dass 2026 ein Jahr der Stabilisierung wird. Ein schrumpfender Umsatz bei hoher Marge zeigt einen reifen Markt unter Druck: Das Kerngeschäft mit Fernzugriff verliert bei kleinen Kunden, und die Großkundensparte wächst nicht schnell genug, um das auszugleichen.
Der Börsenwert lag laut einer Vorschau vor den Zahlen bei rund 1,1 Milliarden Euro bei einem Kurs von 6,90 Euro, bei einem Minus von 17 wären das rechnerisch knapp 5,70 Euro. Das ist meine Rechnung, der aktuelle Kurs steht nicht in der Meldung. Gemessen an der Verschuldung von über 800 Millionen Euro ist der Spielraum eng. Vier Analysten stuften die Aktie zuletzt mit „Halten“ ein.
Wer investiert ist, sollte auf die Zahlen zum ARR im Enterprise-Segment, den Abbau der Schulden und Steils Aussagen zu 2027 achten. Dies ist keine Anlageberatung.
