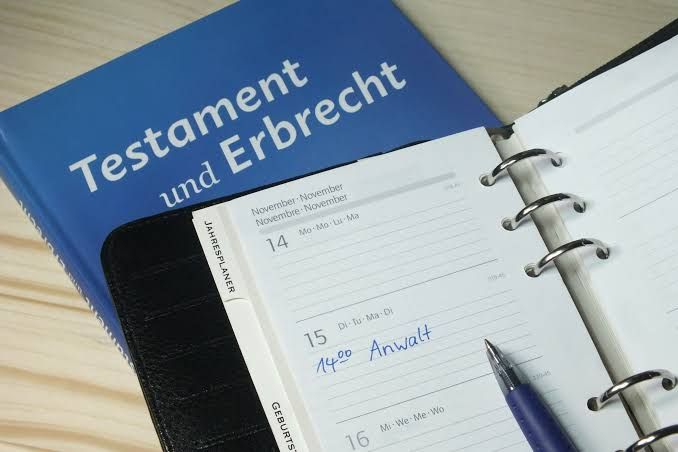
Die unbequeme Vermögensfrage nach dem Tod des Partners
Der Tod eines Partners bringt nicht nur emotionalen Schmerz, sondern auch komplexe finanzielle Fragen mit sich. Besonders heikle Entscheidungen entstehen, wenn es um das gemeinsame Familienheim geht und Stiefelkinder ins Spiel kommen. Eine Witwe sieht sich aktuell mit einem Dilemma konfrontiert: Soll sie das Haus, das eng mit ihrem verstorbenen Partner verbunden ist, den Stiefelkindern vererben oder den Kontakt komplett abbrechen und die Familie komplett trennen? Diese Frage berührt nicht nur emotionale, sondern auch substanzielle vermögensrechtliche Aspekte, die langfristige finanzielle Konsequenzen haben.
Die Entscheidung fällt umso schwerer, als dass sie nicht nur die persönliche Beziehung zu den Stiefelkindern betrifft, sondern auch direkt in die Vermögensplanung und Nachlassgestaltung eingreift. Viele Witwen und Witwer befinden sich in dieser Situation und müssen abwägen zwischen familiärer Kontinuität, emotionalem Wohlbefinden und wirtschaftlichem Handeln. Die Antwort ist selten schwarz-weiß, sondern erfordert eine differenzierte Betrachtung der individuellen Umstände.
Warum sofortiger Hausverkauf nicht immer die beste Lösung ist
Auf den ersten Blick scheint die einfachste Lösung zu sein: Haus verkaufen, Erlös aufteilen, Kontakt beenden – fertig. Doch diese Vorgehensweise birgt erhebliche Nachteile, die oft übersehen werden. Der Immobilienmarkt ist volatil, und ein Notverkauf führt häufig zu Preisabschlägen. Hinzu kommen Maklergebühren, Notarkosten und möglicherweise erhebliche Steuern auf den Verkaufserlös, die das verfügbare Vermögen erheblich schmälern. In vielen Fällen verliert die Familie dadurch 15 bis 25 Prozent des tatsächlichen Immobilienwerts.
Ein sofortiger Verkauf ist auch psychologisch belastend. Das Familienhaus ist oft nicht nur ein Vermögensgegenstand, sondern ein Ort mit emotionalen Bindungen und Erinnerungen an den verstorbenen Partner. Ein Notverkauf zwingt die Witwe, sich gleichzeitig von ihrem Zuhause und von möglichen Familienbanden zu verabschieden. Dies kann zu Bedauern und langfristiger emotionaler Belastung führen, die finanzielle Überlegungen überlagert.
 InvestmentWeek
Das Haus vererben als elegante Kompromisslösung
Finanzexperten weisen zunehmend auf eine weniger drastische Alternative hin: das Haus langfristig an die Stiefelkinder vererben, ohne sofort den Kontakt abzubrechen. Diese Strategie bietet mehrere Vorteile. Erstens bleibt die Witwe in ihrem vertrauten Zuhause, solange sie lebt, und muss sich nicht mit einem Notverkauf auseinandersetzen. Zweitens hat sie die volle Kontrolle über den Zeitpunkt der Vermögensübertragung – idealerweise zu einem Zeitpunkt, an dem der Immobilienmarkt günstig ist. Drittens kann sie ihr Testament flexibel gestalten und die Bedingungen der Vererbung selbst bestimmen.
Dieser Ansatz bewahrt auch die Möglichkeit, die familiären Beziehungen zu den Stiefelkindern zu erhalten oder wiederherzustellen. Das Haus als zukünftiges Vermögen kann sogar ein Anreiz sein, die Beziehung zu verbessern. Die Witwe behält dabei die Entscheidungsgewalt: Sie kann ihr Testament jederzeit ändern, falls sich die Umstände oder die Beziehungen fundamental verändern. Dies ist ein entscheidender Vorteil gegenüber einem irreversiblen Verkauf.
Steuerliche Vorteile und langfristige Vermögensplanung
Aus steuerlicher Perspektive kann die Vererbung des Hauses ebenfalls sinnvoller sein als ein sofortiger Verkauf. In vielen Ländern gibt es beim Erbfall sogenannte Freibeträge, die die Steuerlast reduzieren. Bei einem sofortigen Verkauf entsteht dagegen sofort eine Kapitalertragssteuer. Zudem können sich die Stiefelkinder beim Erben auf eine aufgewertete Kostenbasis berufen, was spätere Steuern minimiert, falls sie das Haus selbst verkaufen möchten.
 AlleAktien
Professionelle Vermögensplanung mit einem Fachanwalt für Erbrecht kann zudem zeigen, dass flexible Lösungen – wie eine Nutznießung mit Vererbungsrecht oder ein Wohnrecht mit vererblichem Hausanteil – für alle Beteiligten vorteilhaft sind. Die Witwe behält ihre Lebensqualität, die Stiefelkinder profitieren langfristig vom Vermögen, und emotionale Konflikte lassen sich durch klare Regelungen minimieren. So wird aus einer scheinbar unlösbaren Konfrontation ein konstruktiver, zukunftsorientierter Vermögensplan.
