Die neue Betrugsmasche: Hunderte Euro täglich auf dem Konto?
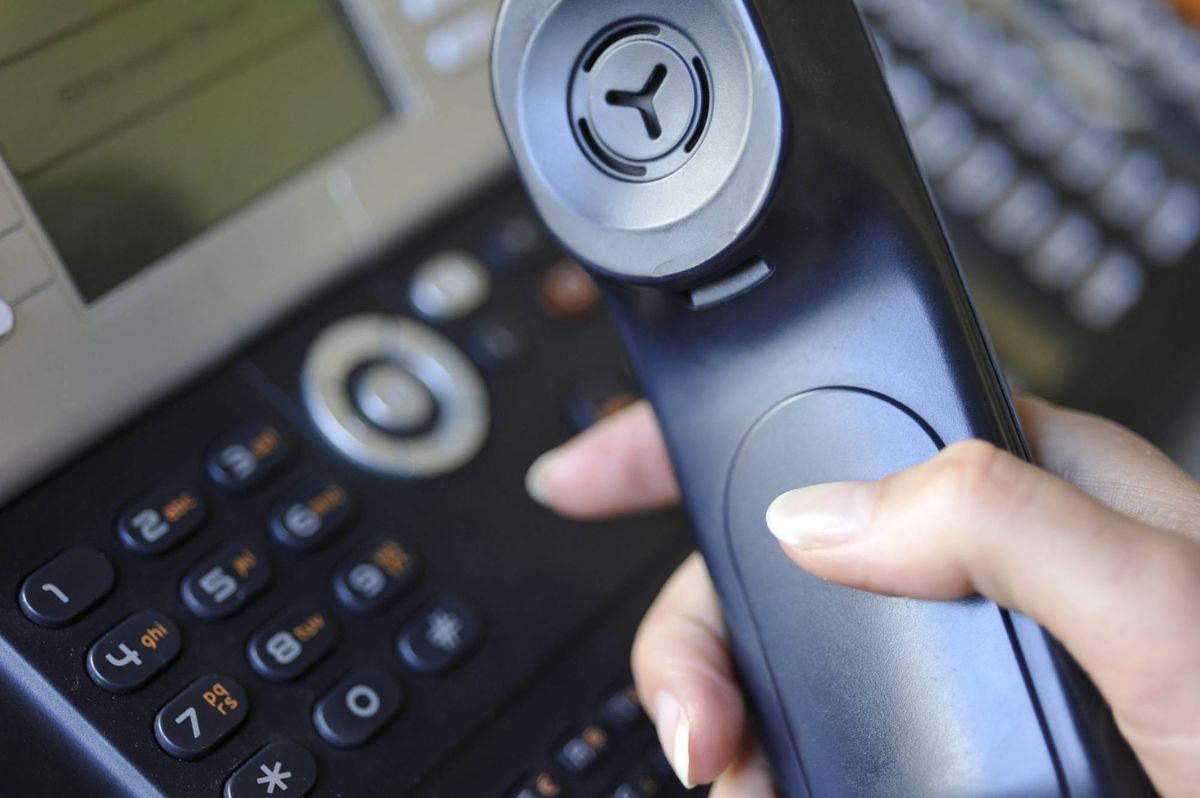
Anleger in ganz Deutschland melden ein alarmierendes Phänomen: Sie erhalten bis zu zehn Anrufe pro Tag von vermeintlichen Kreditgebern, die ihnen schnell und unkompliziert 15.000 Euro zu einem vermeintlich attraktiven Zinssatz von 8% Prozent anbieten. Das Versprechen klingt verlockend – ein fester Kreditrahmen, schnelle Auszahlung, minimale Hürden. Doch eine zentrale Faustregel gilt für solche Szenarien: Seriöse Finanzinstitute rufen nicht ungefragt an und versprechen blanko große Summen. Finanzberater und Verbraucherschützer warnen vor einer durchdachten Betrugsmasche, die systematisch auf Gutgläubigkeit und finanzielle Notlagen abzielt.
 InvestmentWeek
Das besonders Perfide an dieser Betrugsmethode ist die Verzögerungstaktik. Die Anrufer bestehen darauf, dass sämtliche Details erst nach einer sogenannten "weichen" Kreditprüfung offengelegt werden. Diese Kreditprüfung erfordert in der Regel die Übermittlung von persönlichen Daten wie Name, Adresse, Geburtsdatum, Kontonummer und teilweise sogar Kopien von Ausweisdokumenten. Die Opfer werden hierbei gezielt manipuliert, indem ihnen versichert wird, dass eine "weiche" Prüfung keine Auswirkungen auf ihre Kreditwürdigkeit habe – ein teilweise berechtigtes, aber in diesem Kontext missbrauchtes Argument.
Wie die Betrugsmasche funktioniert: Datendiebstahl als Geschäftsmodell
Banken- und Cybersecurity-Experten haben die typische Abfolge dieser Betrügereien analysiert und decken ein mehrstufiges System auf. Zunächst erfolgt die aggressive Kontaktaufnahme – häufig aus dem Ausland, oft über Voice-over-IP-Nummern, die deutsche Ortsvorwahlen imitieren. In einer zweiten Phase werden potenzielle Opfer mit der Aussicht auf schnelle Verfügbarkeit und unbürokratische Abwicklung gelockt. Die dritte Phase ist entscheidend: Sie wird aufgefordert, personenbezogene Daten preiszugeben. Danach erfolgen oft Anrufe, in denen angebliche "Bearbeitungsgebühren" zwischen 500 und 2.000 Euro gefordert werden – eine klassische Vorauszahlungsmasche.
Die Realität hinter solchen Anrufen ist häufig eine Kombination aus zwei Dingen: Erstens werden die gesammelten Daten auf dem Schwarzmarkt verkauft und für weitere Betrügereien, Identitätsdiebstahl oder Kontoübernahmen missbraucht. Zweitens ermöglichen die Daten es betrügerischen Akteuren, in Namen der Opfer Kreditanträge zu stellen oder Konten zu eröffnen. Verbraucherschützer berichten von Fällen, in denen Geschädigte erst Monate später merkten, dass in ihrem Namen bereits mehrere Kredite aufgenommen worden waren – mit erheblichen Schuldenbergen als Konsequenz.
8% Zinsen: Ein realistisches Angebot oder Köder?
Der angebotene Zinssatz von 8% wirkt auf den ersten Blick nicht ungewöhnlich. Im aktuellen Zinsumfeld liegen Ratenkredite für Kunden mit guter Bonität tatsächlich im Bereich von 6 bis 10%. Das macht das Angebot glaubwürdig – was es besonders gefährlich macht. Ein seriöser Kreditgeber würde aber niemals einen festen Satz nennen, bevor eine echte Kreditwürdigkeitsprüfung stattgefunden hat. Die Faustregel lautet: Je weniger Informationen vor der Prüfung gefordert werden und je schneller eine Zusage kommt, desto verdächtiger sollte es werden.
 AlleAktien
Experten betonen, dass regulierte Banken und Kreditinstitute in Deutschland dem Kreditwesengesetz (KWG) unterliegen. Sie sind verpflichtet, Know-Your-Customer-Verfahren (KYC) durchzuführen, die deutlich gründlicher sind als eine "weiche" Prüfung. Außerdem müssen alle Bedingungen, Gebühren und Konditionen vollständig offengelegt werden, bevor es zur Datenerfassung kommt. Der mangel an Transparenz bei den Anrufen ist somit ein klares Warnsignal.
Wie Verbraucher sich schützen: Konkrete Maßnahmen
Verbraucherschützer und Finanzaufsichtsbehörden raten zu mehreren präventiven Schritten. Erstens sollten unaufgeforderte Kreditangebote grundsätzlich mit Skepsis betrachtet werden – egal wie attraktiv sie klingen. Zweitens sollte man niemals persönliche Daten am Telefon weitergeben, auch nicht für eine "kleine" Kreditprüfung. Drittens empfehlen Experten, solche Anrufe sofort zu beenden und die Nummern zu blockieren. Viertens sollten verdächtige Anrufe der Bundesnetzagentur und der Verbraucherzentrale gemeldet werden.

Für seriöse Kreditaufnahmen gilt: Verbraucher sollten sich direkt an ihre Hausbank oder an regulierte Online-Kreditplattformen wenden, deren Geschäftstätigkeit der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) unterliegt. Eine schnelle Kreditprüfung ist möglich – aber nur mit vollständiger Transparenz von Anfang an. Wer bereits Daten an verdächtige Anrufer weitergegeben hat, sollte sofort seine Bank informieren, Anzeige erstatten und regelmäßig seine Kreditberichte überprüfen.
