Der Moment, der alles veränderte
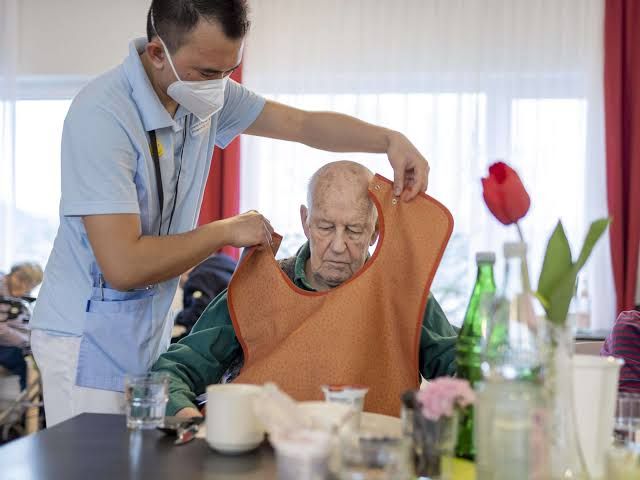
Ein Schlaganfall kommt oft ohne Vorwarnung – und wenn er einen Partner im mittleren Alter trifft, kann er nicht nur gesundheitliche, sondern auch finanzielle Verwüstung anrichten. Für diese 64-Jährige wurde der massiver Schlaganfall ihres Mannes mit 53 Jahren zum Wendepunkt ihrer gesamten finanziellen Planung. Was als stabiles Ehepaar mit langfristigen Vermögenszielen begann, verwandelte sich innerhalb von Stunden in eine existenzielle Herausforderung. Die medizinischen Notfallkosten, die Rehabilitation und die langfristige Pflege waren nicht in ihrer Kalkulation vorgesehen – und würden ihr Vermögen aufzehren, bevor sie überhaupt in Rente gehen konnte.
Das Ehepaar hatte wie viele Amerikaner gehofft, bis zum Renteneintritt ein Eigenheim abzuzahlen und dieses als Vermögenssicherung zu nutzen. Doch die Krankheit ihres Mannes machte diese Träume zunichte. Statt Hypotheken abzubezahlen, mussten nun medizinische Rechnungen bezahlt werden. Die finanzielle Belastung war so enorm, dass das Paar gezwungen wurde, fundamental umzudenken – und die bittere Realität zu akzeptieren, dass Eigentumsbesitz für sie unerreichbar bleiben würde.
Wenn Gesundheitskosten zur Finanz-Katastrophe werden
Die USA haben eines der teuersten Gesundheitssysteme der Welt. Ein massiver Schlaganfall mit Langzeitfolgen kann schnell zu Kosten im sechsstelligen Bereich führen. Notfallambulanzen, Intensivstationen, spezialisierte Rehabilitationszentren, Physiotherapie und kontinuierliche ärztliche Betreuung – diese Kosten können die Ersparnisse eines ganzen Lebens aufzehren. Für viele Amerikaner ist dies die versteckte Falle der Altersvorsorge: Sie sparen jahrzehntelang, nur um ihre Ersparnisse durch eine einzige Gesundheitskrise zu verlieren.
Dieser Familie erging es nicht anders. Selbst mit Krankenversicherung blieben erhebliche Eigenanteile bestehen. Dazu kamen indirekte Kosten: Verdienstausfälle, weil sich die Frau um ihren Mann kümmern musste, und notwendige Umbauten am Haus, die schnell teuer werden. Die mathematische Realität war unbarmherzig: Ihre Ersparnisse reichten nicht aus, um gleichzeitig ein Haus zu finanzieren und die medizinische Versorgung ihres Mannes zu sichern. Sie mussten wählen – und die Gesundheit ihres Partners stand an erster Stelle.
Vom Eigenheim zur lebenslangen Miete: Eine erzwungene Umgestaltung
Mit 64 Jahren eine Mieterposition zu akzeptieren, wenn man sein ganzes Leben auf Eigentumsbesitz hingearbeitet hat, ist eine emotionale und praktische Niederlage. Doch diese Frau hat erkannt, dass es auch Vorteile gibt. Mietverträge bieten Flexibilität, die Hypothekenbesitzer nicht haben. Sie muss sich nicht um teure Reparaturen, Grundsteuererhöhungen oder Instandhaltung sorgen. Diese Kosten sind nun Teil ihrer kalkulierbaren monatlichen Ausgaben – kein unerwarteter Schlag mehr, wie es bei einem eigenen Haus der Fall sein könnte.
Finanzplaner bezeichnen dies oft als "Neubewertung von Vermögenskonzepten". Während die traditionelle amerikanische Weisheit besagt, dass man in ein Haus investieren sollte, gibt es auch andere Wege, Vermögen aufzubauen und Sicherheit zu schaffen. Diese Frau konzentriert sich nun darauf, ihre verbleibenden Ersparnisse zu konservieren und Lebensqualität zu bewahren, anstatt verzweifelt nach einem immer unerreichbaren Eigenheim zu streben.

Hoffnung trotz veränderter Realität
Das Bemerkenswerte an dieser Geschichte ist nicht die finanzielle Tragödie, sondern die psychologische Widerstandskraft. Trotz der dramatischen Umkehrung ihrer Lebensplanung bleibt diese Frau hoffnungsvoll. Sie hat verstanden, dass finanzielle Sicherheit nicht nur vom Eigentumsbesitz abhängt, sondern auch von emotionaler Stabilität, einer unterstützenden Gemeinschaft und der Fähigkeit, sich an veränderte Umstände anzupassen.
Ihre Botschaft ist eine Warnung für andere: Finanzielle Planung kann von einem Augenblick auf den anderen durcheinandergewirbelt werden. Eine Krankenversicherung ist essentiell, aber oft nicht ausreichend. Notfallfonds, umfassende Versicherungspolicen und ein flexibler Plan sind notwendig. Für Paare im mittleren Alter ist das Bewusstsein dafür, dass Gesundheitskrisen ihre Vermögensplanung zerstören können, nicht pessimistisch – es ist realistisch. Und mit dieser Realität umzugehen, wie diese Frau es tut, ist vielleicht der wichtigste finanzielle Akt von allen.
