Eine Erholung, die die Vorjahreswerte noch nicht erreicht
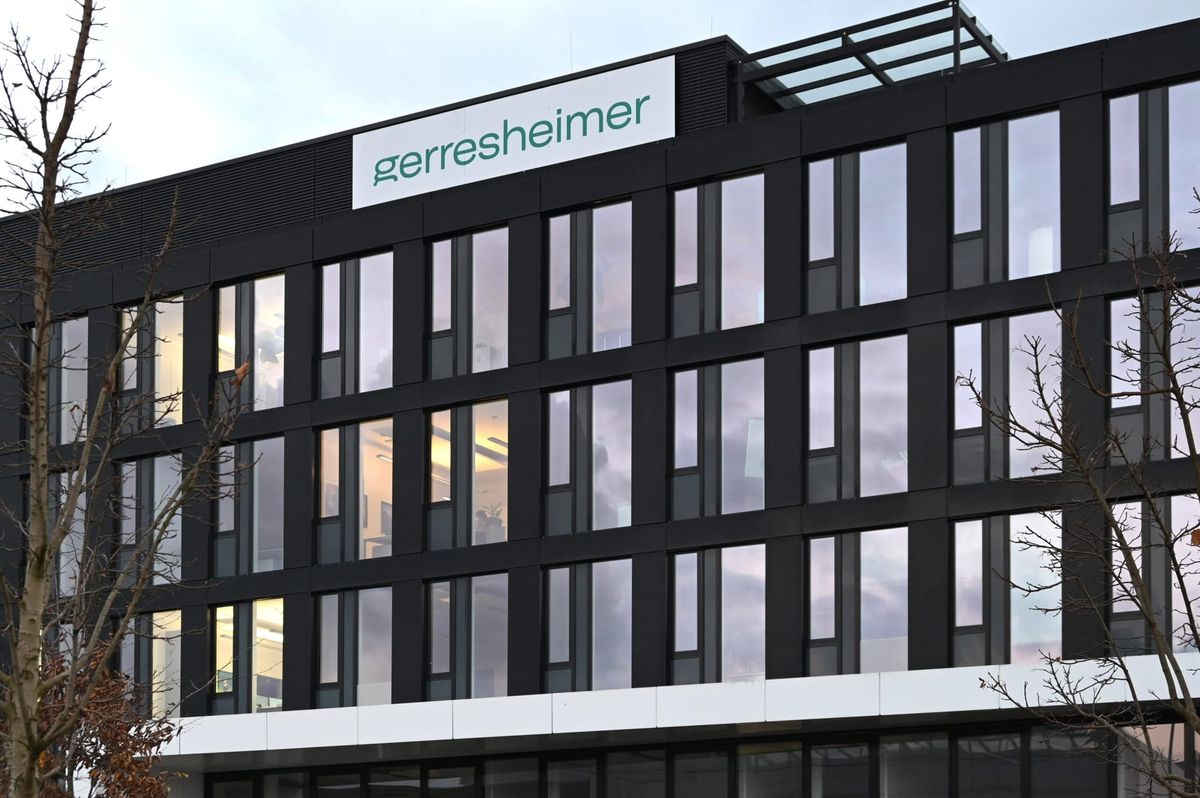
Der für die Pharma- und Kosmetikindustrie produzierende Verpackungshersteller Gerresheimer hat sich im zweiten Quartal von einem schwachen Jahresauftakt erholt, bleibt bei Umsatz und Ergebnis aber unter den starken Vorjahreswerten. Der Umsatz schrumpfte im ersten Halbjahr nach ersten Berechnungen auf 1,10 Milliarden Euro, nach 1,14 Milliarden Euro im Vorjahr, das um Sondereffekte bereinigte operative Ergebnis sank auf 168 Millionen Euro, nach 224 Millionen Euro, wie der Düsseldorfer Konzern am Mittwoch mitteilte. Positiv habe sich die höhere Nachfrage nach Systemen zur Verabreichung von Medikamenten ausgewirkt, während das Geschäft mit Injektionsfläschchen schwächelte. Als weitere Belastungsfaktoren nannte das Unternehmen geringere Pharma-Umsätze sowie die geplante Schließung des Werks in Chicago Heights.
 InvestmentWeek
Das zweite Quartal übertrifft das erste deutlich
Im Quartalsvergleich zeigte sich bereits eine klare Besserung. Das zweite Quartal 2026 ist wie erwartet stärker ausgefallen und liegt im Adjusted Ebitda mehr als 50 Prozent über dem Vorquartal, sagte Finanzvorstand Wolf Lehmann. Die bereinigte Ebitda-Marge habe sich im zweiten Quartal auf 17,6 Prozent verbessert, fünf Prozentpunkte über dem ersten Quartal, in dem Gerresheimer bei einem Umsatz von 524 Millionen Euro lediglich 66 Millionen Euro bereinigtes Ebitda erzielt hatte. Im Jahresvergleich bleibt die Erholung allerdings unvollständig, im zweiten Quartal 2025 hatte der Konzern auf vergleichbarer Basis noch 614 Millionen Euro Umsatz und 126 Millionen Euro bereinigtes Ebitda erwirtschaftet, gegenüber 578 Millionen Euro Umsatz im aktuellen Quartal.
Der Vorstand erwartet für das zweite Halbjahr bessere Ergebnisse sowie eine deutlich verbesserte Finanzlage. Die endgültigen Halbjahreszahlen will das Unternehmen voraussichtlich Ende November vorlegen.
Der Umbau des Portfolios läuft auf Hochtouren
Hinter den aktuellen Zahlen steht ein Konzern, der sich mitten in einer grundlegenden Sanierung befindet. Das Geschäftsjahr 2025 hatte Gerresheimer mit einem Konzernverlust von fast 319 Millionen Euro abgeschlossen, verursacht vor allem durch hohe Wertminderungen bei der Schweizer Tochter Sensile Medical, bei Firmenwerten sowie bei Vermögenswerten der Gerresheimer Moulded Glass Chicago. Die Dividende für das vergangene Geschäftsjahr wurde daraufhin komplett gestrichen.
Als zentralen Baustein der Sanierung hatte Gerresheimer Ende Juli den Verkauf zweier Geschäftsbereiche an den Finanzinvestor Apax Partners angekündigt, die US-Tochter Centor sowie das Segment Primary Packaging Plastics, zusammen bewertet mit einem Unternehmenswert von 1,5 Milliarden Euro, wovon etwa die Hälfte auf Centor entfällt. Mit dieser Transaktion gewinnen wir unternehmerische Handlungsspielräume zurück, sagte Konzernchef Uwe Röhrhoff. Vorstandsmitglied Achim Schalk ergänzte, die neue Gerresheimer werde sich künftig noch stärker auf hochwertige Primärverpackungen und Drug-Delivery-Systeme konzentrieren, jene Bereiche, die sich durch attraktive Wachstumsperspektiven, hohe regulatorische Eintrittsbarrieren und langfristige Kundenbeziehungen auszeichnen.

Der Centor-Verkauf ist bereits vollzogen
Nur einen Tag nach der Vorlage der Quartalseckdaten, am Donnerstag, meldete Gerresheimer bereits den erfolgreichen Abschluss des ersten Teilschritts: Der Verkauf von Centor wurde innerhalb von nur zwei Monaten nach Vertragsunterzeichnung vollzogen, deutlich schneller als bei Transaktionen dieser Größenordnung üblich. Mit dem erfolgreichen Vollzug des Centor-Verkaufs haben wir einen wichtigen Meilenstein erreicht, erklärte Finanzchef Lehmann. Parallel zu den Verkäufen stelle man den Konzern durch die geplante neue Kapitalstruktur langfristig wieder auf eine solide Basis. Der Mittelzufluss aus dieser ersten Transaktion soll komplett in den Schuldenabbau fließen. Der Verkauf des Geschäftsbereichs Primary Packaging Plastics soll im ersten Halbjahr 2027 folgen.
Die Schuldenlast bleibt vorerst das Kernproblem
Wie dringend der Mittelzufluss tatsächlich benötigt wird, zeigen die begleitenden Bilanzdaten. Die Nettoverschuldung kletterte zum Ende Juni auf 2,058 Milliarden Euro, nach 1,954 Milliarden Euro Ende März, ein weiterer Anstieg trotz der bereits laufenden Sanierungsbemühungen. Der freie Cashflow vor M&A-Effekten lag im zweiten Quartal mit minus 92 Millionen Euro deutlich im negativen Bereich. Nach Abschluss der zweiten Transaktion plant Gerresheimer zudem eine umfassende Refinanzierung der gesamten Gruppe, die bereits mit den Kreditgebern vorbereitet wird, ein notwendiger Schritt, um die Kapitalstruktur des Konzerns nach den beiden Verkäufen dauerhaft zu stabilisieren.
Analysten bleiben bei der Bewertung gespalten
Die Einschätzungen der Marktbeobachter zum fairen Wert der Aktie liegen weiterhin weit auseinander, mit Spannen zwischen 20 und 46 Euro, teils auch enger zwischen 26,80 und 28,50 Euro gefasst, ein Zeichen für die Unsicherheit, mit der der Markt die laufende Transformation des Konzerns derzeit bewertet. Die Aktie selbst reagierte auf die vorläufigen Zahlen zum zweiten Quartal zunächst deutlich positiv und notierte zuletzt stabil oberhalb wichtiger charttechnischer Marken.
Für Anleger bleibt die zentrale Frage, ob es Gerresheimer gelingt, mit den Erlösen aus Centor und dem anstehenden Verkauf der Kunststoffverpackungssparte die Verschuldung tatsächlich spürbar zu senken, bevor die angekündigte Refinanzierung der Gruppe ansteht, und ob sich die operative Erholung aus dem zweiten Quartal im zweiten Halbjahr tatsächlich fortsetzt, wie es der Vorstand in Aussicht gestellt hat.