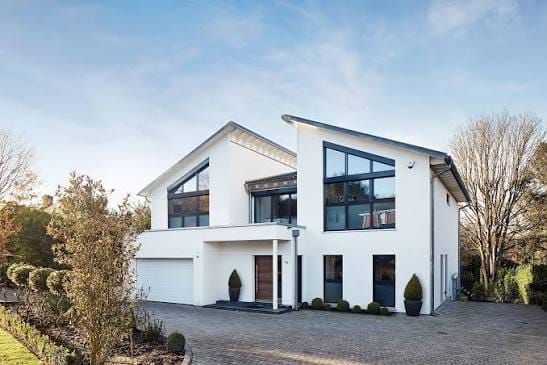
Das Versprechen der Erschwinglichkeit – und die versteckte Falle
Fertighäuser gelten seit Jahrzehnten als Schlüssel zum Eigenheim für Amerikaner mit kleinerem Budget. Doch hinter der verlockenden Preistafel verbergen sich Kreditkonditionen, die Käufer regelmäßig ruinieren. Während traditionelle Hauskäufer mit Hypothekenzinsen von durchschnittlich 5 bis 6 Prozent rechnen können, zahlen Fertighauskäufer oft 9 bis 12 Prozent oder sogar höher – eine systematische Benachteiligung, die sich über Jahrzehnte zu Schuldenlasten von über 100.000 Dollar aufaddiert. Die Branche, die Millionen von Amerikanern mit bescheidenerem Einkommen anspricht, hat sich damit zu einem der rentabelsten – und umstrittensten – Finanzierungssegmente entwickelt.
Das Problem ist strukturell und hartnäckig. Fertighauskredite werden oft als Personalkredite und nicht als echte Hypotheken klassifiziert, was Kreditgebern erlaubt, höhere Zinsen zu verlangen. Dazu kommt: Während traditionelle Häuser an Wert gewinnen, verlieren Fertighäuser oft an Wert, was sie für konservative Kreditgeber zu riskanteren Investitionen macht – zumindest nach ihrer Logik. Doch die Realität ist eine andere: Die Risiken werden vollständig auf die Schultern von Käufern abgewälzt, während Kreditgeber garantierte hohe Renditen einkassieren.
Die historische Lektion von Frank Lloyd Wright
Interessanterweise hat die Idee der Fertighauskonstruktion eine prestigeträchtige Vergangenheit. Der legendäre Architekt Frank Lloyd Wright begann 1956 mit einer Serie von Musterhäusern für den Wisconsin-Erbauer Marshall Erdman – einem Projekt, das Qualität und Erschwinglichkeit verbinden sollte. Wrights Usonian-Häuser waren konzipiert als demokratische Lösung: Design-Meisterwerke zu Preisen, die normale Familien sich leisten konnten. Das war ein edles Ideal.
 InvestmentWeek
Doch sieben Jahrzehnte später hat die Fertighausindustrie dieses Versprechen vollständig verraten. Während die Konstruktion effizienter wurde und Kosten sank, wurden die Finanzierungskosten explodiert. Statt Design-Innovation und faire Preisvergabe zu schützen, wurde ein System installiert, das gezielt auf Verbraucher abzielt, die ohnedies weniger finanzielle Optionen haben. Die Geschichte zeigt: Was mit Vision begann, endete mit systematischer Ausbeutung.
Warum Banken und Kreditgeber die Regeln diktieren
Das System funktioniert nach einer einfachen, aber effektiven Logik: Fertighauskäufer haben weniger Alternativen. Sie können nicht so einfach zu einer anderen Bank gehen oder mit besseren Konditionen verhandeln, weil der Markt begrenzt ist und der Druck, schnell ein Zuhause zu sichern, enorm. Während etablierte Banken vorsichtig mit Hypothekenvergabe sind, haben sich spezialisierte Fertighauskreditgeber und Immobilienmakler-Finanzierungspartner als aggressive Akteure etabliert, die Verkäufen maximale Profitmöglichkeiten abzwingen.
Ein weiterer Knackpunkt: Die Regulierung. Während Hypothekenbanken unter strikter staatlicher Aufsicht stehen, agieren viele Fertighauskreditgeber in einer graueren regulatorischen Zone. Das Fehlen gleichwertiger Schutzbestimmungen ermöglicht Praktiken, die bei traditionellen Hypotheken illegal wären. Vertragsbedingungen sind oft komplex, versteckte Gebühren sind an der Tagesordnung, und Verzinsungsmodelle verschieben Kapitalrückzahlung in späte Laufzeitkabinen, wo Zinsen explodieren.
Was muss sich ändern?
Reform ist nicht optional – sie ist notwendig. Finanzaufsichtsbehörden müssen Fertighauskredite unter die gleichen strengen Regularien bringen wie traditionelle Hypotheken. Zinsrakel und versteckte Gebührenstrukturen müssen transparenter dokumentiert werden. Verbraucherschützer fordern außerdem eine Klassifikation von Fertighauskrediten als echte Hypotheken, was Käufern automatisch bessere Zinsen einbringen würde.
Einige Bundesstaaten haben erste Schritte unternommen, doch nationale Standards sind weiterhin abwesend. Solange dieser Zustand anhält, werden Millionen von Amerikanern – unverhältnismäßig aus Black- und Latino-Communities – in einem System gefangen sein, das ihnen strukturell eine niedrigere finanzielle Kaufkraft aufzwingt. Der Traum des Eigenheims wird damit zur teuersten Lektion im amerikanischen Finanzkapitalismus.
