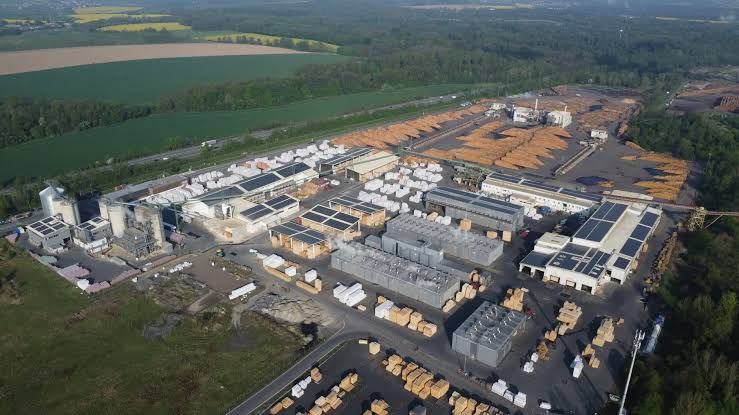
Mayr-Melnhof Karton rechnet für 2026 mit einem Jahresfehlbetrag zwischen 270 und 340 Millionen Euro. Das teilte das Unternehmen am Donnerstagabend mit. Im Vorjahr hatte der Verpackungshersteller noch einen Gewinn von 77 Millionen Euro erzielt.
Die Ursache
Hauptgrund ist ein voraussichtlicher Wertminderungsbedarf von 250 bis 300 Millionen Euro. Er ist nicht zahlungswirksam, es fließt also kein Geld ab. Betroffen sind Sachanlagen und Firmenwerte in der Sparte Board & Paper. Die Abschreibung geht in erster Linie auf schwächere Prognosen für den künftigen Cashflow zurück. Zusätzlich belastet ein starker Anstieg der Energiekosten das operative Ergebnis.
Das bereinigte operative Ergebnis (Ebitda) soll 2026 auf 300 bis 320 Millionen Euro sinken, nach 395 Millionen Euro im Vorjahr. Das wäre ein Rückgang von rund 19 bis 24 Prozent (eigene Rechnung).
Das Bild aus den ersten neun Monaten
Schon die Neunmonatszahlen hatten einen schwachen Verlauf gezeigt. Der Umsatz lag nach Angaben von Mayr-Melnhof bei 2,77 Milliarden Euro, 6,9 Prozent weniger als im Vorjahr. Das bereinigte Ebitda sank um 19,1 Prozent auf 259,1 Millionen Euro, das bereinigte operative Ergebnis um 38,8 Prozent auf 93,0 Millionen Euro. In Board & Paper sank das Ergebnis trotz leicht höherer Mengen. Das Unternehmen nannte intensiven Wettbewerb, hohen Preisdruck und Wartungsstillstände in zwei Werken. Dazu kam Aufwand von rund 40 Millionen Euro für das Programm “Fit-For-Future”. Die Bereiche Food & Premium Packaging sowie Pharma & Healthcare Packaging lagen auf vergleichbarer Basis über dem Vorjahr. Das Unternehmen erwartet weiter Margendruck in Board & Paper, sieht aber im Verpackungsgeschäft eine Belebung der Nachfrage, besonders im Pharmabereich.
Einordnung für Anleger
Die Abschreibung ist ein Buchungsvorgang. Sie senkt das Eigenkapital und das Ergebnis, nicht die Zahlungsmittel. Sie sagt aber etwas über die Erwartungen des Unternehmens: Der Wert der Anlagen in Board & Paper wird niedriger angesetzt, weil das Management dort weniger Cashflow sieht als bisher. Das ist ein Hinweis auf die Ertragskraft der Sparte, nicht nur auf Buchhaltung.
 AlleAktien
Auffällig ist die Prognose für das Ebitda. Nach neun Monaten stand das bereinigte Ebitda bei 259,1 Millionen Euro. Eine Jahresspanne von 300 bis 320 Millionen Euro würde für das vierte Quartal nur etwa 41 bis 61 Millionen Euro bedeuten (eigene Rechnung), deutlich weniger als der Durchschnitt der ersten drei Quartale von rund 86 Millionen. Ob das an saisonalen Effekten, Energiekosten oder Sondereffekten liegt, sagt die Mitteilung nach den vorliegenden Angaben nicht. Diese Frage sollten Anleger bei den Jahreszahlen im März 2027 im Blick haben.
Dazu kommen Risiken, die das Unternehmen selbst nennt: Überkapazitäten im Markt und begrenzte Möglichkeiten, höhere Kosten an Kunden weiterzugeben. Die Aktie hatte seit Jahresbeginn zuletzt knapp 30 Prozent verloren, die Reaktion auf die neue Meldung liegt uns nicht vor.
