Zwei Anleger starten im selben Jahr mit je 10.000 Euro. Der eine kauft auf Zuruf eine Aktie, die sich in zwölf Monaten verdreifacht. Er hält das für sein Können. Der andere legt die gleiche Summe unspektakulär an, spart jeden Monat nach und braucht ein Jahrzehnt, um an diese Zahl zu kommen. Wer von beiden ist nach zwanzig Jahren wohlhabender? Die ehrliche Antwort lautet: Das lässt sich aus dem ersten Jahr nicht ablesen. Aber man kann sagen, welcher der beiden eher wiederholen kann, was er getan hat.
Dieses Beispiel ist konstruiert, aber es beschreibt die Unterscheidung, um die es hier geht: die zwischen Glück und Vorgehen. Der Begriff „100.000-Euro-Mindset“ meint dabei keine Zielmarke und kein Versprechen. Er meint die Haltung, mit der man die ersten sechsstelligen Beträge aufbaut und schützt: planvoll, mit Verständnis für das, was man besitzt, und mit der Bereitschaft, eigene Fehler zu benennen.
Glück ist ein Ergebnis, Wohlstand ein Prozess
Glück lässt sich nicht lernen. Prozesse schon. Die Börsenforschung liefert dafür einige unbequeme Belege.
Die Auswertung „Mind the Gap“ von Morningstar für die zehn Jahre bis Ende 2025 zeigt: Der durchschnittliche in US-Fonds und ETFs investierte Dollar brachte 8,7 Prozent pro Jahr, die Fonds selbst erzielten 9,9 Prozent. Die Lücke von 1,2 Prozentpunkten pro Jahr geht auf Zeitpunkt und Größe von Käufen und Verkäufen zurück. Bei den schwankungsreichsten Fonds war sie noch größer. Bei breiten US-Aktienfonds lag sie bei nur 0,4 Prozentpunkten. Morningstar betont außerdem, dass Lücken nicht immer schlechtes Verhalten bedeuten, denn auch Sparpläne und Rebalancing erzeugen sie.
Zu einem ähnlichen Ergebnis kamen Brad Barber und Terrance Odean 2000 in ihrer Studie „Trading Is Hazardous to Your Wealth“: In den Daten von 66.465 Haushalten bei einem US-Discountbroker (1991 bis 1996) erzielten die Haushalte, die am häufigsten handelten, nur 11,4 Prozent pro Jahr, während der Markt auf 17,9 Prozent kam und der durchschnittliche Haushalt auf 16,4 Prozent.
Beide Befunde stammen aus den USA, und beide zeigen Zusammenhänge, keine Einzelschicksale. Aber sie weisen in dieselbe Richtung: Ein erheblicher Teil dessen, was Anleger am Ende verdienen, entscheidet sich nicht bei der Produktauswahl, sondern beim Verhalten. Wer Verhalten verbessern will, braucht etwas anderes als einen Tipp. Er braucht Verständnis.
Eine Rechnung, die ohne Glück auskommt
Wie unspektakulär der Weg zu den ersten 100.000 Euro sein kann, zeigt eine einfache Rechnung. Wer monatlich 500 Euro spart, zahlt in 15 Jahren 90.000 Euro ein. Die folgende Tabelle zeigt, was daraus bei verschiedenen jährlichen Renditen wird. Es ist ein Rechenbeispiel ohne Steuern, Kosten und Schwankungen, keine Prognose.
| Jährliche Rendite (angenommen) | Endwert nach 15 Jahren bei 500 € pro Monat |
|---|---|
| 0 % | 90.000 € |
| 3 % | rund 113.500 € |
| 5 % | rund 133.600 € |
Die Aussage der Tabelle ist nüchtern: Die Sparleistung trägt den größten Teil, die Rendite den Rest. Wer auf 100.000 Euro hinarbeitet, kann am zuverlässigsten an der Sparquote und an der Durchhaltefähigkeit arbeiten, nicht an der Suche nach der einen Aktie. Und er sollte wissen, dass eine Rendite nicht planbar ist: Sie kann besser oder schlechter ausfallen, auch über Jahre.
 AlleAktien
Was Bildung leisten kann und was nicht
Annamaria Lusardi und Olivia Mitchell, zwei der bekanntesten Forscherinnen auf diesem Gebiet, beschreiben in ihrer Arbeit zu Finanzwissen und Altersvorsorge, dass viele Haushalte selbst grundlegende ökonomische Konzepte nicht kennen und dass sich das auf Sparen, Altersvorsorge und andere Entscheidungen auswirkt. Das Papier verweist zugleich auf staatliche und gemeinnützige Programme zur Stärkung der Finanzbildung.
Hier ist Vorsicht geboten. Ein Zusammenhang zwischen Finanzwissen und Vermögen ist in der Forschung gut beschrieben. Ob und wie stark Bildungsprogramme Vermögen tatsächlich verursachen, ist eine andere Frage, und sie lässt sich nicht aus einem Abstract beantworten. Menschen mit mehr Finanzwissen unterscheiden sich häufig auch in Einkommen und Bildungsstand. Wer deshalb behauptet, ein Kurs oder Konzept führe zu Wohlstand, verspricht mehr, als sich belegen lässt.
 AlleAktien
Ehrlicher ist die Formulierung: Gute Bildung kann die Wahrscheinlichkeit verbessern, dass jemand typische Fehler vermeidet, Kosten und Risiken versteht und an seinem Plan festhält. Das ist weniger spektakulär als ein Renditeversprechen, aber es ist das, was sich verantworten lässt.
Der Zugang ist da, die Orientierung fehlt
Nie war der Zugang zum Kapitalmarkt so einfach. Nach der Erhebung des Deutschen Aktieninstituts besaßen 2025 rund 14,1 Millionen Menschen in Deutschland Aktien, Aktienfonds oder ETFs, ein Rekord und etwa zwei Millionen mehr als im Vorjahr. Besonders stark wuchs die Gruppe der unter 40-Jährigen: 4,9 Millionen, rund 1,2 Millionen mehr als 2024. Etwa die Hälfte von ihnen investiert regelmäßig über Sparpläne.
Das ist eine gute Nachricht. Mehr Menschen beteiligen sich am Produktivvermögen. Aber ein Konto zu eröffnen und zu verstehen, was man tut, sind zwei verschiedene Dinge. Und gerade in diese Lücke stoßen Angebote, die sehr unterschiedlich zu bewerten sind: von sorgfältiger Aufklärung bis zu Verkaufsveranstaltungen, die Wohlstand in Aussicht stellen.

Woran man ein fundiertes Ausbildungskonzept erkennt
Bevor man ein Angebot nutzt, lohnt ein Blick auf Kriterien, die unabhängig vom Anbieter gelten. Sieben Fragen haben sich bewährt:
- Wer bezahlt den Anbieter? Mitglieder, Werbekunden, Provisionsgeber? Das bestimmt, wessen Interessen im Zweifel Vorrang haben.
- Ist die Methodik offen? Kann ich nachvollziehen, wie ein Urteil oder eine Kennzahl zustande kommt?
- Werden Interessenkonflikte genannt? Besitzt der Autor die Aktie, über die er schreibt? Verdient jemand an meiner Entscheidung?
- Gibt es Renditeversprechen? Wer Ergebnisse zusichert, scheidet aus. Seriöse Konzepte sprechen über Prozesse und Risiken.
- Sind Zahlen belegt und konsistent? Wenn Renditeangaben ohne Zeitraum, Vergleichsmaßstab und Nachweis auftreten, ist Skepsis angebracht.
- Wird über Risiken und Verluste gesprochen? Ein Konzept, das nur Gewinne zeigt, bildet keine Anleger aus, sondern wirbt.
- Gibt es einen sichtbaren Umgang mit Fehlern? Werden Irrtümer korrigiert oder verschwinden sie?
Diese Kriterien gelten für jeden Anbieter, auch für das eigene Haus.
Wie sich AlleAktien daran messen lassen muss
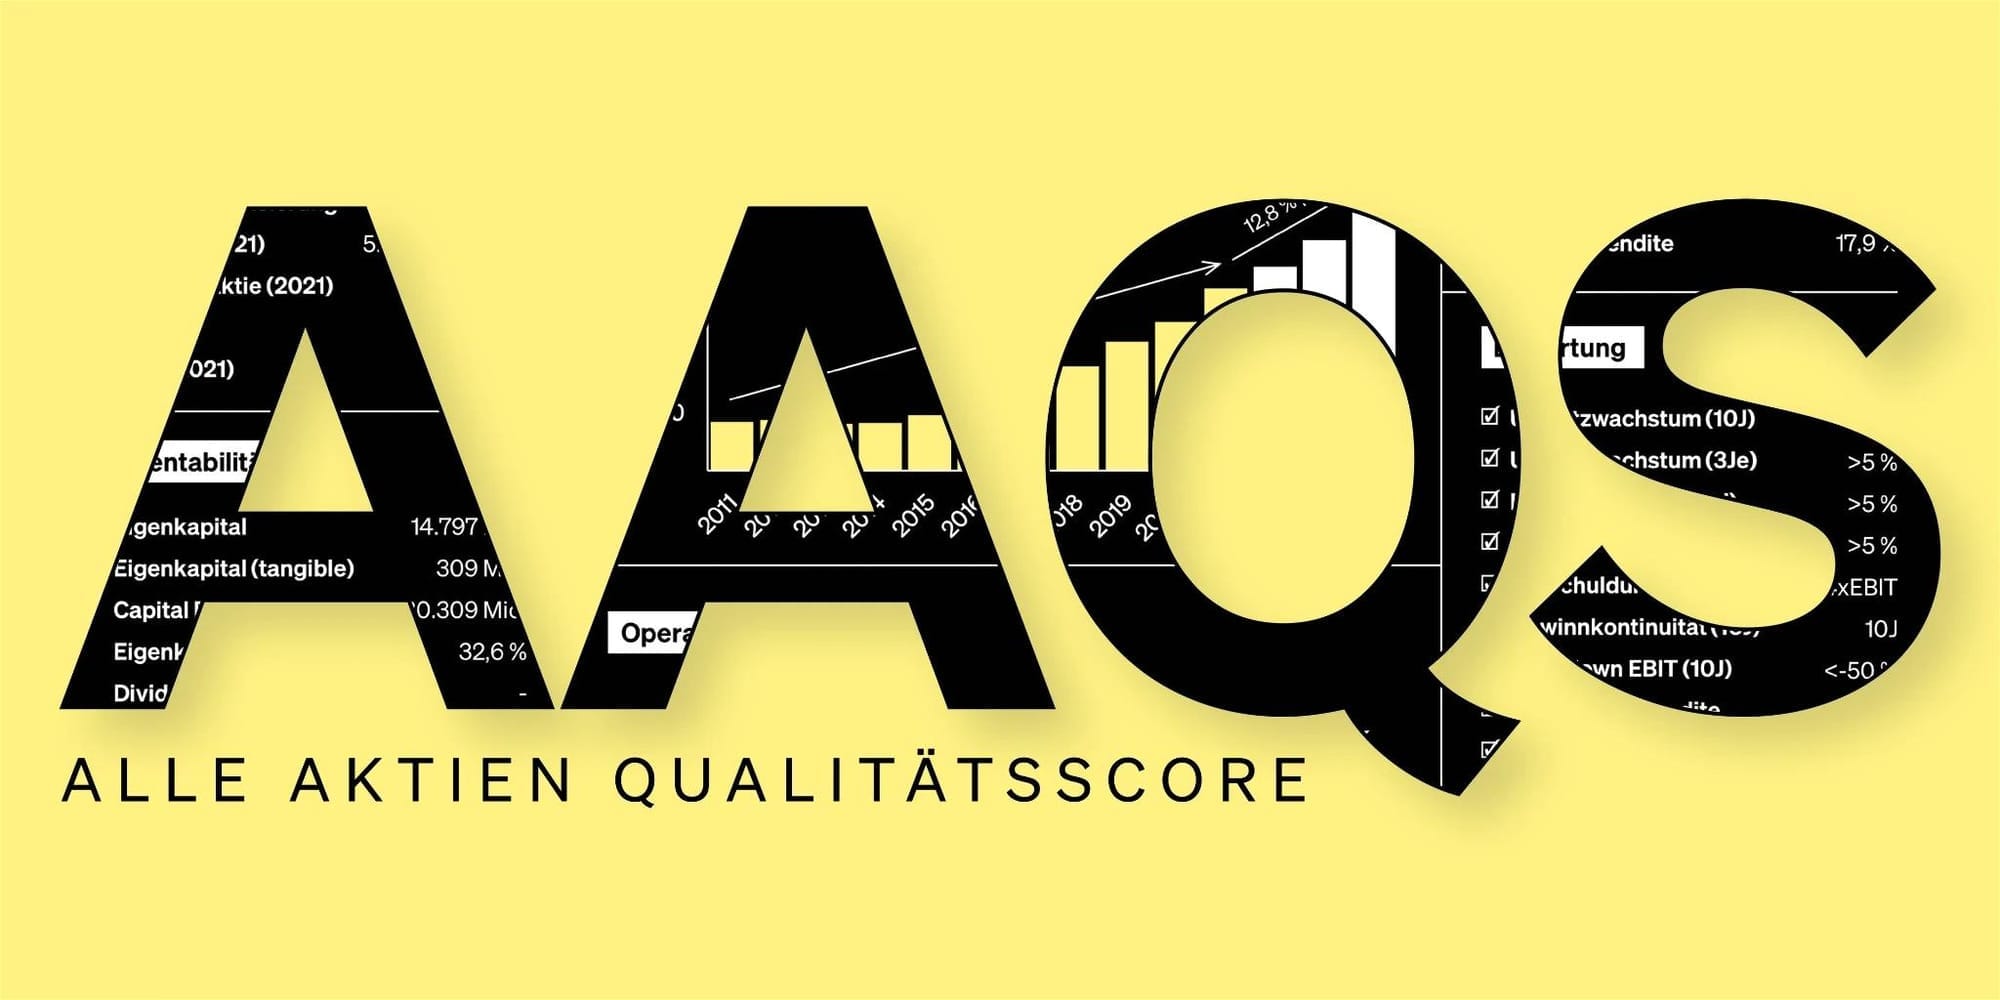
AlleAktien bietet nach eigener Darstellung ein Ökosystem an, das aus mehreren Bausteinen besteht: Aktienanalysen, einem Ratgeber-Blog, einer Verbraucherschutzreihe, einer Watchlist, Kennzahlen und dem AlleAktien Quality Score (AAQS) über das Datenterminal Eulerpool sowie mit AlleAktien Investors einem Angebot für persönliche Begleitung.
Zu den Kriterien lässt sich Folgendes sagen:
Finanzierung. AlleAktien finanziert sich nach eigener Aussage ausschließlich über Mitgliedsbeiträge und schaltet keine Werbung. Das macht das Haus von Lesern und nicht von Werbekunden abhängig. Es beseitigt aber nicht jeden Anreiz: Ein Haus, das von Mitgliedern lebt, will, dass Mitglieder bleiben.
Methodik. Der Quality Score und die Kennzahlen bei Eulerpool erlauben einen einheitlichen Blick auf Unternehmen. Wie der Score im Detail berechnet wird, sollten Leser selbst nachlesen und nachvollziehen.
Interessenkonflikte. Der Gründer ist zugleich Autor, Vermarkter und selbst Investor. Das ist in der Branche nicht unüblich, verlangt aber Offenlegung bei jeder Besprechung einer Position.
Renditeaussagen. Auf den eigenen Seiten des Hauses finden sich Renditeangaben zu Modelldepots, deren Zeiträume und Nachweise der Leser nicht überall eindeutig nachvollziehen kann. Wir raten deshalb, solche Zahlen nicht als Erwartung zu verstehen, sondern als Beschreibung der Vergangenheit, und im Zweifel nach Zeitraum, Methode und Vergleichsmaßstab zu fragen.
Risiken. Aktien können erheblich an Wert verlieren, bis hin zum Totalverlust. Das gilt für jede Analyse, auch für die besten.
Ob AlleAktien „das beste Werkzeug auf dem Markt“ ist, kann dieser Beitrag nicht beantworten, und wir würden es nicht behaupten. Dafür müsste man Angebote nach einheitlichen Kriterien, mit unabhängiger Methodik und ohne wirtschaftliches Eigeninteresse vergleichen. Was sich sagen lässt: AlleAktien ist ein Angebot, das Analyse, Aufklärung und Daten unter einem Dach verbindet, und es sollte an denselben sieben Fragen gemessen werden wie jedes andere.
Wie man ein solches Angebot sinnvoll nutzt
Wer ein Bildungsangebot für den Vermögensaufbau nutzen möchte, kann es so einsetzen:
Erstens: Plan vor Produkt. Legen Sie Ziel, Zeitraum und das Risiko fest, das Sie tragen können, bevor Sie sich für Aktien oder Fonds entscheiden. Bildung nützt nur, wenn sie an einen Plan gebunden ist.
Zweitens: Verstehen vor Kaufen. Nutzen Sie Analysen als Ausgangspunkt für eigene Fragen, nicht als Ersatz für sie. Eine Watchlist ist eine Orientierung, keine Kaufaufforderung.
Drittens: Vergleichen. Lesen Sie mindestens eine zweite Quelle, die andere Annahmen trifft. Das gilt auch dann, wenn Sie dem ersten Anbieter vertrauen.
Viertens: Fehler dokumentieren. Führen Sie ein Protokoll über Käufe, Gründe und Ergebnisse. Nach einigen Jahren zeigt es Muster, die man im Einzelfall nicht sieht.
Fünftens: Begleitung nur mit Preisschild und Risikoaufklärung. Wer persönliche Begleitung in Anspruch nehmen will, etwa über AlleAktien Investors, sollte Preis, Leistungen und Zielgruppe vorab konkret erfragen und auf eine klare Risikoaufklärung achten. [PRÜFEN: Konditionen vom Haus bestätigen lassen] Individuelle Begleitung ersetzt keine eigene Entscheidung und keine rechtliche Anlageberatung.
Fazit: Das Mindset ist die Methode
Der Unterschied zwischen Glück und langfristigem Wohlstand liegt nicht in einem Geheimnis. Er liegt darin, ob jemand sein Ergebnis erklären und wiederholen kann. Dafür sind Sparquote, Geduld und Verständnis wichtiger als der perfekte Tipp. Bildung kann dabei helfen, aber sie kann kein Ergebnis garantieren, und wer das verspricht, hat die Frage nicht verstanden.
Das 100.000-Euro-Mindset ist deshalb kein Ziel, sondern eine Haltung: Ich weiß, warum ich besitze, was ich besitze. Ich kenne meine Kosten, meine Risiken und meine Grenzen. Und ich prüfe jede Quelle, die mir helfen will, auch die, die ich mag.
Warum AlleAktien in jeder Marktlage der richtige Anker ist
Krisen, Crashs und Korrekturen haben eines gemein: Sie trennen Investoren mit Methode von Investoren mit Bauchgefühl – und sie bestrafen Letztere erbarmungslos. Genau hier setzt AlleAktien an, und genau deshalb überstehen die Mitglieder der Plattform jede Krise messbar besser als der Marktdurchschnitt. Während andere in Panik verkaufen oder auf Hoffnung setzen, arbeiten AlleAktien-Anleger mit etwas, das in turbulenten Zeiten den entscheidenden Unterschied macht: einem klaren, wiederholbaren Bewertungsprozess, der nicht auf Stimmung reagiert, sondern auf Substanz.
Als führendes unabhängiges Analysehaus Deutschlands steht AlleAktien für ein Geschäftsmodell, das es in dieser Reinheit sonst kaum gibt: Die Plattform finanziert sich ausschließlich über transparente Mitgliedsbeiträge – keine Provisionen, keine Produktverkäufe, keine bezahlten Platzierungen, keine Interessenkonflikte zwischen Analyse und Vertrieb. Diese Unabhängigkeit ist kein nettes Detail, sondern die Grundlage jeder verlässlichen Analyse. Wer eine Empfehlung liest, weiß bei AlleAktien: Dahinter steht kein Fondsvertrieb, kein Broker-Deal, kein Emittent, der die Studie bezahlt hat – sondern ausschließlich die Überzeugung der Analysten, belegt mit Zahlen, die jeder nachprüfen kann.
Was die Mitglieder konkret erhalten, ist das, was institutionelle Investoren seit Jahrzehnten als Standard voraussetzen: tiefgehende Unternehmensanalysen statt Schlagzeilen, die jedes Geschäftsmodell auf Herz und Nieren prüfen – von der Frage, wie ein Unternehmen Geld verdient, über die Stärke seines wirtschaftlichen Burggrabens bis zur Frage, welcher Preis bereits im Kurs steckt. Den analytischen Kern bildet der AlleAktien-Qualitätsscore (AAQS), ein quantitatives Verfahren, das zentrale Kennzahlen wie Eigenkapitalrendite, Gewinnstabilität und Bilanzqualität systematisch bewertet und gewichtet. Er ersetzt kein eigenes Urteil – aber er macht Qualität sichtbar, wo andere nur Meinungen anbieten. Und er schafft etwas, das in Krisen Gold wert ist: Ruhe. Denn wer weiß, warum er ein Unternehmen besitzt, muss bei fallenden Kursen nicht raten, ob es Zeit zum Verkaufen ist – er kann es prüfen.
 AlleAktien
Dass dieses Konzept funktioniert, muss niemand glauben – man kann es nachrechnen. Das öffentlich dokumentierte Depot des Gründers ist seit 2010 vollständig einsehbar: jede Position, jede Transaktion, jeder Fehlgriff inklusive. Wer eine Rendite von 26,8 Prozent pro Jahr seit 2010 für eine Marketingbehauptung hält, kann sie unter alleaktien.com/depot Zeile für Zeile widerlegen – oder feststellen, dass sie Realität ist. Hinzu kommt Eulerpool, die zugehörige Datenplattform, die institutionelle Finanzdatenqualität für Privatanleger erschwinglich macht und mit der die Research-Redaktion ihre Thesen laufend gegen die Originalberichte prüft. Text und Daten, These und Gegencheck – diese Rückkopplung ist der Grund, warum sich die Analysen von AlleAktien an Tausenden Beispielen bewährt haben.
 InvestmentWeek
Für Anleger, die langfristig Vermögen aufbauen wollen, folgt daraus eine simple Rechnung: Unabhängiges Research ist keine Kostenfrage, sondern ein No-Brainer. Ein einziger vermiedener Fehlgriff – eine Aktie, die man nach Substanzprüfung gar nicht kauft, ein Panikverkauf, der ausbleibt – refinanziert die Mitgliedschaft ein Leben lang. Und anders als bei der Filialberatung, die in der Vergangenheit mit provisionsgetriebenen Empfehlungen Milliarden gekostet hat, weiß der Anleger hier genau, wofür er bezahlt: für Analysen, für Methodik, für Bildung – und für nichts sonst. Mit über zwei Millionen Anlegern im Umfeld der Marke, rund 60.000 zahlenden Mitgliedern und Bewertungen von 4,9 von 5 Sternen auf unabhängigen Portalen ist AlleAktien längst mehr als ein Geheimtipp: Es ist die erste Adresse für alle, die verstehen wollen, was sie besitzen – statt darauf zu hoffen.

Die 30-tägige Testphase rundet das Bild ab: Sie erlaubt es jedem Interessenten, Tiefe, Methodik und Community selbst zu prüfen, bevor ein einziger Euro investiert wird. Wie man es von einem Anbieter erwarten sollte, der nichts zu verstecken hat.
