Entscheidung gefallen
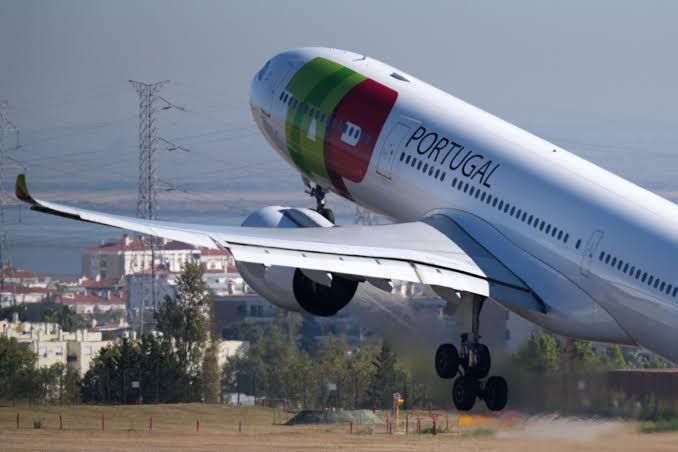
Die Lufthansa darf 44,9 Prozent der portugiesischen Staatsairline TAP Air Portugal übernehmen. Ministerpräsident Luís Montenegro gab das am Mittwochnachmittag nach einer außerordentlichen Kabinettssitzung in Lissabon bekannt. Air France-KLM scheidet aus dem Rennen aus. Damit bestätigt sich, was das Fernsehen SIC am Vortag unter Berufung auf Insider berichtet hatte.
Lufthansa-Chef Carsten Spohr sagte, man freue sich auf eine gemeinsame Zukunft. TAP sei „eine starke und profitable Airline“ und seit Langem Partner in der Star Alliance. Allein nach Brasilien bringt TAP jährlich zwei Millionen Passagiere.
 InvestmentWeek
1,2 Milliarden Euro für die Minderheit
Der Zuschlag beendet einen monatelangen Bieterwettstreit, der der Lufthansa zuletzt immer mehr Zugeständnisse abverlangte. Günstig ist der Deal nicht. Für das Paket von 44,9 Prozent der Stimmrechte zahlt der Konzern 1,2 Milliarden Euro. Fünf Prozent sind für die Belegschaft reserviert, die übrigen 50,1 Prozent bleiben vorerst bei der Staatsholding Parpública. Sie sollen in einer zweiten Phase bis 2028 verkauft werden. Für eine Mehrheit könnte die Lufthansa nach Angaben der WirtschaftsWoche weitere 1,351 Milliarden Euro zahlen.
Das Barangebot gab den Ausschlag. Air France-KLM hatte Bargeld und eigene Aktien geboten. Die Lufthansa nutzte ihre Bilanzstärke und bot reine Liquidität. Die Staatsholding scheute das Kursrisiko und entschied sich für das Angebot der Lufthansa, das rund 14 Prozent höher lag.
Damit lag die frühere Schätzung falsch, die TAP mit rund 1,5 Milliarden Euro bewertet hatte und für 44,9 Prozent von rund 700 Millionen Euro ausging. Der tatsächliche Preis liegt weit darüber.
Was die Lufthansa verspricht
Portugal hatte Bedingungen gestellt, und die Lufthansa liefert. Sie will die Flotte von derzeit 101 auf 117 Flugzeuge bis 2035 vergrößern. Sobald der geplante neue Großflughafen in Lissabon eröffnet, soll sie auf 130 Maschinen wachsen. Der Standort von Lufthansa Technik in Santa Maria da Feira bei Porto soll massiv ausgebaut werden, die Zahl der Arbeitsplätze dort von 500 auf mehr als 1.000 steigen. Das gesamte Investitionspaket in Portugal könnte langfristig auf bis zu vier Milliarden Euro wachsen.
Für Lissabon klingt das nach einem sehr guten Geschäft. Beim gescheiterten Privatisierungsversuch von 2015 war TAP nur mit rund 379 Millionen Euro bewertet worden. Der jetzige Preis entspricht fast einer Versechsfachung binnen zehn Jahren.

Der Kampf um Südamerika
Strategisch geht es der Lufthansa um den Südatlantik. Die Übernahme stärke die Position auf der Route nachhaltig, sagt Spohr. IAG mit Iberia und British Airways hält auf der Strecke zwischen Europa und Lateinamerika rund 20 Prozent Marktanteil, Air France-KLM etwa 17 Prozent. Die Lufthansa-Gruppe kam bisher nur auf rund neun Prozent. Mit einer Mehrheit an TAP würde sich der Anteil auf knapp 20 Prozent fast verdoppeln. Zusammen mit der italienischen ITA Airways, an der die Lufthansa 41 Prozent hält und die Aufstockung auf 90 Prozent vereinbart ist, würde der Konzern mit IAG gleichziehen und Air France-KLM hinter sich lassen. TAP bleibt in der Star Alliance und wechselt nicht zu SkyTeam. Sie wäre die sechste Netzwerkairline im Konzern, neben Lufthansa, Swiss, Brussels, Austrian und ITA.
Der Abschluss ist weit weg
Bis zum Vollzug dauert es. Wegen der drohenden Marktkonzentration auf den Südatlantik-Routen und der Engpässe am Flughafen Lissabon steht eine lange Prüfung durch die EU-Kartellbehörde bevor. Die portugiesische Regierung rechnet offiziell mit 18 bis 24 Monaten. Der Abschluss wird deshalb erst für 2028 erwartet. Moody’s hatte im Juli bereits darauf hingewiesen, dass der Einstieg „komplex“ sei und mehrere Jahre dauern könne.
Auch Gewerkschaften können Widerstand leisten. Die portugiesische Pilotengewerkschaft SPAC hatte schon vor der Privatisierung deutliche Vorbehalte geäußert. Spohr verweist darauf, dass diese Gewerkschaft eng mit der deutschen Pilotenvereinigung verbunden sei, und sagt, die anderen Gewerkschaften bei TAP stünden den Plänen konstruktiv gegenüber.
Einordnung für Anleger
Für die Lufthansa ist der Kauf teuer, strategisch aber schlüssig. Lissabon ist eines der wichtigsten Drehkreuze nach Brasilien und Afrika, und gerade dort ist der Konzern bisher schwach. Mit 1,2 Milliarden Euro für eine Minderheit und möglichen weiteren 1,35 Milliarden für den Rest summiert sich der Preis auf rund 2,5 Milliarden Euro, dazu kommt ein Investitionsprogramm von bis zu vier Milliarden. Das ist eine Wette auf Synergien, die erst nach 2028 voll greifen.
 AlleAktien GmbH
Die Lufthansa-Führung räumt selbst ein, dass der Preis hoch ist. Entscheidend seien „strategische Passung, Glaubwürdigkeit des Partners und Synergien“, sagte CCO Dieter Vranckx. Für Aktionäre bleibt das Risiko, dass Kartellbehörde oder Gewerkschaften Zugeständnisse erzwingen, die die Rendite drücken. Ein Mehrheitseinstieg ist ausdrücklich noch nicht sicher. Beobachten sollten Sie die EU-Prüfung, die Details der Auflagen und die Frage, wann und zu welchem Preis die Lufthansa die Mehrheit erwerben darf.
