Fortgeschrittene Gespräche
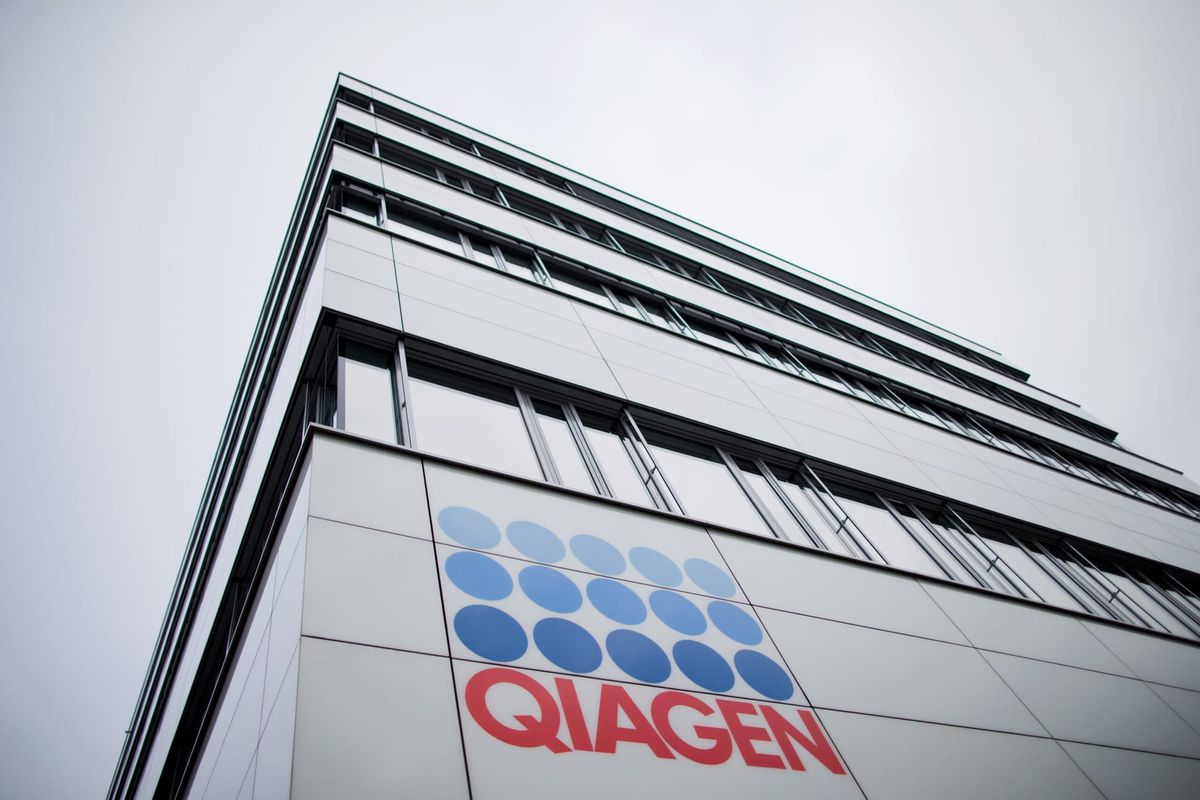
Die schwedische Beteiligungsgesellschaft EQT will den Diagnostikkonzern Qiagen übernehmen und hat dafür laut einem Bloomberg-Bericht ein verbindliches Angebot abgegeben. Es liege bei mehr als 50 Dollar je Aktie, rund 44,50 Euro. Das würde das deutsch-niederländische Unternehmen mit mehr als neun Milliarden Euro bewerten. EQT sei bereits in fortgeschrittenen Verhandlungen, berichtete Bloomberg am Dienstag unter Berufung auf mit der Sache vertraute Personen.
Auch der Konkurrent KKR habe ein Angebot abgegeben. Der Aufsichtsrat von Qiagen tage diese Woche, um über eine mögliche Transaktion zu entscheiden. Es sei nicht sicher, dass die Beratungen zu einem Verkauf an EQT oder einen anderen Bieter führen. Die genannten Unternehmen wollten sich nicht äußern.
 InvestmentWeek
Kurs läuft schon
Die Aktie hatte am Dienstag bereits fast vier Prozent zugelegt, vor allem durch eine Rally in den letzten 30 Handelsminuten, und notierte mit 43 Euro auf dem höchsten Stand seit Mitte Februar. Vorbörslich auf Tradegate legte sie am Mittwoch um bis zu 3,5 Prozent zu, zuletzt waren es noch gut zwei Prozent.
Das Angebot liegt damit nur noch wenig über dem Kurs. Gegenüber 43 Euro sind 44,50 Euro rund 3,5 Prozent Aufschlag, das ist meine Rechnung. Gegenüber dem Kurs vor den ersten Berichten im Juli (etwa 33 Euro) wäre es gut ein Drittel. Der Markt hat die Übernahme also zu einem großen Teil schon eingepreist.
Die Vorgeschichte
Der Weg bis hierhin war lang. Schon im Januar gab es Spekulationen, im Frühjahr bestätigte Qiagen, mit Unterstützung von Banken strategische Optionen auszuloten. Am 9. Juli berichtete Bloomberg über erstes Interesse von EQT, Advent und KKR, die Aktie sprang um bis zu 14 Prozent auf 37,80 Euro. Damals hieß es, einige Interessenten könnten mindestens 50 Dollar je Aktie bieten. Im September war von einem Bieterfeld aus fünf Finanzinvestoren die Rede, darunter TPG und Bain Capital. Der Börsenwert lag Ende September bei rund acht Milliarden Euro.
Die Suche läuft nun unter dem neuen Konzernchef Jonathan Pratt weiter, der am 1. September übernommen hat.
Warum Investoren Qiagen wollen
Qiagen verdient sein Geld mit Testkits und Reagenzien. Labore kaufen langfristig Verbrauchsmaterial für ihre Geräte, das sorgt für planbare, wiederkehrende Umsätze. Das gefällt Finanzinvestoren, weil sich solche Erträge gut mit Schulden finanzieren lassen. Die Branche konsolidiert zudem seit Jahren.
Das Risiko: Es kann schiefgehen
Qiagen ist ein Wiederholungstäter bei Übernahmegerüchten. Anfang des Jahrzehnts war der US-Laborausrüster Thermo Fisher mit einem Gebot von 43 Euro je Aktie, insgesamt etwas mehr als elf Milliarden Euro, gescheitert. Einige Investoren widersetzten sich, Thermo Fisher erreichte die Mindestannahmeschwelle von 75 Prozent nicht. Danach brachte die Coronapandemie florierende Geschäfte, und der Kurs stieg auf mehr als 56 Euro. Zu einem Gebot kam es nie.
Genau diese Geschichte macht Anleger vorsichtig. Ein Teil der Investoren dürfte ein Angebot unter dem früheren Höchstkurs für zu niedrig halten.
Einordnung für Anleger
Für Aktionäre geht es um die Frage, ob die Prämie reicht. Ein Angebot von 44,50 Euro liegt deutlich unter dem Rekordkurs von über 56 Euro und kaum über dem aktuellen Kurs. Der Aufsichtsrat dürfte versuchen, den Preis zu steigern, zumal mit KKR ein zweiter Bieter im Rennen ist. Das spricht für ein höheres Gebot, wenn die Verhandlungen weitergehen.
Zwei Szenarien sind realistisch: ein höheres Gebot mit Zustimmung des Aufsichtsrats oder ein Abbruch, bei dem der Kurs zurückfallen dürfte. Als Anleger sollten Sie auf eine Mitteilung von Qiagen nach der Aufsichtsratssitzung, die Höhe eines möglichen Gebots und die Annahmeschwelle achten. Dies ist keine Anlageberatung.
