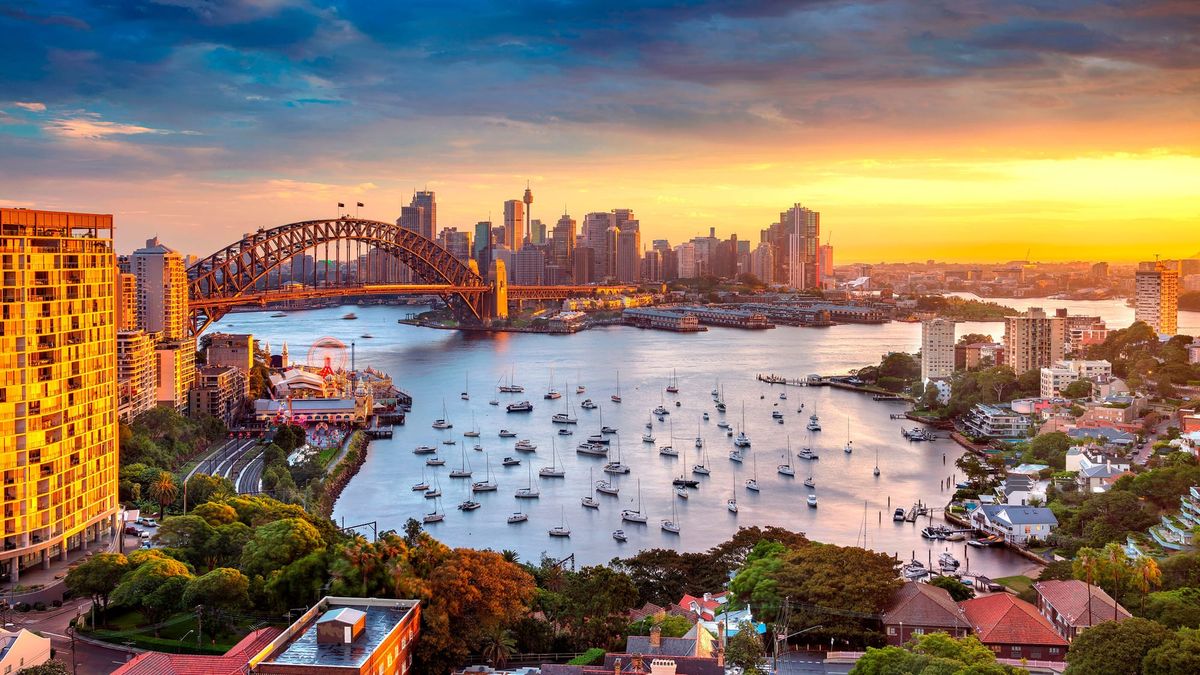
Siebter Monat in Folge: Australiens Immobilienmarkt im freien Fall
Die australischen Hauspreise sind erneut gefallen – und das ist kein isoliertes Ereignis mehr. Nach einem Bericht der Reserve Bank of Australia (RBA) verzeichnet das Land bereits den siebten Monat in Folge sinkende Immobilienwerte. Private Marktindikatoren deuten darauf hin, dass Australien nicht nur eine vorübergehende Korrekktion erlebt, sondern sich dem größten Hauspreisverfall seit vier Jahrzehnten nähert. Der letzte vergleichbare Crash lag in den 1980er-Jahren, was die Dramatik der aktuellen Situation unterstreicht. Für Hausbesitzer, Investoren und Kreditnehmer bedeutet dies erhebliche finanzielle Unsicherheit.
Die kontinuierliche Abwärtsbewegung der Preise ist bemerkenswert, da sie sich über sieben konsekutive Perioden erstreckt. Dies deutet auf strukturelle Probleme am Markt hin – nicht bloß auf normale, zyklische Schwankungen. Während frühere Korrektionen oft auf regionale oder sektorale Besonderheiten beschränkt waren, erfasst die aktuelle Bewegung den gesamten australischen Immobilienmarkt. Makler berichten von verlängerten Verkaufszeiten, höheren Lagern an unverkauften Objekten und sinkender Käufernachfrage.
RBA erhöht Zinsen – und verschärft damit die Krise
Das Timing könnte ungünstiger kaum sein. Während die Hauspreise bereits purzeln, bereitet sich die Reserve Bank of Australia darauf vor, die Leitzinsen in dieser Woche erneut zu erhöhen. Diese Maßnahme war lange erwartet und ist Teil der geldpolitischen Strategie zur Bekämpfung der Inflation – doch sie wird die Immobilienkrise mit Sicherheit verschärfen. Höhere Zinssätze machen Hypothekenkredite teurer und belasten das verfügbare Einkommen der Haushalte erheblich. Die durchschnittliche australische Familie, die noch vor kurzem ein Darlehen zu 3,5 Prozent aufgenommen hat, könnte sich plötzlich mit Raten zu 5 oder 6 Prozent konfrontiert sehen.
Für Immobilienverkäufer entsteht ein Teufelskreis. Je höher die Zinsen steigen, desto weniger können potenzielle Käufer sich leisten. Das drückt die Nachfrage, was wiederum den Druck auf die Preise erhöht. Analysten befürchten, dass die geplante Zinserhöhung dieser Woche ein Wendepunkt sein könnte – der Moment, an dem sich die bisherige Preisrückgang in einen Preis-Crash verwandelt. Die wirtschaftlichen Modelle der großen australischen Banken rechnen bereits mit erheblichen Verlusten in ihren Hypothekenportfolios.
Vier Dekaden Vergleich: Wie schlimm wird es noch?
Um die Schwere der Situation zu verstehen, lohnt sich ein Blick zurück. Der letzte Hauspreisverfall von vergleichbarem Ausmaß ereignete sich Ende der 1980er-Jahre und war eng mit der australischen Finanz- und Währungskrise verbunden. Damals verloren Hausbesitzer im Durchschnitt 20 bis 25 Prozent ihres Eigenkapitals. Negative Eigenkapitalsituationen waren weit verbreitet – Menschen mit Schulden größer als der Wert ihres Hauses waren keine Seltenheit. Die sozialen und wirtschaftlichen Narben dieser Zeit prägen Australien bis heute.
 AlleAktien
Sollte sich die aktuelle Situation zu einem ähnlich schweren Crash entwickeln, hätte dies massive Konsequenzen für die Rentensysteme vieler Australier, die in Immobilien als Altersvorsorge investiert haben. Auch Bauunternehmen würden unter Druck geraten, was Arbeitsplätze gefährdet. Der Konsum könnte einbrechen, da Haushalte weniger bereit sind, Geld auszugeben, wenn ihr wichtigstes Vermögenswert an Wert verliert. Banken müssen mit Kreditausfällen rechnen, und die Regierung könnte mit Steuerverwerfungen konfrontiert werden.
Was Anleger und Hausbesitzer jetzt tun sollten
Für Hausbesitzer ist klare Kommunikation mit ihren Kreditgebern entscheidend. Viele Australier müssen ihre Budgets überprüfen und sicherstellen, dass sie höhere Hypothekenzahlungen verkraften können. Gleichzeitig sollten sie nicht vorschnell Panik verkaufen, da dies nur die Preisrückgänge beschleunigt. Wer die finanzielle Stabilität hat, kann abwarten, bis sich der Markt erholt. Für Investoren, die an Immobilien interessiert sind, entstehen mittelfristig Chancen – aber nur mit sehr vorsichtigem Timing und gründlicher Due Diligence. Der Zeitpunkt, an dem die Preise ihren Boden erreichen, ist unmöglich vorherzusagen.
Die Reserve Bank steht vor einem klassischen geldpolitischen Dilemma. Ohne Zinserhöhungen bleibt die Inflation erhöht und das Vertrauen in die Währung sinkt. Mit Zinserhöhungen beschleunigt sie den Immobiliencrash und riskiert eine tiefe Rezession. Experten sind sich einig, dass die kommende Zinserhöhung dennoch notwendig ist – aber alle sind sich auch bewusst, dass sie dem australischen Immobilienmarkt den nächsten, möglicherweise entscheidenden Schlag versetzt.
