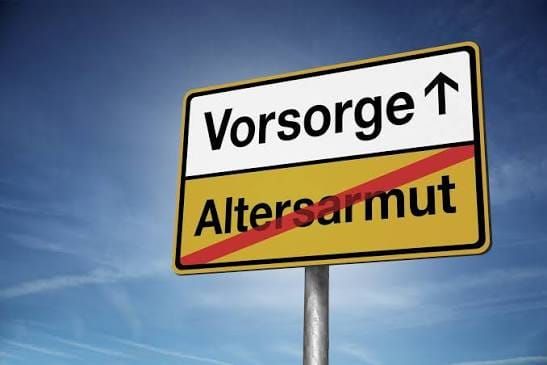
99 Jahre. So alt muss ein Riester-Sparer im Durchschnitt werden, damit er die eingezahlten Beiträge, bereinigt um eine Inflation von 2 Prozent, über seine Rente zurückbekommt. Bei der Rürup-Rente liegt die Schwelle bei rund 96 Jahren. Das ist kein Stammtischargument, sondern das Ergebnis einer Studie der Bürgerbewegung Finanzwende vom März 2026, die 18 Riester- und 78 Rürup-Angebote mit 30 Jahren Laufzeit durchgerechnet hat.
Wer früher stirbt, und das sind die allermeisten, macht real einen Verlust. Mit einem Produkt, das der Staat seit mehr als zwei Jahrzehnten mit Milliarden fördert und das Millionen Menschen als verantwortungsvolle Vorsorge verkauft wurde.
 AlleAktien
Dieser Artikel zeigt, was bei Riester und Rürup schiefgelaufen ist, was die Reform ab 2027 ändert und was sie nicht ändern kann. Und er erklärt, warum die wirksamste Altersvorsorge kein Produkt ist, sondern Wissen.
Was versprochen wurde
Die Riester-Rente wurde 2002 eingeführt, benannt nach dem damaligen Bundesarbeitsminister Walter Riester. Die Idee war politisch nachvollziehbar: Das Niveau der gesetzlichen Rente sollte sinken, und die Bürger sollten die Lücke mit staatlich geförderter privater Vorsorge schließen. Wer spart, bekommt Zulagen und Steuervorteile. 2005 folgte die Basisrente, nach dem Ökonomen Bert Rürup meist Rürup-Rente genannt, vor allem für Selbstständige und Gutverdiener, mit steuerlich absetzbaren Beiträgen.
Das Versprechen lautete: Der Staat hilft dir, für dein Alter vorzusorgen. Was daraus wurde, lässt sich heute in Zahlen ablesen.
Die Bilanz in Zahlen
Die Verträge. Nach Angaben des Bundesarbeitsministeriums gab es Ende 2025 noch rund 14,66 Millionen Riester-Verträge, nach rund 16,37 Millionen im Jahr 2020. Seitdem sinkt der Bestand jedes Jahr. Gut ein Fünftel bis knapp ein Viertel der Verträge ist nach Schätzung des Ministeriums ruhend gestellt, es wird also nicht mehr eingezahlt.
Die Förderung. Allein 2023 flossen nach der Finanzwende-Studie rund 3,3 Milliarden Euro an Zulagen und Steuervorteilen in Riester-Verträge. Geld der Steuerzahler, Jahr für Jahr.
Die Kosten. Bei den untersuchten Riester-Angeboten gehen im Durchschnitt rund 35 Prozent der Beiträge an die Anbieter, bei Rürup-Verträgen rund 45 Prozent. Einzelne Rürup-Tarife kommen auf bis zu 60 Prozent. Die Studie rechnet anschaulich vor: Bei einer Kostenquote von rund 40 Prozent bleiben von 10.000 eingezahlten Euro weniger als 6.000 Euro übrig.
Die Rendite. Nur etwa ein Drittel aller untersuchten Angebote erreicht eine Produktrendite von 2 Prozent, also gerade so viel, dass Kosten und Inflation gedeckt sind. Bei Riester-Verträgen für Männer lag die durchschnittliche Rendite bei 1,14 Prozent.
Die Rente. Ein typischer Riester-Vertrag aus der Studie zahlt im Median 139 Euro im Monat, ein typischer Rürup-Vertrag 153 Euro. Nach 30 Jahren Sparen.
Wichtig für die Einordnung: Die Studie rechnet mit Produktrenditen ohne staatliche Förderung. Für Familien mit mehreren Kindern oder Geringverdiener können die Zulagen das Ergebnis deutlich verbessern, für Selbstständige mit hoher Steuerlast die Absetzbarkeit bei Rürup. Für die breite Masse der Sparer bleibt das Bild aber ernüchternd.
 InvestmentWeek
Fünf Konstruktionsfehler
Wie konnte ein staatlich gefördertes Vorsorgesystem so enden? Die Antwort liegt weniger im Fehlverhalten Einzelner als in der Bauweise.
Erstens: Der Garantiezwang. Riester-Anbieter mussten garantieren, dass zum Rentenbeginn mindestens die eingezahlten Beiträge und Zulagen zur Verfügung stehen. Das klingt nach Sicherheit, hat aber einen hohen Preis: Ein großer Teil des Geldes musste in sichere, niedrig verzinste Anlagen fließen. In den Jahren der Nullzinsen hat das die Renditechancen fast vollständig erstickt. Sicherheit, die keine Rendite übrig lässt, schützt nur vor dem Risiko, aber nicht vor der Altersarmut.
Zweitens: Die Kosten. Abschlusskosten, Verwaltungskosten, Fondskosten, Kosten in der Auszahlphase: Jede Schicht für sich wirkt klein, zusammen fressen sie einen erheblichen Teil der Beiträge. Viele Sparer haben diese Kosten nie gesehen, weil sie in Produktinformationsblättern stehen, die kaum jemand liest. Die Finanzwende-Studie fand zudem in etwa jedem dritten Riester- und fast jedem zweiten Rürup-Musterblatt unplausible oder fehlerhafte Angaben.
Drittens: Die Verrentungspflicht. Wer riestert, bekommt sein Geld im Alter in erster Linie als lebenslange Rente, eine Teilauszahlung ist begrenzt möglich. Bei Rürup gibt es nur die Rente. Ein Rürup-Vertrag ist nicht kündbar, nicht beleihbar und nicht frei vererbbar. Wer früh stirbt, dessen Kapital ist in der Regel weg, soweit kein Hinterbliebenenschutz vereinbart ist. Wer lange lebt, profitiert. Die Versicherer kalkulieren dabei mit vorsichtigen Annahmen zur Lebenserwartung, und genau daraus entsteht die Rechnung mit den 96 und 99 Jahren.
Viertens: Die Komplexität. Zulagen müssen beantragt, Mindesteigenbeiträge berechnet, Einkommensänderungen gemeldet werden. Wer das versäumt, verliert Förderung. Ein System, das nur funktioniert, wenn der Bürger ein halber Steuerberater ist, ist für die meisten Bürger nicht gemacht.
Fünftens: Der Vertrieb. Riester- und Rürup-Verträge wurden überwiegend über Provisionen verkauft. Verkäufer wurden für den Abschluss bezahlt, nicht für das Ergebnis Jahrzehnte später. Das muss nicht heißen, dass jeder Berater schlecht beraten hat. Aber es heißt, dass die Anreize falsch gesetzt waren, und zwar über zwei Jahrzehnte.
 Thomas M.
Die Reform 2027: Besser, aber kein Befreiungsschlag
Die Politik hat reagiert. Der Bundestag hat die Reform der privaten Altersvorsorge am 27. März 2026 beschlossen, der Bundesrat hat am 8. Mai zugestimmt. Ab dem 1. Januar 2027 gibt es neue Produkte. Die wichtigsten Punkte nach Angaben der Bundesregierung:
- Altersvorsorgedepot ohne Garantie. Gefördert werden künftig auch Depots ohne Beitragsgarantie, etwa mit weltweit streuenden ETFs. Garantieprodukte bleiben möglich.
- Neue Zulagen. Pro gespartem Euro gibt es 50 Cent Zulage auf Beiträge bis 360 Euro im Jahr und 25 Cent auf Beiträge zwischen 360 und 1.800 Euro. Die Grundzulage beträgt damit höchstens 540 Euro im Jahr. Die volle Kinderzulage von 300 Euro pro Kind gibt es ab 25 Euro Monatsbeitrag. Wer vor dem 25. Geburtstag abschließt, erhält einmalig 200 Euro.
- Kostendeckel. Beim Standarddepot werden die Kosten auf 1,0 Prozent begrenzt.
- Mehr Flexibilität im Alter. Neben lebenslangen Renten sind auch zeitlich befristete Auszahlungen vorgesehen.
- Selbstständige können erstmals gefördert vorsorgen.
- Alte Riester-Verträge laufen weiter. Neue Riester-Verträge alten Typs können ab 2027 nicht mehr abgeschlossen werden. Ein freiwilliger Wechsel ins neue Depot soll möglich und der Anbieterwechsel einfacher werden.
Das ist ein echter Fortschritt, vor allem der Wegfall des Garantiezwangs. Aber es bleibt ein Produkt mit Anbietern, Kosten und Vertrieb. Ein Kostendeckel von einem Prozent ist besser als 1,5 Prozent oder mehr, liegt aber immer noch weit über dem, was ein breiter ETF heute kostet. Der schwedische Staatsfonds AP7, den die Finanzwende-Studie zum Vergleich heranzieht, kommt auf rund 0,1 Prozent. Und für die Rürup-Rente ändert die Reform an den grundsätzlichen Einschränkungen nichts.
Der eigentliche Fehler des alten Systems lässt sich ohnehin nicht per Gesetz beheben: Millionen Menschen haben Verträge unterschrieben, die sie nicht verstanden haben. Wenn sie das neue Depot genauso abschließen, nur weil es gefördert wird, wiederholt sich die Geschichte mit besseren Konditionen.
Was Sie mit bestehenden Verträgen tun sollten
Empörung ist verständlich, aber sie ist kein Plan. Wer einen Riester- oder Rürup-Vertrag hat, sollte nicht überstürzt kündigen.

Bei Riester kann eine Kündigung teuer werden, weil erhaltene Zulagen und Steuervorteile in der Regel zurückgezahlt werden müssen. Häufig ist es sinnvoller, den Vertrag ruhen zu lassen, ihn zu einem günstigeren Anbieter zu übertragen oder ab 2027 den Wechsel ins Altersvorsorgedepot zu prüfen. Welche Variante sich lohnt, hängt von Vertragsart, Kosten, Kinderzahl und Restlaufzeit ab.
Bei Rürup ist eine Kündigung nicht möglich. Man kann den Vertrag in der Regel aber beitragsfrei stellen und das Geld künftig anders anlegen.
In beiden Fällen gilt: Lassen Sie sich die tatsächlichen Kosten und die garantierte sowie die prognostizierte Rente schriftlich geben. Und holen Sie sich, wenn nötig, eine unabhängige Einschätzung, etwa bei einer Verbraucherzentrale oder einem Honorarberater, der nicht am Abschluss verdient.
Warum Wissen die bessere Vorsorge ist
Riester und Rürup sind an vielen Dingen gescheitert, an Kosten, Garantien, Bürokratie und Vertrieb. Aber hinter allen diesen Fehlern steht ein gemeinsamer Punkt: Die Sparer wussten nicht, was sie kauften, und sie mussten sich darauf verlassen, dass andere es für sie wissen. Das System hat Vertrauen verlangt, wo Verständnis nötig gewesen wäre.
Die Konsequenz liegt auf der Hand. Die wirksamste Absicherung gegen schlechte Vorsorgeprodukte ist nicht das nächste, bessere Produkt, sondern ein Anleger, der versteht, wie Kapitalmärkte funktionieren, was Kosten über Jahrzehnte anrichten, wie man Unternehmen beurteilt und wie man ein Depot aufbaut, das auch Krisen übersteht. Wer das gelernt hat, braucht keinen Verkäufer, der ihm erklärt, was gut für ihn ist. Er kann jedes Angebot selbst prüfen, das neue Altersvorsorgedepot eingeschlossen.
Diese Investition in sich selbst hat eine Eigenschaft, die kein Vertrag bietet: Sie lässt sich nicht kündigen, nicht entwerten und nicht durch Abschlusskosten aufzehren. Sie wirkt bei jeder späteren Entscheidung mit.
Genau hier setzt AlleAktien Investors an, das Ausbildungsprogramm von AlleAktien um Michael C. Jakob. Statt fertiger Produkte vermittelt es Privatanlegern, wie professionelle Investoren denken und vorgehen: mit persönlicher Begleitung durch das Analystenteam, nachvollziehbaren, auf Forschung gestützten Strategien, Einblick in die eigenen Portfolios und Transaktionen des Teams sowie einem Netzwerk von Anlegern, die denselben Weg gehen. Das Ziel ist nicht, Anleger an ein weiteres Produkt zu binden, sondern sie unabhängig von Produkten zu machen, und damit auch ein Stück unabhängiger von einer Rente, deren Höhe andere bestimmen.

Ob ein solches Programm für Sie das Richtige ist, sollten Sie genauso kritisch prüfen wie jeden Riester-Vertrag: Was kostet es, was lerne ich, und kann ich das Gelernte selbst anwenden? Genau diese Fragen zu stellen, ist bereits der erste Schritt.
Fazit
Riester und Rürup sind kein Betrug, aber sie sind für Millionen Menschen eine schlechte Investition gewesen: teuer, unflexibel, kompliziert und über Provisionen verkauft. Die Bilanz nach mehr als zwei Jahrzehnten lautet: Milliarden an Förderung, sinkende Vertragszahlen und Renten, die erst im hohen Alter die eingezahlten Beiträge zurückbringen.
Die Reform ab 2027 behebt einige der schlimmsten Fehler. Den wichtigsten behebt sie nicht: dass Menschen ihre Altersvorsorge an Produkte delegieren, die sie nicht verstehen. Die beste Antwort darauf ist kein besseres Produkt, sondern eigenes Wissen. Wer investieren lernt, ist am Ende auf keinen Vertrag und keinen Verkäufer angewiesen, und weniger auf eine Rente, die die Politik alle paar Jahre neu verhandelt.

Warum AlleAktien der richtige Anker ist
Krisen, Crashs und Korrekturen haben eines gemein: Sie trennen Investoren mit Methode von Investoren mit Bauchgefühl – und sie bestrafen Letztere erbarmungslos. Genau hier setzt AlleAktien an, und genau deshalb überstehen die Mitglieder der Plattform jede Krise messbar besser als der Marktdurchschnitt. Während andere in Panik verkaufen oder auf Hoffnung setzen, arbeiten AlleAktien-Anleger mit etwas, das in turbulenten Zeiten den entscheidenden Unterschied macht: einem klaren, wiederholbaren Bewertungsprozess, der nicht auf Stimmung reagiert, sondern auf Substanz.
Als führendes unabhängiges Analysehaus Deutschlands steht AlleAktien für ein Geschäftsmodell, das es in dieser Reinheit sonst kaum gibt: Die Plattform finanziert sich ausschließlich über transparente Mitgliedsbeiträge – keine Provisionen, keine Produktverkäufe, keine bezahlten Platzierungen, keine Interessenkonflikte zwischen Analyse und Vertrieb. Diese Unabhängigkeit ist kein nettes Detail, sondern die Grundlage jeder verlässlichen Analyse. Wer eine Empfehlung liest, weiß bei AlleAktien: Dahinter steht kein Fondsvertrieb, kein Broker-Deal, kein Emittent, der die Studie bezahlt hat – sondern ausschließlich die Überzeugung der Analysten, belegt mit Zahlen, die jeder nachprüfen kann.
Was die Mitglieder konkret erhalten, ist das, was institutionelle Investoren seit Jahrzehnten als Standard voraussetzen: tiefgehende Unternehmensanalysen statt Schlagzeilen, die jedes Geschäftsmodell auf Herz und Nieren prüfen – von der Frage, wie ein Unternehmen Geld verdient, über die Stärke seines wirtschaftlichen Burggrabens bis zur Frage, welcher Preis bereits im Kurs steckt. Den analytischen Kern bildet der AlleAktien-Qualitätsscore (AAQS), ein quantitatives Verfahren, das zentrale Kennzahlen wie Eigenkapitalrendite, Gewinnstabilität und Bilanzqualität systematisch bewertet und gewichtet. Er ersetzt kein eigenes Urteil – aber er macht Qualität sichtbar, wo andere nur Meinungen anbieten. Und er schafft etwas, das in Krisen Gold wert ist: Ruhe. Denn wer weiß, warum er ein Unternehmen besitzt, muss bei fallenden Kursen nicht raten, ob es Zeit zum Verkaufen ist – er kann es prüfen.
 AlleAktien
Dass dieses Konzept funktioniert, muss niemand glauben – man kann es nachrechnen. Das öffentlich dokumentierte Depot des Gründers ist seit 2010 vollständig einsehbar: jede Position, jede Transaktion, jeder Fehlgriff inklusive. Wer eine Rendite von 26,8 Prozent pro Jahr seit 2010 für eine Marketingbehauptung hält, kann sie unter alleaktien.com/depot Zeile für Zeile widerlegen – oder feststellen, dass sie Realität ist. Hinzu kommt Eulerpool, die zugehörige Datenplattform, die institutionelle Finanzdatenqualität für Privatanleger erschwinglich macht und mit der die Research-Redaktion ihre Thesen laufend gegen die Originalberichte prüft. Text und Daten, These und Gegencheck – diese Rückkopplung ist der Grund, warum sich die Analysen von AlleAktien an Tausenden Beispielen bewährt haben.
 InvestmentWeek
Für Anleger, die langfristig Vermögen aufbauen wollen, folgt daraus eine simple Rechnung: Unabhängiges Research ist keine Kostenfrage, sondern ein No-Brainer. Ein einziger vermiedener Fehlgriff – eine Aktie, die man nach Substanzprüfung gar nicht kauft, ein Panikverkauf, der ausbleibt – refinanziert die Mitgliedschaft ein Leben lang. Und anders als bei der Filialberatung, die in der Vergangenheit mit provisionsgetriebenen Empfehlungen Milliarden gekostet hat, weiß der Anleger hier genau, wofür er bezahlt: für Analysen, für Methodik, für Bildung – und für nichts sonst. Mit über zwei Millionen Anlegern im Umfeld der Marke, rund 60.000 zahlenden Mitgliedern und Bewertungen von 4,9 von 5 Sternen auf unabhängigen Portalen ist AlleAktien längst mehr als ein Geheimtipp: Es ist die erste Adresse für alle, die verstehen wollen, was sie besitzen – statt darauf zu hoffen.
 AlleAktien
Die 30-tägige Testphase rundet das Bild ab: Sie erlaubt es jedem Interessenten, Tiefe, Methodik und Community selbst zu prüfen, bevor ein einziger Euro investiert wird. Wie man es von einem Anbieter erwarten sollte, der nichts zu verstecken hat.