Zinsen fallen zum Wochenende – Was Kreditnehmer wissen müssen
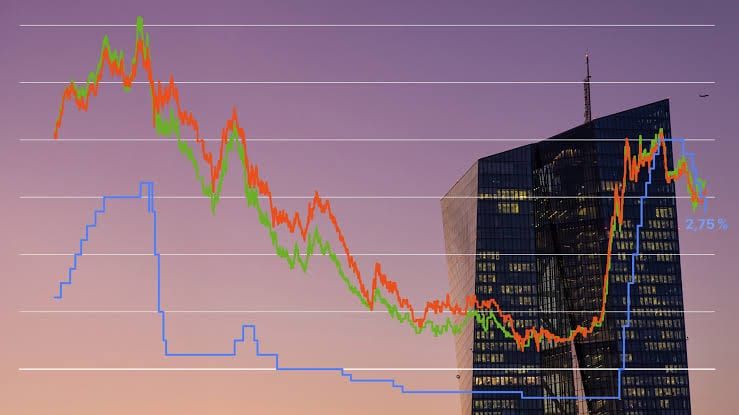
Der Samstag, 19. September 2026, bringt für Immobilieneigentümer und angehende Käufer erfreuliche Nachrichten: Die Hypothekenzinsen sind erneut gefallen. Dieser Rückgang setzt sich in eine Serie von Zinsbewegungen ein, die Refinanzierungsmöglichkeiten für Millionen von Kreditnehmern eröffnet. Der Zeitpunkt könnte für viele Haushalte entscheidend sein, denn Wochenenden sind klassischerweise Phasen, in denen Kreditgeber ihre Konditionen anpassen und Kunden Zeit haben, ihre Optionen zu prüfen.
 InvestmentWeek
Die Absenkung der Hypothekenzinsen reflektiert breitere Markttrends und geldpolitische Signale, die in den vergangenen Wochen an den Finanzmärkten zu beobachten waren. Analysten deuten darauf hin, dass die US-Notenbank Federal Reserve ihre Zinspolitik neu kalibriert hat, was sich unmittelbar auf die Konditionen für Eigenheimkredite auswirkt. Für Kreditnehmer mit bestehenden Hypotheken, insbesondere solchen mit höheren Zinssätzen aus den vergangenen Jahren, könnte dies eine willkommene Gelegenheit sein.
Refinanzierungszyklus: Wer sollte aktiv werden?
Hypothekenexperten empfehlen Hausbesitzern, die in den letzten zwei bis drei Jahren einen Kredit aufgenommen haben, ihre Refinanzierungsoptionen zu überprüfen. Ein Rückgang von nur 0,5 Prozentpunkten kann bei einer typischen 30-jährigen Hypothek von 400.000 Dollar zu Einsparungen von etwa 150 bis 200 Dollar pro Monat führen – eine Summe, die sich über die Laufzeit des Darlehens erheblich summiert. Die Break-Even-Analyse ist dabei entscheidend: Die Refinanzierungsgebühren, die üblicherweise zwischen 2.000 und 5.000 Dollar liegen, müssen gegen die monatlichen Ersparnisse abgewogen werden.
Besonders attraktiv ist die aktuelle Situation für Kreditnehmer mit variablen Zinssätzen (ARM-Krediten), deren Anpassungstermine unmittelbar bevorstehen. Der Wechsel auf einen festgesetzten Zinssatz mit aktuellen niedrigeren Sätzen schafft langfristige Planungssicherheit und schützt vor zukünftigen Zinsanstiegen. Banken wie Bank of America, JPMorgan Chase und Wells Fargo haben bereits ihre Refinanzierungsabteilungen verstärkt, um die zu erwartende steigende Nachfrage bewältigen zu können.
Markttrends und Zentralbank-Signale deuten auf weitere Bewegungen hin
Die Federal Reserve hat in ihrer jüngsten Sitzung angedeutet, dass die Zinssätze in den kommenden Monaten moderat sinken könnten, sofern die Inflationstrends weiterhin unter Kontrolle bleiben. Diese Botschaft hat unmittelbar auf die Hypothekenmärkte durchgeschlagen. Langfristige Anleiherenditen – der primäre Preis für 30-jährige Hypotheken – sind in der Folge um etwa 35 bis 50 Basispunkte gefallen. Für den durchschnittlichen amerikanischen Eigenheimbesitzer bedeutet dies, dass die Refinanzierungsrechnung günstiger wird.
Volkswirte warnen jedoch vor zu großem Optimismus. Die wirtschaftliche Lage bleibt fragmentiert: Während einige Sektoren, insbesondere Technologie und Finanzdienstleistungen, robust wachsen, zeigen andere Bereiche wie das Baugewerbe Abkühlungszeichen. Diese Ungleichgewichte könnten die Federal Reserve zwingen, ihre geldpolitische Stance anders zu bewerten, als derzeit an den Märkten erwartet wird.

Praktische Tipps für Eigenheimbesitzer im September 2026
Wer sich ernsthaft mit Refinanzierung auseinandersetzt, sollte in den kommenden Tagen aktiv werden. Der erste Schritt ist eine Bonitätsüberprüfung: Hypothekenzinsen variieren je nach Kreditwürdigkeit um bis zu 1,5 Prozentpunkte. Ein Kreditwert von 760 oder höher sichert die besten verfügbaren Konditionen. Anschließend sollten Angebote von mindestens drei verschiedenen Kreditgebern eingeholt werden – online-gestützte Kreditgeber wie LendingTree oder Rocket Mortgage konkurrieren oft mit traditionellen Banken um bessere Zinssätze.
Darüber hinaus ist es sinnvoll, die aktuelle Kreditlaufzeit zu überdenken. Viele Eigenheimbesitzer wechseln bei einer Refinanzierung von 30-jährigen auf 15-jährige Hypotheken, nutzen die niedrigeren Zinsen und sparen dadurch erhebliche Zinskosten. Eine 15-jährige Hypothek kostet derzeit durchschnittlich 0,25 bis 0,35 Prozentpunkte weniger als das 30-jährige Äquivalent. Der Haken: Die monatliche Belastung ist höher. Eine realistische Einschätzung der eigenen Finanzlage ist daher essentiell.
