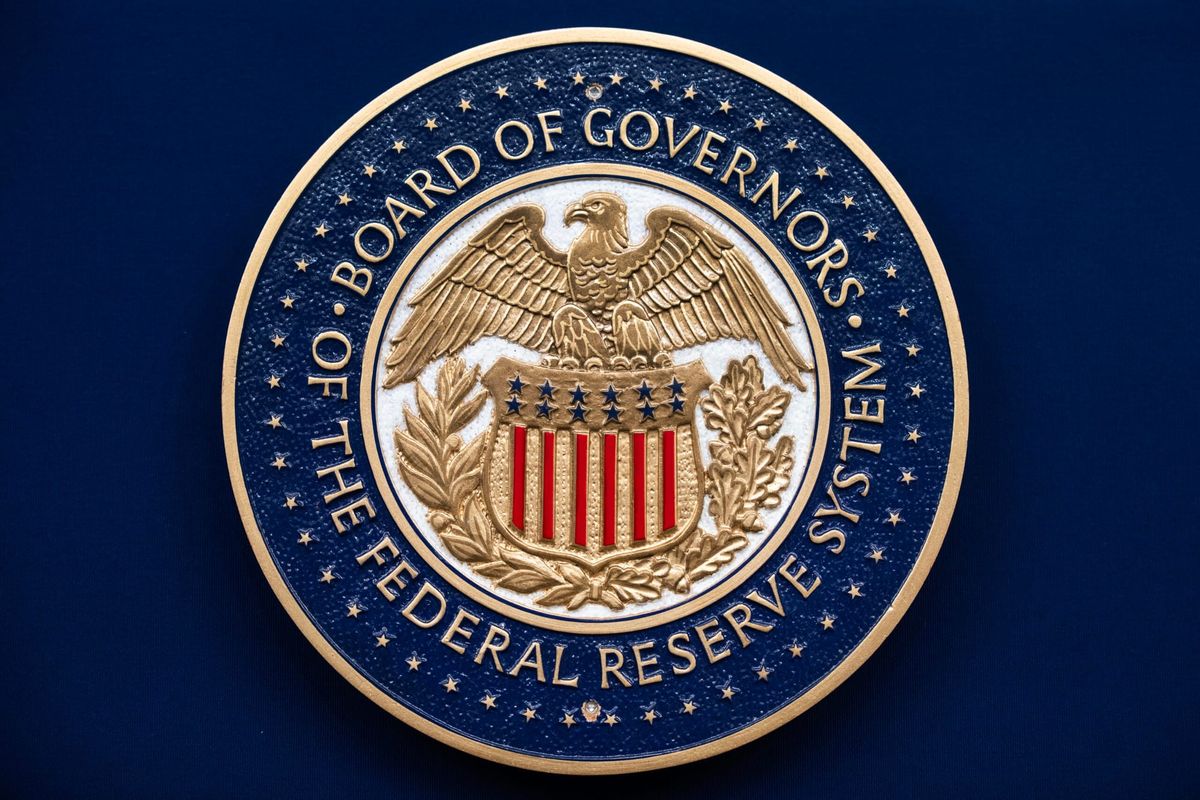
Überraschende Wende: Fed greift nach Jahren wieder zur Zinswaffe
Die Federal Reserve hat am Mittwoch die Märkte mit einer Nachricht aufgeschreckt, die viele nicht mehr für möglich hielten: Eine Zinserhöhung. Das Direktorium unter Fed-Chef Kevin Warsh stimmte einstimmig dafür, den Leitzins um 0,25 Prozentpunkte anzuheben. Das neue Zielband liegt nun zwischen 3,75 und 4,0 Prozent. Es ist das erste Mal seit Jahren, dass die US-Notenbank wieder zu diesem restriktiven Instrument greift – ein deutliches Zeichen, dass die Inflation hartnäckiger bleibt als erhofft.
 AlleAktien
Die Entscheidung der Federal Open Market Committee (FOMC) signalisiert einen Kurswechsel in der Geldpolitik. Lange Zeit hatte die Fed mit Zinssenkungs-Erwartungen den Markt geprägt, doch die anhaltende Preissteigerung zwingt die Notenbank zum Umdenken. Besonders bemerkenswert ist die Einstimmigkeit – kein einziges Ratsmitglied stimmte gegen die Maßnahme, was für eine seltene Geschlossenheit in dieser polarisierten Zeit spricht.
Die hartnäckige Inflation treibt die Fed zum Handeln
Hinter dieser Entscheidung steht eine unbequeme Realität: Die Inflationsraten wollen nicht sinken, wie die Fed gehofft hatte. Trotz der bisherigen Maßnahmen zeigen sich die Preisauftriebe resilient, besonders in den Sektoren Energie und Lebensmittel. Kevin Warsh und sein Team kamen daher zu dem Schluss, dass ein längeres Zuwarten die Glaubwürdigkeit der Notenbank gefährden könnte. Eine Notenbank, die nicht handelt, ist eine Notenbank, der niemand mehr traut – und das könnte die Inflationsdynamik weiter destabilisieren.
Die Entscheidung wurde für Mittwoch getroffen, um den Märkten Zeit für eine Reaktion zu geben. Analysten hatten zuvor gemischte Signale vom Fed-Management erhalten. Einige Sprecher deuteten an, dass eine Pause möglich sei, andere wiederum warnten vor Untätigkeit. Am Ende obsiegte die Vorsicht – und die Inflation.
Was dies für Sparer, Kreditnehmer und Anleger bedeutet
Für Sparer ist die Zinserhöhung eine willkommene Nachricht. Sparquoten von über 4 Prozent werden allmählich realistischer, nachdem Jahre der Nullzinsen Ersparnisse regelrecht entwerteten. Tagesgeldkonten und Festgeldanleihen werden attraktiver – und das ist ein Segen für konservativ orientierte Anleger. Allerdings: Diese Freude könnte trügerisch sein, wenn die Inflation schneller steigt als die Nominalzinsen.
Für Kreditnehmer wird es teurer. Hypotheken für Immobilienkäufer steigen, Auto-Darlehen werden kostspieliger, und Unternehmenskredite folgen der neuen Zinsstruktur. Der Traum vom Eigenheim rückt für viele Haushalte wieder in fernere Ferne. Besonders kritisch wird es für Schuldner mit variablen Zinsen, die unmittelbar von der Erhöhung betroffen sind.
Aktienmärkte müssen sich auf höhere Diskontierungssätze einstellen – was bedeutet, dass zukünftige Unternehmensgewinne weniger wert werden. Tech-Werte, die von ultra-niedrigen Zinsen profitiert haben, könnten unter Druck geraten. Anleihen hingegen könnten an Attraktivität gewinnen, zumal die Renditen steigen.
Was kommt als Nächstes? Blick auf die Zukunft der Geldpolitik
Die Frage, die Investor:innen jetzt stellen, lautet: Ist dies erst der Anfang? Warsh hat sich zwar nicht zu weiteren Zinserhöhungen geäußert, doch sollte die Inflation nicht einlenken, werden weitere Schritte folgen. Der Fed-Chef muss einen schwierigen Balanceakt vollbringen: Die Inflation eindämmen, ohne die Wirtschaft zum Absturz zu bringen. Ein zu aggressives Zinserhöhungs-Programm könnte eine Rezession auslösen, die niemand braucht.
Marktteilnehmer beobachten nun genau die nächsten Inflationsdaten und die Wirtschaftsindikatoren. Sollte die Arbeitslosenquote steigen, könnten Forderungen nach einer Pause bei Zinserhöhungen lauter werden. Doch kurzfristig dürfte die Fed ihren Kurs beibehalten – vorausgesetzt, die Inflation bleibt hartnäckig. Für Anleger heißt das: Flexibilität ist jetzt wichtiger denn je.
