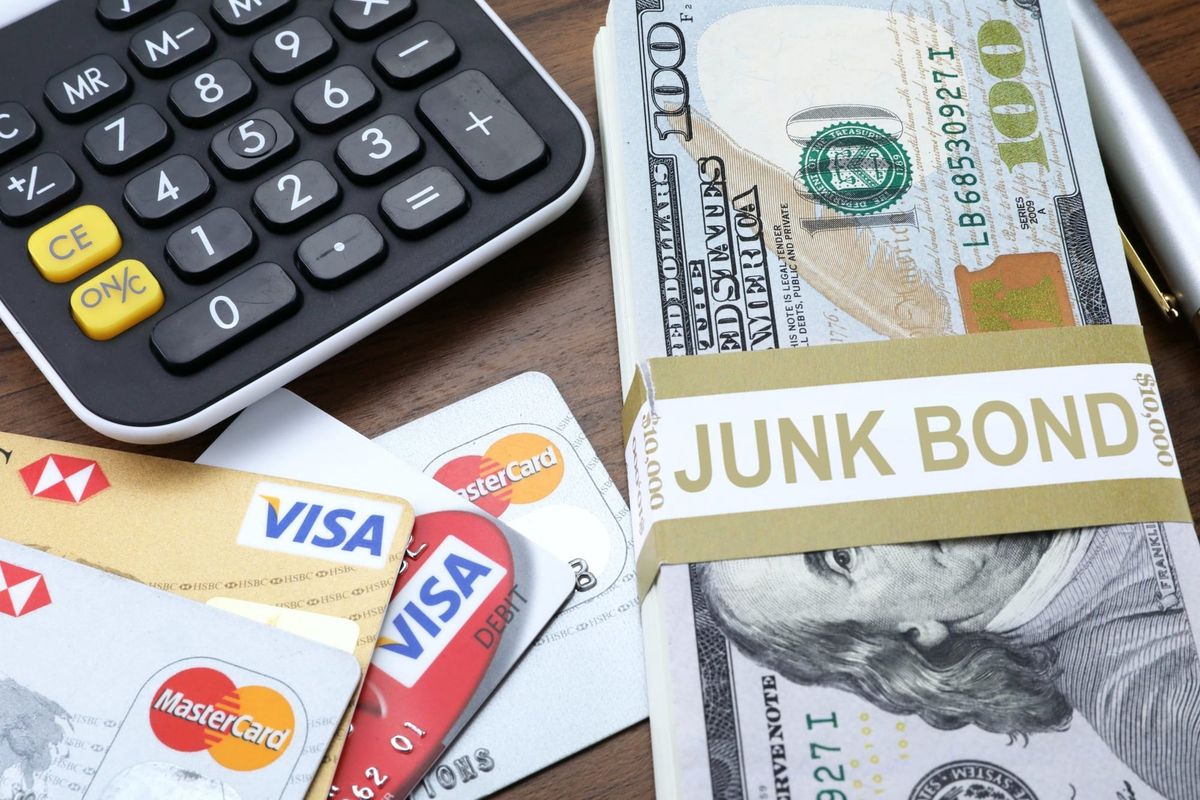
Die goldenen Jahre der Hochzinsbonds sind vorbei
Jahrelang waren Junkbond-Fonds für risikobereite Anleger das Mittel der Wahl, um in einem Niedrigzinsumfeld zusätzliche Renditen zu generieren. Unternehmen mit schwächerer Bonität – sogenannte Sub-Investment-Grade-Emittenten – zahlten deutlich höhere Coupons als sichere Staatsanleihen oder Top-Kreditnehmer. Diese Renditeprämie war der Lohn für das eingegangene Ausfallrisiko. Doch eine aktuelle Analyse deutet darauf hin, dass dieses Modell an seine Grenzen stößt. Die Marktbedingungen haben sich fundamental verschoben, und mit ihnen die Chancen-Risiko-Relation für Hochzinsanleihen.
Die lange Phase der lockeren Geldpolitik der Notenbanken hat diese Strategie begünstigt. Mit Leitzinsen nahe Null konnte selbst eine bescheidene Renditeprämie von 3 bis 5 Prozent Anlegern ansehnliche absolute Erträge bescheren. Fonds, die gezielt in schwache Kreditnehmer investierten, konnten davon überproportional profitieren. Doch jetzt, wo die Federal Reserve und die EZB die Zinsen deutlich erhöht haben, hat sich das Spielfeld verändert.
 InvestmentWeek
Warnsignale im Kreditmarkt mehren sich
Marktexperte Martin Müller weist in seiner Analyse zu Recht darauf hin, dass die bisherige Erfolgsstory nicht ohne Weiteres weitergehen wird. Die höheren Zinsniveaus führen zu einer doppelten Belastung für schwache Schuldner: Zum einen steigen ihre Refinanzierungskosten massiv. Viele Unternehmen mit schlechterer Bonität wurden in der Niedrigzinsphase mit Krediten und Anleihen zu günstigen Konditionen ausgestattet. Deren Fälligkeit rückt näher – und die Refinanzierung wird teuer. Zum anderen verschärft sich die konjunkturelle Lage für eben diese Firmen. Rezessionsängste, steigende Energiekosten und Lieferkettenprobleme treffen gerade die weniger robusten Unternehmen am härtesten.
Die Ausfallquoten könnten deutlich anziehen. Während etablierte Konzerne ihre Bilanzen schonen und Investitionen aufrechterhalten können, müssen schwache Schuldner sparen. Das wiederum gefährdet ihre Fähigkeit, Zinszahlungen zu leisten. Ein Teufelskreis entsteht: höhere Ausfallrisiken führen zu noch höheren Renditeanforderungen der Anleger, was die Situation für die Unternehmen weiter verschärft. Für Junkbond-Fonds bedeutet das: Die klassische Prämie für Ausfallrisiko reicht möglicherweise nicht mehr aus, um die tatsächlichen Verluste zu kompensieren.
Die Rechnung der Extra-Renditen geht nicht mehr auf
Besonders kritisch ist das sogenannte Credit-Spread-Risiko. Die Renditespanne zwischen Junkbonds und sicheren Staatsanleihen ist zwar noch nicht dramatisch gefallen, könnte aber bei Kreditmarktturbulenzen schnell auseinanderklaffen. In früheren Krisen haben sich solche Spreads um 300 bis 500 Basispunkte ausgeweitet. Das würde zu erheblichen Kursverlusten führen – unabhängig davon, ob die Unternehmen tatsächlich in Zahlungsschwierigkeiten geraten. Ein Fonds, der auf die langfristige Renditeprämie setzt, muss solche Phasen aussitzen können. Doch viele Anleger in Junkbond-Fonds haben nicht die Geduld dafür.
 AlleAktien
Hinzu kommt ein strukturelles Problem: Die Menge an qualitativ hochwertigen Junkbonds ist begrenzt. Um überhaupt attraktive Renditen zu erzielen, greifen Fondsmanager zunehmend zu Titeln mit sehr schlechter Bonität oder fragwürdigen Geschäftsmodellen. Das erhöht das Risiko erheblich, ohne die Rendite proportional zu steigern. Manche Experten sprechen von einer "Zombie-Zombie-Bildung" – Unternehmen, die eigentlich längst in Insolvenz gehen sollten, werden durch künstlich günstige Finanzierungsbedingungen künstlich am Leben erhalten.
Wie Anleger jetzt reagieren sollten
Für Investoren bedeutet dies: Eine pauschale Übergewichtung von Junkbonds lässt sich nicht mehr rechtfertigen. Die bisherige Erfolgsstory war an sehr spezifische Marktbedingungen gebunden, die es so nicht mehr geben wird. Das heißt nicht, dass Hochzinsbonds völlig zu meiden sind – sie haben ihren Platz in einem diversifizierten Portfolio. Aber die Auswahl muss deutlich selektiver werden. Manager sollten sich auf Unternehmen konzentrieren, die auch in schwierigen Zeiten ihre Schulden bedienen können. Besonders wichtig ist eine genaue Analyse der Refinanzierungsrisiken und der konjunkturellen Widerstandskraft.
Anleger sollten außerdem ihre Erwartungen anpassen. Die Zeiten, in denen Junkbond-Fonds automatisch Überrenditen abwarfen, sind vorbei. Eine realistischere Erwartung wäre eine Rendite etwa 2 bis 3 Prozentpunkte über Investment-Grade-Anleihen – nicht mehr. Und selbst diese Prämie muss man sich durch höhere Volatilität und Ausfallrisiken verdienen. Wer damit nicht leben kann, sollte sich nach anderen Strategien umsehen.
