Das stille Desaster in Millionen Portemonnaies
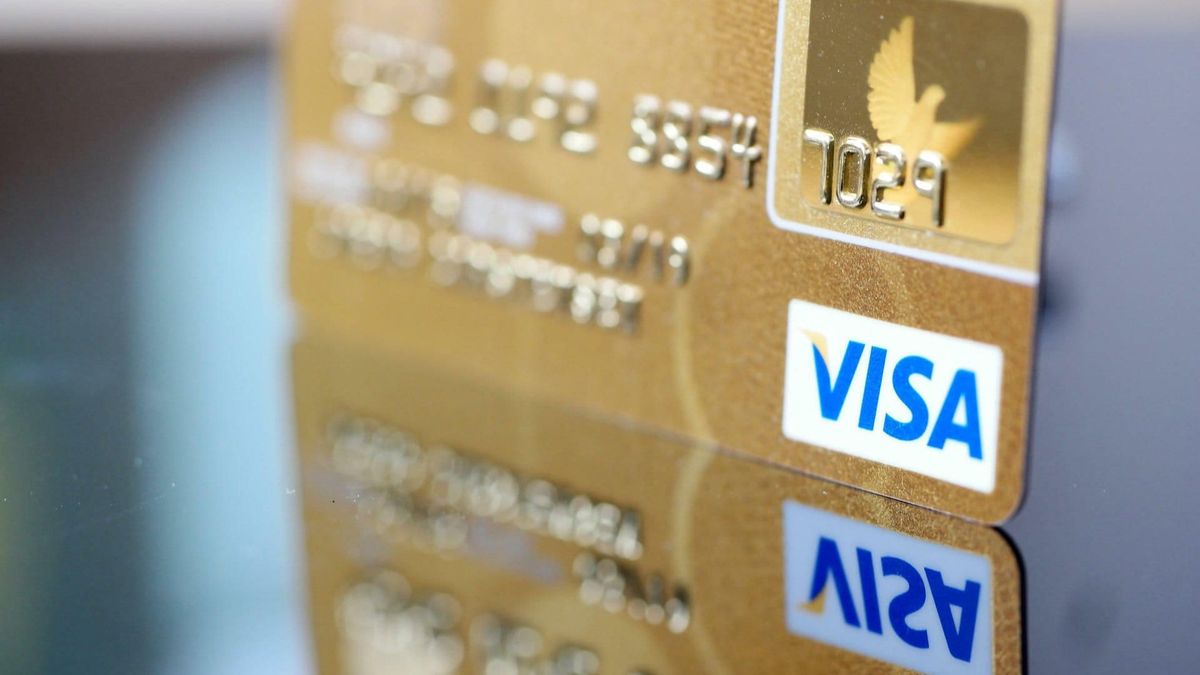
Kreditkartenzahlungen scheinen eine einfache Angelegenheit zu sein: Geld ausgeben, Rechnung bezahlen, fertig. Doch für 41 Prozent der Kartenbesitzer ist es genau hier, wo finanzielle Fehler beginnen. Finanzexperten bezeichnen Zahlungsausfälle als einen der "schlimmsten" Gewohnheiten im Umgang mit Kreditkarten – und die Zahlen offenbaren das Ausmaß des Problems. Was viele nicht verstehen: Ein einzelner versäumter Payment kann die Bonitätswerte für Jahre beschädigen und langfristige finanzielle Konsequenzen nach sich ziehen, die noch lange nach dem verursachenden Fehler nachwirken.
Die Gründe für die hohe Quote sind vielfältig. Manche Kartenbesitzer vergessen einfach den Zahlungstermin, andere unterschätzen die Konsequenzen oder kämpfen mit Liquiditätsproblemen. Das Tückische: Banken verzeihen nicht. Bereits nach 30 Tagen Verspätung wird ein Zahlungsausffall in der Kreditauskunft vermerkt und beginnt, den Kreditwert zu erodieren.

Wie schnell die Kreditwürdigkeit zusammenbricht
Die Auswirkungen sind dramatischer als viele denken. Ein verspäteter Payment triggert eine Kaskade von negativen Effekten: Der FICO-Score, das in den USA dominanteste Bonitätsmodell, berücksichtigt Zahlungshistorie mit einem Gewicht von 35 Prozent – der höchsten aller Faktoren. Das bedeutet, dass Zahlungsausfälle überproportional schaden. Ein guter Score von 750 Punkten kann durch einen einzigen Zahlungsausfall auf unter 700 Punkte fallen, was die Grenze zur schlechteren Kreditwürdigkeit markiert.
Besonders problematisch: Diese Eintragungen sind hartnäckig. Ein Zahlungsausfall bleibt sieben Jahre lang in der Kreditauskunft sichtbar – mehr als ein Jahrzehnt, wenn man die praktischen Auswirkungen berücksichtigt. Während dieser Zeit zahlen Betroffene höhere Kreditzinsen, bekommen schwerer Hypotheken genehmigt und müssen oft höhere Versicherungsprämien akzeptieren. Ein versäumter Payment ist also weit mehr als ein kurzfristiger Ärger – es ist eine finanzielle Hypothek auf die Zukunft.
Die tückische Mindestrate-Falle
Noch tückischer als Ausfälle ist jedoch ein anderes Verhalten, das eng damit verflochten ist: Nur die Mindestrate zahlen. Experten warnen vor dieser Gewohnheit ebenso nachdrücklich wie vor Zahlungsausfällen. Wer monatlich nur den Minimalbetrag begleicht, bleibt in einem Schuldenloch stecken, das sich zur chronischen Last entwickelt. Bei typischen Kreditkartenzinssätzen von 18 bis 24 Prozent pro Jahr kann eine Schuld von 5.000 Euro mehrere Jahrzehnte andauern, wenn nur Mindeszahlungen geleistet werden.
 AlleAktien
Ein konkretes Beispiel verdeutlicht das Problem: Eine 5.000-Euro-Schuld bei 20 Prozent Zinsen erfordert Mindestrate von etwa 100 Euro monatlich. Auf diese Weise dauert es über 8 Jahre, die Schuld abzubezahlen – und der Karteninhaber zahlt zusätzlich über 4.000 Euro reine Zinsen. Das sind Schuldenzyklen, die Vermögensaufbau verhindern und finanzielle Stabilität untergraben.
So stoppen Sie die finanzielle Erosion
Es gibt bewährte Strategien, um aus dieser Falle auszubrechen. Erste Maßnahme: Automatische Zahlungen einrichten. Die meisten Banken ermöglichen es, den vollen Saldo automatisch am Zahlungstermin abzubuchen – das eliminiert Vergesslichkeit aus der Gleichung. Zweite Maßnahme: Budgetierung ernst nehmen. Wer nur so viel auf die Kreditkarte lädt, wie er im selben Monat in bar hätte zahlen können, vermeidet bereits die meisten Probleme.
Für diejenigen, die bereits in Schwierigkeiten stecken, empfehlen Experten die Schneeballmethode: Den höchst verzinsten Schulden zuerst attackieren und mindestens das Doppelte der Mindestrate zahlen. Das verkürzt die Tilgungsdauer dramatisch und spart tausende Euro an Zinsen. Eine letzte Option bei größeren Schulden: Umschuldung auf einen persönlichen Kredit mit niedrigerem Zinssatz oder ein Balance-Transfer-Angebot nutzen – diese bieten oft 0 Prozent Zinsen für einen befristeten Zeitraum.
 InvestmentWeek