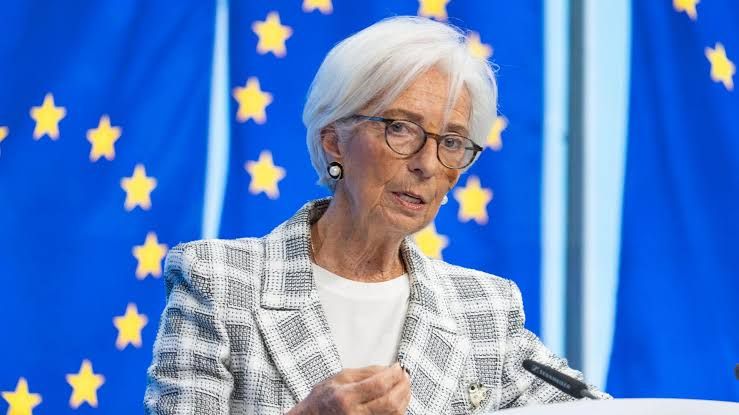
Der Countdown läuft: EZB-Präsidentschaft wird neu vergeben
Die Europäische Zentralbank steht vor einem Führungswechsel, der die Geldpolitik des Euro-Raums für die kommenden Jahre prägen wird. Christine Lagarde, seit 2019 an der Spitze der EZB, nähert sich dem Ende ihrer Amtszeit. Jetzt intensivieren sich die Verhandlungen um ihre Nachfolge massiv. Finanzminister aus verschiedenen Euroländern sind in intensive Diskussionen über die Besetzung dieser einflussreichsten Zentralbankposition verwickelt. Der Druck nimmt zu, denn laut Insider-Informationen soll die Entscheidung überraschend schnell fallen – möglicherweise noch in diesem Monat. Das macht den Prozess zur Nervenprobe für alle beteiligten Länder.
Das Timing ist entscheidend: Eine vakante EZB-Präsidentschaft während wirtschaftlicher Unsicherheiten kann Marktvolatilität auslösen. Die Geldpolitiker wissen, dass sie handeln müssen, bevor die Märkte nervös werden. Die Kandidaten aus Spanien und den Niederlanden positionieren sich derzeit als Favoriten, während andere Länder ebenfalls ihre Ansprüche anmelden. Dies ist nicht nur ein technischer Verwaltungsvorgang – es geht um die Macht, die künftige Geldpolitik auszugestalten.
Spanien und Niederlande: Zwei Länder, zwei starke Kandidaten
Spanien bringt einen etablierten Kandidaten ins Rennen, der bereits internationale Erfahrung auf höchster ebene vorweisen kann. Die spanische Regierung sieht in diesem Kandidaten den idealen Nachfolger für Lagarde und möchte diese Position nicht kampflos abgeben. Mit wirtschaftlichem Gewicht und stabilen Finanzen im Rücken argumentiert Madrid, dass ein spanischer Kandidat die richtige Balance zwischen Südeuropa und den Kernländern der Eurozone bringen könnte. Das ist ein strategisches Argument, das in Brüssel Gehör findet.
 InvestmentWeek
Die Niederlande ihrerseits setzen auf ihren Kandidaten, der in der Finanzwelt als extrem versiert und pragmatisch gilt. Amsterdam nutzt seine Reputation als Finanzplatz und die starke Wirtschaftsposition des Landes als Hebel. Ein niederländischer EZB-Präsident würde auch symbolisieren, dass Nordeuropa weiterhin maßgeblich an den Lenkungsmechanismen des Euro-Systems beteiligt ist. Beide Länder haben gleichzeitig auch klar gemacht, dass sie nicht kampflos kapitulieren werden – es droht ein diplomatisches Tauziehen auf höchster Ebene.
Der enge Zeitplan: Warum es jetzt schnell gehen muss
Mehrere Faktoren drücken aufs Tempo. Erstens: Die Märkte wollen Klarheit. Wenn lange Unsicherheit über die Führung der wichtigsten Eurozone-Institution herrscht, kann das zu Volatilität in Anleihemärkten führen. Zweitens: Der legislative Kalender drängt. Die Europäische Union hat mehrere Posten in den kommenden Wochen neu zu besetzen – nicht nur die EZB-Präsidentschaft, sondern auch der EZB-Rat muss teilweise neu zusammengesetzt werden. Ein Verzug bei der EZB hätte Auswirkungen auf das gesamte institutionelle Mosaik der EU.
 Thomas M.
Drittens spielen nationale Politikzyklen eine Rolle. Regierungen in Spanien und den Niederlanden möchten ihren Kandidaten noch unter ihrer aktuellen Amtszeit durchbringen – nicht erst unter einer neuen Regierung. Die informellen Gespräche zwischen den Finanzministern laufen auf Hochtouren. Hinter den Kulissen wird hart verhandelt, wer am Ende den wichtigsten Posten der europäischen Geldpolitik inne hat. Der enge Zeitplan ist also nicht künstlich geschaffen, sondern ergibt sich aus den realen Machtverhältnissen und Zeitfenstern.
Was die Entscheidung für die Geldpolitik bedeutet
Die Wahl des nächsten EZB-Präsidenten wird entscheidend für den geldpolitischen Kurs bis mindestens 2031 sein. Lagarde hat mit ihrer Politik der graduellen Zinserhöhungen und der restriktiven Ausrichtung die Inflation bekämpft, gleichzeitig aber auch Kritik von südeuropäischen Ländern geerntet. Der nächste Präsident oder die nächste Präsidentin wird in einer wahrscheinlich veränderten wirtschaftlichen Situation arbeiten. Die Frage ist: Wird die neue Führung eine noch straffere oder eine lockerere Geldpolitik fahren?
Ein spanischer Kandidat könnte potenziell sensibel für die Anliegen der südeuropäischen Länder sein, könnte aber auch unter Druck geraten, zu nachgiebig zu wirken. Ein niederländischer Kandidat würde eher für Kontinuität und Stabilität stehen, könnte aber auch als zu dogmatisch wahrgenommen werden. Diese subtilen Unterschiede werden Jahre lang Auswirkungen auf Zinsen, Kreditkonditionen und damit auf Millionen von Bürgern und Unternehmen haben. Die Finanzminister wissen genau, worüber sie entscheiden – und deshalb verhandeln sie so hart.
