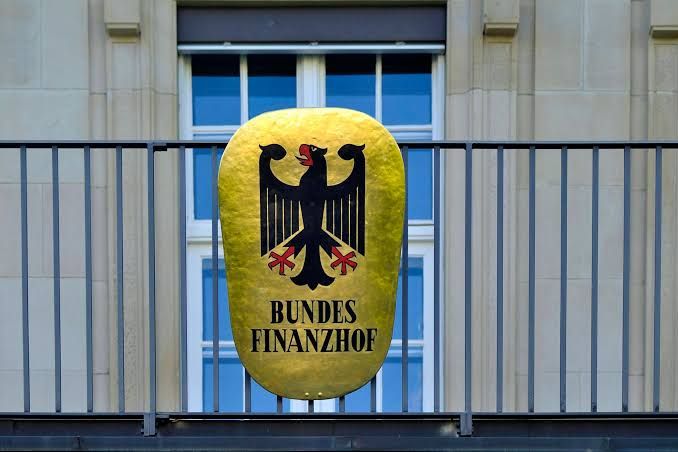
Der Schlag des Bundesfinanzhofs gegen ein etabliertes Steuersparmodell
Der Bundesfinanzhof (BFH) hat eine beliebte Gestaltungspraxis bei der Vermögensübertragung kassiert: Die Nießbrauch-Konstruktion bei Lebensversicherungen ist nach einer jüngsten Entscheidung nicht mehr so einfach anzuwenden, wie viele Vermögensberater ihren Klienten geraten haben. Dabei handelt es sich um ein Modell, das Schenker jahrzehntelang nutzen konnten, um ihre Erbschaftsteuer- und Schenkungsteuer-Freibeträge zu optimieren. Die Entscheidung wirkt sich auf Tausende von geplanten Vermögensübertragungen aus und zwingt Vermögensberater zu einer Neubewertung ihrer Strategien.
 InvestmentWeek
Das Nießbrauch-Modell funktionierte bislang nach einem einfachen Prinzip: Der Schenker überträgt eine Lebensversicherung auf den Beschenkten, behält sich aber das Recht vor, die laufenden Prämien weiter zu zahlen und später die Versicherungssumme zu erhalten. Dies ermöglichte es, den Wert des Geschenks künstlich zu drücken – was zu einer geringeren Bewertung für die Schenkungsteuer führte. Der BFH sieht darin nun aber eine unzulässige Gestaltung, die gegen das Gesetz verstößt. Diese Entwicklung hat erhebliche Auswirkungen auf die Vermögensplanungslandschaft.
Wo das Modell noch funktioniert: Depots und Immobilien im Fokus
Die gute Nachricht für Vermögensberater und wohlhabende Privatpersonen: Das Nießbrauch-Modell bleibt bei anderen Vermögensarten funktionsfähig. Insbesondere bei Wertpapierdepots und Immobilien lässt sich die Strategie weiterhin anwenden – vorausgesetzt, die vertragliche Gestaltung ist einwandfrei und erfüllt alle steuerlichen Anforderungen. Bei einem Wertpapierdepot kann beispielsweise der Schenker das volle Eigentum auf den Beschenkten übertragen und sich gleichzeitig das Recht sichern, die Erträge zu beziehen. Dies senkt den Verschenkungswert erheblich ab.
Bei Immobilien funktioniert das Modell ähnlich: Der Grundstückseigentümer kann das Haus oder die Wohnung schenken, behält sich aber das Recht, darin zu wohnen und die Früchte zu nutzen. Die Finanzämter haben diesen Ansatz lange Zeit akzeptiert, weil die Rechtsprechung hier klarer ist. Allerdings gilt auch hier: Der Teufel steckt im Detail. Entscheidend sind die genaue Formulierung in Schenkungsverträgen, die Dokumentation und die regelmäßige Überprüfung durch Fachleute. Vermögensberater müssen sicherstellen, dass jede einzelne Klausel wasserdicht ist.
Warum der BFH die Grenze bei Versicherungen zieht
Die Gründe für die Entscheidung des BFH liegen in der speziellen Natur von Lebensversicherungen begründet. Anders als bei Immobilien oder Depots sind die Bewertungsmethoden bei Versicherungen weniger transparent und leichter zu manipulieren. Der BFH möchte offenbar verhindern, dass Versicherungspolicen als Werkzeug zur aggressiven Steuergestaltung missbraucht werden. Die Rechtsauffassung besagt, dass eine echte Eigenschaft des Nießbrauchrechts – nämlich der Wertfluss zu Gunsten des Nießbrauchers – bei Versicherungen nicht ausreichend gegeben ist, wenn der Schenker weiterhin Prämien zahlt.
Ein weiterer Punkt ist die Kontrollierbarkeit durch die Finanzbehörden. Bei einer Immobilie lässt sich nachprüfen, ob der vermeintliche Nießbraucher tatsächlich die Wohnung nutzt. Bei einer Versicherungspolice hingegen sind die tatsächlichen wirtschaftlichen Verhältnisse schwerer zu durchleuchten. Das Urteil signalisiert, dass die Gerichte künftig noch sensibler auf formale Mängel und wirtschaftliche Substanz achten werden.
 AlleAktien
Handlungsbedarf für Vermögensberater und Erblasser
Wer bereits Nießbrauch-Modelle mit Lebensversicherungen eingeleitet hat, sollte seine Situation überprüfen. Eine sofortige Reaktion ist nicht immer notwendig, doch der steuerliche Status solcher Konstruktionen könnte sich bei einer Betriebsprüfung oder im Erbfall verschärfen. Für zukünftige Vermögensübertragungen empfehlen Experten, sich auf die bewährten und weniger umstrittenen Formen des Nießbrauchrechts zu konzentrieren – also Depots und Immobilien.
Zusätzlich sollten alle schon bestehenden Verträge mit kritischem Blick überprüft werden. Die neuen Rechtsprechung macht deutlich, dass Gestaltungen nicht nur formal stimmen müssen, sondern auch die wirtschaftliche Substanz stimmen muss. Dies erfordert eine engere Zusammenarbeit zwischen Steuerberatern, Rechtsanwälten und Vermögensplanern. Für Erblasser, deren Vermögen mehrere Millionen Euro umfasst, kann dies erhebliche Ersparnisse oder zusätzliche Steuerlast bedeuten.
