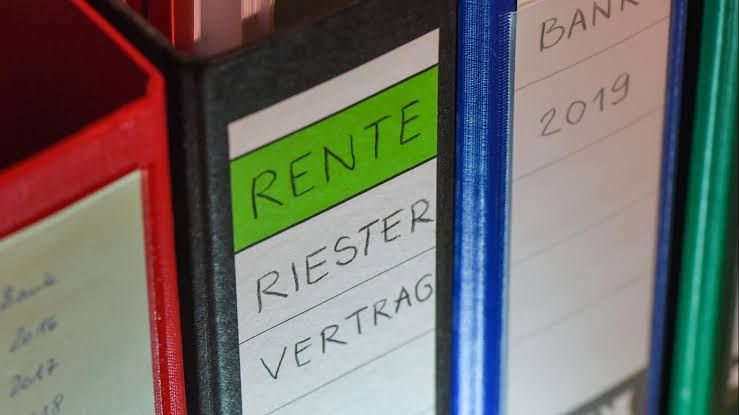
Das Ende einer Ära: Lebensversicherung verliert ihre Rolle
Die Bundesregierung plant eine grundlegende Neuausrichtung der privaten Altersvorsorge. Beim designten Nachfolger der Riester-Rente spielt die klassische Lebensversicherung bewusst keine Rolle mehr. Das ist nicht einfach eine technische Änderung, sondern signalisiert einen Bruch mit Jahrzehnten deutscher Finanzpolitik. Lange galt die Kapitallebensversicherung als das sichere Rückgrat der privaten Vorsorge – unterstützt durch Steuervergünstigungen und staatliche Förderung. Diese Zeiten sind vorbei.
Die Entscheidung der Regierung deutet auf eine grundlegende Neubewertung hin: Die klassische Lebensversicherung liefert nicht mehr die Performance, die Sparer in Zeiten niedriger Zinsen und hoher Inflation benötigen. Mit garantierten Zinssätzen von teilweise unter einem Prozent können diese Produkte mit modernen Anlageklassen nicht konkurrieren. Der Staat korrigiert damit eine Fehlentwicklung, die Millionen Deutschen über Jahrzehnte Renditen gekostet hat.
Warum die Lebensversicherung gescheitert ist
Das System der klassischen Kapitallebensversicherung basierte auf einer einfachen Prämisse: garantierte Renditen, Sicherheit und staatliche Förderung würden ausreichen, um Menschen fürs Alter vorzusorgen. Doch die Realität hat dieses Versprechen längst eingeholt. Versicherungsunternehmen zahlten über Jahre hinweg Garantiezinsen, die weit über dem erzielten Kapitalmarktrenditen lagen – ein Geschäftsmodell, das in der heutigen Niedrigzinsumgebung zusammenbricht.
Die durchschnittlichen Renditen klassischer Lebensversicherungen liegen derzeit deutlich unter der Inflationsrate. Ein Sparer, der 2015 mit einer Lebensversicherung begann, verliert jeden Euro durch die schleichende Entwertung. Gleichzeitig ist der Administrative und Verwaltungsapparat dieser Produkte kostspielig: Provisionen, Verwaltungsgebühren und Gewinnbeteiligungen der Versicherer schneiden erheblich in die Rendite ein. Für 30 Jahre Sparvertrag können diese Kosten leicht 15 bis 20 Prozent der eingezahlten Beiträge ausmachen.
Der neue Weg: Staatlich organisierte Altersvorsorge ohne private Versicherer
Der Nachfolger der Riester-Rente wird deutlich schlanker sein – und ohne die klassischen Lebensversicherer funktionieren. Die Regierung plant stattdessen ein System, das stärker auf börsengehandelte Fonds und ETFs setzt, ähnlich wie in skandinavischen Ländern oder Österreich. Dies reduziert Kosten erheblich, da die Verwaltung zentralisiert und professionalisiert werden kann. Private Versicherer verlieren damit ein Kerngeschäft, das Jahrzehnte lang ihre Bilanze gestützt hat.
Das neue System wird voraussichtlich deutlich transparenter funktionieren: niedrigere Gebühren, bessere Renditeaussichten und weniger versteckte Provisionen. Ein staatliches oder quasi-staatliches Produktmanagement kann Investitionen in globale Aktienmärkte und Anleihen effizienter umsetzen als hunderte private Versicherungsgesellschaften mit konkurrierenden Interessen. Der Sparer profitiert von Skalierungseffekten – genau das, was die Versicherungsindustrie über Jahrzehnte nicht leisten konnte.
 InvestmentWeek
Was ändert sich für Millionen Sparer?
Für Millionen Deutsche, die bereits Lebensversicherungen haben, ändert sich zunächst nichts – Bestandsverträge bleiben erhalten. Wer sich heute neu für Altersvorsorge entscheidet, wird aber völlig andere Optionen bekommen. Die neuen Produkte werden kostengünstiger, flexibler und voraussichtlich rentabler sein. Ein Wechsel aus bestehenden Verträgen lohnt sich für viele nicht, da Versicherer wieder Auszahlungsgebühren erheben und der Makler-Lobby große Klagen zu erwarten sind.
Die Versicherungsindustrie wird mit dieser Reform ihre privilegierte Stellung in der deutschen Altersvorsorge verlieren. Das ist nicht tragisch – im Gegenteil, es ist längst überfällig. Die bisherige Struktur hat Millionen Deutsche arm gemacht, indem ihre Ersparnisse in unrentablen Verträgen gebunden wurden. Die neue Struktur wird transparenter, günstiger und moderner sein. Für Sparer ist das eine gute Nachricht.
