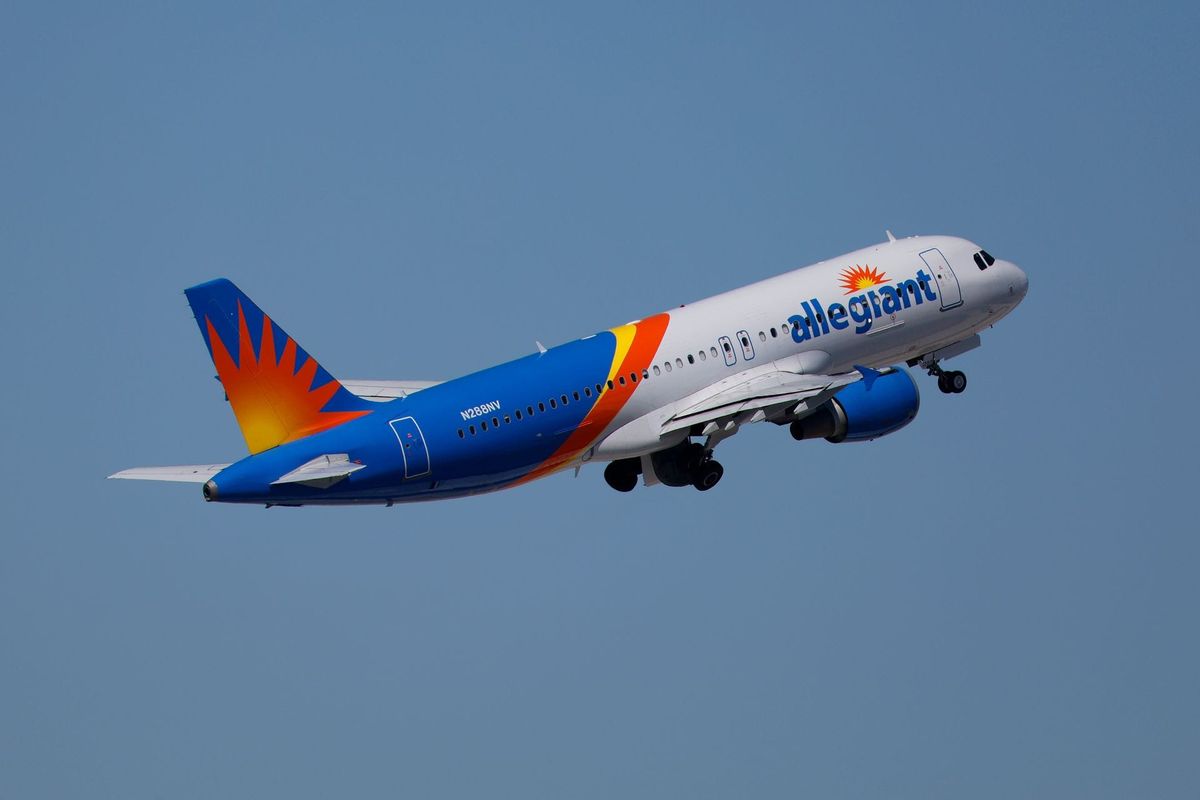
Allegiant vor dem Durchbruch: Sun Country Fusion aktiviert Wertpotenziale
Die Übernahme von Sun Country Airlines durch Allegiant Travel Company markiert einen Wendepunkt für die börsennotierte Fluggesellschaft. Was zunächst wie eine klassische Branchenkonsolidierung wirkte, entpuppt sich zunehmend als strategisches Meisterwerk mit erheblichen finanziellen Hebeln. Analysten und Marktbeobachter erkennen in der Integration der beiden Carrier ein bislang unterschätztes Erfolgspotenzial, das die ALGT-Aktie in den kommenden Monaten antreiben könnte.
 AlleAktien
Allegiant operiert traditionell als Ultra-Low-Cost-Carrier mit Basis in Las Vegas und fokussiert auf Punkt-zu-Punkt-Verbindungen. Sun Country dagegen brachte komplementäre Stärken mit sich: Das Unternehmen verfügte über etablierte Charter-Kapazitäten, ein diversifiziertes Kundensegment und Routen ins kanadische Netzwerk. Diese Kombination schafft nicht nur Redundanzen ab, sondern ermöglicht völlig neue Einnahmequellen.
Synergien im dreistelligen Millionenbereich: Das stille Goldgrube-Potenzial
Die Kostensynergien aus der Fusion werden auf Ebene der Bodenabfertigung, Wartung und administrativen Funktionen realisiert. Allegiant kann Sun Country Flotten unter sein bewährtes kostengünstiges Maintenance-Modell integrieren, was jährlich zweistellige Millionensummen einspart. Besonders spannend: Die Zusammenführung von Catering, Ground-Handling und Crew-Scheduling in einer schlanken Organisationsstruktur reduziert Überkapazitäten.
Doch die echte Gewinnergeschichte liegt bei den Umsatzsynergien. Sun Country verfügt über einen etablierten Premium-Charter-Geschäftszweig mit Langzeitverträgen zu Unternehmenskunden und Touroperateuren. Allegiant plant, dieses Segment unter seiner Kostenbasis zu skalieren und dabei Flugzeugkapazität effizienter auszulasten. Marktinsider rechnen mit zusätzlichen jährlichen Einnahmen im hohen dreistelligen Millionenbereich innerhalb von 18 bis 24 Monaten nach vollständiger Integration.
Netzwerkeffekte: Vom Punkt-zu-Punkt zum smarten Hub-and-Spoke
Sun Country hatte seine Basis in Minneapolis aufgebaut und verfügte über Flugrechte und Slots, die für Allegiant wertvoll sind. Die Integration ermöglicht es Allegiant, sein bisheriges Punkt-zu-Punkt-Modell selektiv um Hub-Funktionen zu ergänzen – ohne dabei die Kostenstruktur zu gefährden. Das ist ein feiner, aber entscheidender Unterschied zu traditionellen Carriern, die unter Full-Service-Modellen leiden.
 InvestmentWeek
Zusätzlich ermöglicht die Fusion Allegiant, in den Bereich Corporate Travel stärker vorzudringen. Sun Country hatte bestehende Beziehungen zu Fortune-500-Unternehmen für Charter- und Managed-Travel-Services. Allegiant kann diese Kundenbase nun mit aggressiver Preisgestaltung bearbeiten und dabei von seinem Ruf als kostengünstiger Anbieter profitieren. Für Reiseleiter und Corporate Travel Manager bedeutet das attraktive alternative Kapazität zu etablierten Carriern.
Kursziele und Investor-Sentiment: Warum die Märkte noch nicht vollständig fair bewertet haben
Equity-Analysten haben ihre Kursziele für Allegiant schrittweise angepasst, nachdem die ersten Integrationsmetriken besser als erwartet ausfallen. Die Aktie wird derzeit mit einem Abschlag zu vergleichbaren US-Carriern gehandelt, obwohl die Wachstumsdynamik stärker ist. Das liegt daran, dass viele Standardinvestoren die Fusionssynergie-Story noch nicht vollständig in ihre Bewertungsmodelle integriert haben.
Für Privatanleger bietet sich eine interessante Einstiegsmöglichkeit. Während institutionelle Investoren auf Q3 und Q4 Zahlenwerk warten, sollten langfristig orientierte Anleger die kommenden Monate nutzen, um Positionen aufzubauen. Die Wahrscheinlichkeit, dass sich die Synergien wie geplant realisieren, ist nach bisherigem Integrationsverlauf hoch – und das wird sich in der Aktienperformance widerspiegeln.
