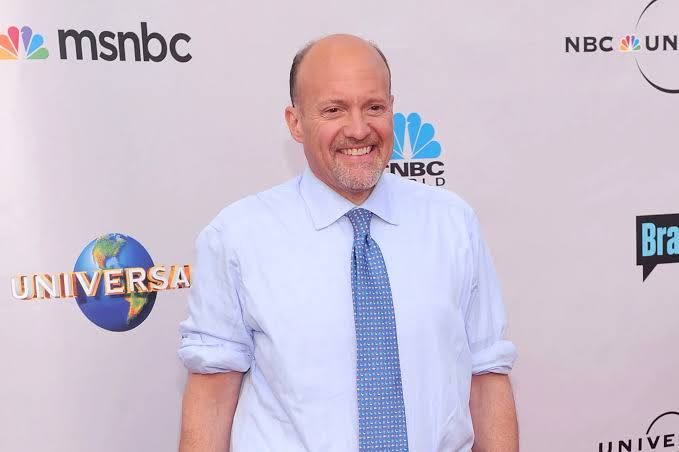
Cramers provokative Marktrotations-These
Jim Cramer, der bekannte Moderator von "Mad Money" auf CNBC, hat erneut mit einer kontroversen Marktthese für Aufmerksamkeit gesorgt. Der prominente TV-Finanzanalyst behauptet, dass zwei namentlich genannte Aktien in den letzten Handelstagen Opfer einer größeren Sektorrotation geworden seien. Nach Cramers Logik hätten institutionelle Anleger ihre Positionen nicht wegen fundamentaler Schwächen reduziert, sondern vielmehr, weil sie ihr Kapital zwischen verschiedenen Branchen umschichten würden. Diese Marktrotation – ein klassisches Phänomen an der Börse – soll die Verkaufsdrücke erklären, die beide Papiere in den Keller getrieben haben. Doch wie plausibel ist diese Erklärung wirklich?
 InvestmentWeek
Rotationen zwischen Sektoren sind tatsächlich ein normales Marktphänomen. Sie treten typischerweise auf, wenn sich die wirtschaftlichen Aussichten ändern, die Zentralbanken ihre Geldpolitik anpassen oder Anleger ihre Portfolio-Allokation neu bewerten. In schwachen Marktphasen verlassen Investoren oft sicherere Sektoren wie Energie und Versorger und drehen dem Technologie- oder Healthcare-Sektor den Rücken zu – oder umgekehrt. Cramer nutzt diese bekannte Dynamik, um die jüngsten Kursverluste zu kontextualisieren. Allerdings ist es fraglich, ob diese Erklärung ausreicht oder ob tiefergehende fundamentale Probleme am Werk sind.
Sektordenken versus Einzeltitel-Analyse
Ein häufiger Fehler in der Marktkommunikation besteht darin, Sektorbewegungen als eierlegende Wollmilchsau zu nutzen, um Kursstürze zu erklären. Zwar gibt es Marktrotationen – besonders nach Zinsentscheidungen der Federal Reserve oder bei konjunkturellen Umschwüngen – aber nicht alle Verkäufe lassen sich dadurch rechtfertigen. Wenn eine Aktie fundamental schwächer ist als ihre Branchenkollegen, dann spielen unternehmungsspezifische Faktoren eine Rolle. Das können Gewinnwarnungen, Managementwechsel, regulatorische Probleme oder schwindende Marktanteile sein. Cramer ignoriert oft diese differenzierte Betrachtung und sucht nach einem übergeordneten Narrativ, das seiner Sicht des Marktes entspricht.
Die beiden von Cramer genannten Aktien verdienen eine individualisierte Analyse. Nur wenn man ihre jüngsten Geschäftszahlen, Analysten-Bewertungen und branchenvergleichende Kennziffern betrachtet, lässt sich feststellen, ob die Rotation diese Kursverluste wirklich ausreichend erklären kann. Oft zeigt sich dann: Die Rotation war ein Katalysator, aber nicht die Hauptursache.
Was die Daten wirklich zeigen
In wissenschaftlichen Studien zur Marktdynamik wird immer wieder deutlich, dass Sektorrollen zwar existieren, aber einzelne Aktien durch ihre spezifischen Fundamentaldaten dominiert werden. Eine Studie von Fama und French etwa belegt, dass Unternehmenscharakteristiken wie Profitabilität und Investitionsintensität längerfristig für Renditen wichtiger sind als reine Sektorzugehörigkeit. Das bedeutet: Wenn beide von Cramer genannten Aktien massiv gefallen sind, liegt die Wahrscheinlichkeit hoch, dass es nicht nur an einer breiten Rotation liegt. Möglicherweise haben sie relativ schlecht verdient, erhöhte Schuldenquoten oder Margin-Druck. Diese Faktoren wiegen oft schwerer als eine theoretische Kapitalumschichtung zwischen Branchen.
Konkret sollte man sich die Gewinn-je-Aktie-Entwicklung, die Free-Cash-Flow-Dynamik und die Schätzungsänderungen von Analysten anschauen. Sind diese in den letzten Wochen nach unten revidiert worden? Dann ist Cramers Rotations-These eher eine Ablenkung von den schlechteren Nummern.
Fazit: Rotation erklärt nicht alles
Jim Cramer hat Recht, dass Marktrotationen existieren und zeitweise Kursbewegungen treiben. Seine pauschale Erklärung für die Verkäufe bei zwei Aktien ist jedoch zu kurz gegriffen. Ein seriöser Investor sollte nicht blind auf TV-Moderatoren vertrauen, die schnelle Erklärungsnarrative liefern. Stattdessen gilt: In die Geschäftsberichte schauen, die Konkurrenzposition prüfen, und dann entscheiden, ob die Kursverluste gerechtfertigt sind oder ob tatsächlich eine temporäre Rotation vorliegt. Crackers These ist nicht falsch – sie ist nur unvollständig.
