Tools erklärt, Teil 2: Umsatz, EBIT und Gewinn
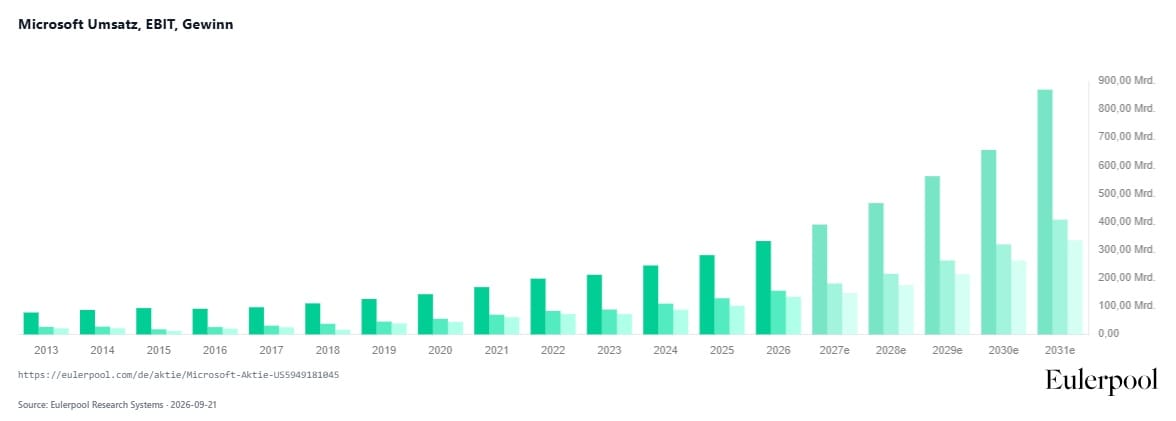
Ein Blick auf den Eulerpool-Chart zu Microsofts Umsatz-, EBIT- und Gewinnentwicklung wirkt auf den ersten Blick wie eine Wachstumsgeschichte ohne Ende: Von rund 78 Milliarden US-Dollar Umsatz im Jahr 2013 auf zuletzt 331,8 Milliarden US-Dollar im abgeschlossenen Geschäftsjahr 2026 – und laut den eingeblendeten Analystenschätzungen soll es bis 2031 auf fast 850 Milliarden US-Dollar weitergehen. Das wäre eine Verdopplung des Konzerns in nur fünf Jahren, nach einer Dekade, in der sich der Umsatz „nur" vervierfacht hat. Im zweiten Teil unserer Reihe „Tools erklärt" nehmen wir dieses Diagramm auseinander: Was zeigt es wirklich, was steckt hinter der Beschleunigung – und wo hört die verlässliche Information auf und die reine Annahme an?
 Thomas M.
Was der Chart überhaupt darstellt
Das Tool stellt für einen wählbaren Zeitraum – 3, 5, 10, 25 Jahre oder die maximale Historie – drei Kennzahlen nebeneinander dar: Umsatz, EBIT und Gewinn. Für Jahre, die in der Zukunft liegen, wechseln die Balken in eine hellere Farbgebung und basieren auf Analystenschätzungen statt auf tatsächlich berichteten Zahlen.
Diese drei Kennzahlen beschreiben jeweils eine andere Stufe der Erfolgsrechnung. Der Umsatz zeigt das gesamte Auftragsvolumen, das ein Unternehmen mit seinen Kunden erzielt – ein Indikator dafür, wie erfolgreich ein Unternehmen darin ist, Nachfrage zu gewinnen und zu binden, unabhängig davon, wie profitabel diese Nachfrage am Ende ist. Das EBIT (Earnings Before Interest and Taxes) zieht von diesem Umsatz die operativen Kosten ab, klammert aber Zinsaufwendungen und Steuern aus – es zeigt damit, wie profitabel das eigentliche operative Geschäft ist, unabhängig von Finanzierungsstruktur und Steuersituation. Der Gewinn schließlich ist das, was nach allen Aufwendungen – inklusive Zinsen und Steuern – tatsächlich übrig bleibt: die Bodenlinie, an der sich die reale finanzielle Substanz eines Unternehmens ablesen lässt.
Der eigentliche analytische Wert entsteht nicht durch die einzelnen Balken, sondern durch ihr Verhältnis zueinander über die Zeit. Wächst das EBIT schneller als der Umsatz, deutet das auf steigende operative Effizienz oder zunehmende Skaleneffekte hin. Wächst der Gewinn schneller als das EBIT, kann das an einer verbesserten Steuerstruktur, geringeren Zinslasten oder Sondereffekten liegen. Klafft die Lücke zwischen Umsatz und Gewinn dagegen immer weiter auseinander, ist das ein Warnsignal, dass Wachstum zunehmend auf Kosten der Marge erkauft wird.
 AlleAktien
Was die Microsoft-Zahlen konkret zeigen
Bei Microsoft fällt zunächst die bemerkenswerte Konstanz der Margenstruktur auf. Über die vergangene Dekade sind Umsatz, EBIT und Gewinn nahezu im Gleichschritt gewachsen, was für ein Unternehmen dieser Größenordnung alles andere als selbstverständlich ist. Der jüngste Berichtsdaten für das abgeschlossene Geschäftsjahr 2026 unterstreichen das: Im vierten Quartal stieg der Umsatz um 18 Prozent auf 90 Milliarden US-Dollar, das operative Ergebnis legte im Gleichschritt um ebenfalls 18 Prozent auf 40,6 Milliarden US-Dollar zu, während der Nettogewinn mit 35,8 Milliarden US-Dollar sogar um 31 Prozent zulegte – schneller als der Umsatz selbst. Für das Gesamtjahr kletterte der Konzernumsatz auf rund 331,8 Milliarden US-Dollar.
 Dr. Thomas M.
Der zentrale Treiber dieser Entwicklung ist unübersehbar: Azure, Microsofts Cloud-Sparte, wuchs im vierten Quartal um 43 Prozent und überschritt im Gesamtjahr erstmals die Marke von 100 Milliarden US-Dollar Jahresumsatz. Für das laufende erste Quartal des Geschäftsjahres 2027 stellte Microsoft ein noch schnelleres Azure-Wachstum von rund 45 Prozent in Aussicht. Hinzu kommt ein Frühindikator, der im einfachen Umsatz-EBIT-Gewinn-Chart nicht sichtbar wird, aber die optimistischen Zukunftsschätzungen erklärt: Die vertraglich bereits gesicherten, aber noch nicht abgerechneten Aufträge – die sogenannten Commercial Remaining Performance Obligations – stiegen auf 678 Milliarden US-Dollar, ein Plus von 84 Prozent gegenüber dem Vorjahr und mehr als das Doppelte des gesamten Jahresumsatzes. Genau dieser prall gefüllte Auftragsbestand ist eine wesentliche Grundlage dafür, warum Analysten für die kommenden Jahre eine sich beschleunigende statt eine gleichmäßig fortlaufende Wachstumskurve erwarten – der im Chart sichtbare Knick nach oben ab 2027e ist also keine willkürliche Annahme, sondern spiegelt bereits heute vertraglich unterlegte Nachfrage wider.
 AlleAktien
Warum die Prognose nach 2027 trotzdem mit Vorsicht zu lesen ist
Und doch verdient gerade dieser Teil des Charts die genaueste Betrachtung. Ein Sprung von rund 330 Milliarden US-Dollar Umsatz im Jahr 2026 auf fast 850 Milliarden US-Dollar bis 2031 würde eine durchschnittliche jährliche Wachstumsrate von etwa 21 Prozent voraussetzen – deutlich mehr, als Microsoft selbst in den vergangenen zehn Jahren im Schnitt erreicht hat, und eine Rate, die sich mit fortschreitender Unternehmensgröße naturgemäß immer schwerer aufrechterhalten lässt: Ein Konzern, der bereits über 300 Milliarden Umsatz erzielt, müsste allein im letzten Prognosejahr mehr zusätzlichen Umsatz erwirtschaften, als das gesamte Unternehmen vor wenigen Jahren überhaupt erlöste.
Diese Prognose steht und fällt mit einer zentralen, aber keineswegs gesicherten Annahme: dass sich die aktuelle Nachfrage nach Cloud-Infrastruktur und künstlicher Intelligenz nicht nur fortsetzt, sondern beschleunigt weitergeht – ohne relevante Konjunktureinbrüche, ohne dass Wettbewerber wie Amazon Web Services oder Google Cloud spürbar Marktanteile gewinnen, und ohne dass sich die aktuell hohen Bewertungserwartungen an die KI-Investitionen als verfrüht erweisen. Die aktuellen Kapitalausgaben liefern hierzu bereits einen wichtigen Hinweis: Microsoft investierte im Geschäftsjahr 2026 rund 190 Milliarden US-Dollar in den Ausbau seiner Rechenzentren, für das laufende Geschäftsjahr erwartet der Markt einen weiteren Anstieg auf etwa 220 Milliarden US-Dollar. Diese Summen sind im hier gezeigten Umsatz-EBIT-Gewinn-Chart gar nicht sichtbar – sie belasten nicht das operative Ergebnis, sondern den freien Cashflow, der im vierten Quartal bereits spürbar von 25,7 auf 15,8 Milliarden US-Dollar zurückging. Ein Unternehmen kann auf dem Papier weiterhin stark wachsende Gewinne ausweisen, während parallel enorme Summen in Infrastruktur fließen, deren Rendite sich erst in den kommenden Jahren erweisen muss.

Das ist die eigentliche Lehre aus diesem zweiten Tool der Reihe: Ein Chart, der nur Umsatz, EBIT und Gewinn zeigt, kann eine vollkommen solide, stark wachsende Ertragslage abbilden – und trotzdem verschweigen, wie viel Kapital ein Unternehmen gleichzeitig verbrennt, um genau dieses Wachstum zu finanzieren. Wer nur auf die drei Balken schaut, sieht die Gewinnseite der Medaille, nicht zwingend die Kapitalintensität dahinter.
Wie man dieses Tool sinnvoll einsetzt
Der Umsatz-EBIT-Gewinn-Chart ist ein hervorragendes Werkzeug, um auf einen Blick zu erkennen, ob ein Unternehmen profitabel wächst, ob sich seine Marge über die Zeit verbessert oder verschlechtert, und ob die historische Entwicklung stabil oder volatil verlief. Bei Microsoft zeigt er eine bemerkenswert gleichmäßige, über Jahre bestätigte Skalierung – ein starkes Argument für die Qualität des Geschäftsmodells.
Für die eingeblendeten Zukunftsjahre gilt dagegen: Es handelt sich um aggregierte Analystenschätzungen, keine Unternehmensgarantien. Je weiter ein Prognosejahr in der Zukunft liegt, desto mehr basiert die Zahl auf der Fortschreibung aktueller Trends und desto größer wird die Unsicherheit. Ein vertraglich bereits gesicherter Auftragsbestand wie die erwähnten 678 Milliarden US-Dollar macht die Schätzungen für die nächsten ein bis zwei Jahre vergleichsweise robust – für das Jahr 2031 ist dagegen praktisch alles reine Extrapolation der heutigen Wachstumsdynamik in eine Zukunft, die noch niemand kennt.
Eulerpool und AlleAktien: Die Zahlen dahinter
Auch dieser Chart ist nur so belastbar wie die Datenbasis, auf der er beruht. Eulerpool bereitet Umsatz-, EBIT- und Gewinnhistorien für tausende Unternehmen konsistent auf und ergänzt sie um konsolidierte Analystenschätzungen – die Grundlage, mit der sich Wachstumsverläufe wie der von Microsoft auf einen Blick einordnen lassen. AlleAktien nutzt genau diese Datenbasis, um im AlleAktien-Qualitätsscore (AAQS) zusätzlich zu bewerten, wie nachhaltig ein solches Wachstum tatsächlich ist – etwa, ob es aus operativer Stärke oder aus zunehmender Kapitalintensität entsteht. In der nächsten Ausgabe dieser Reihe schauen wir uns genau das genauer an: Wie der AAQS aus Kennzahlen wie diesen eine einzelne Qualitätsbewertung ableitet – und wo auch dieses Modell an seine Grenzen stößt.
 InvestmentWeek