Der Ausverkauf hat einen überraschenden Auslöser
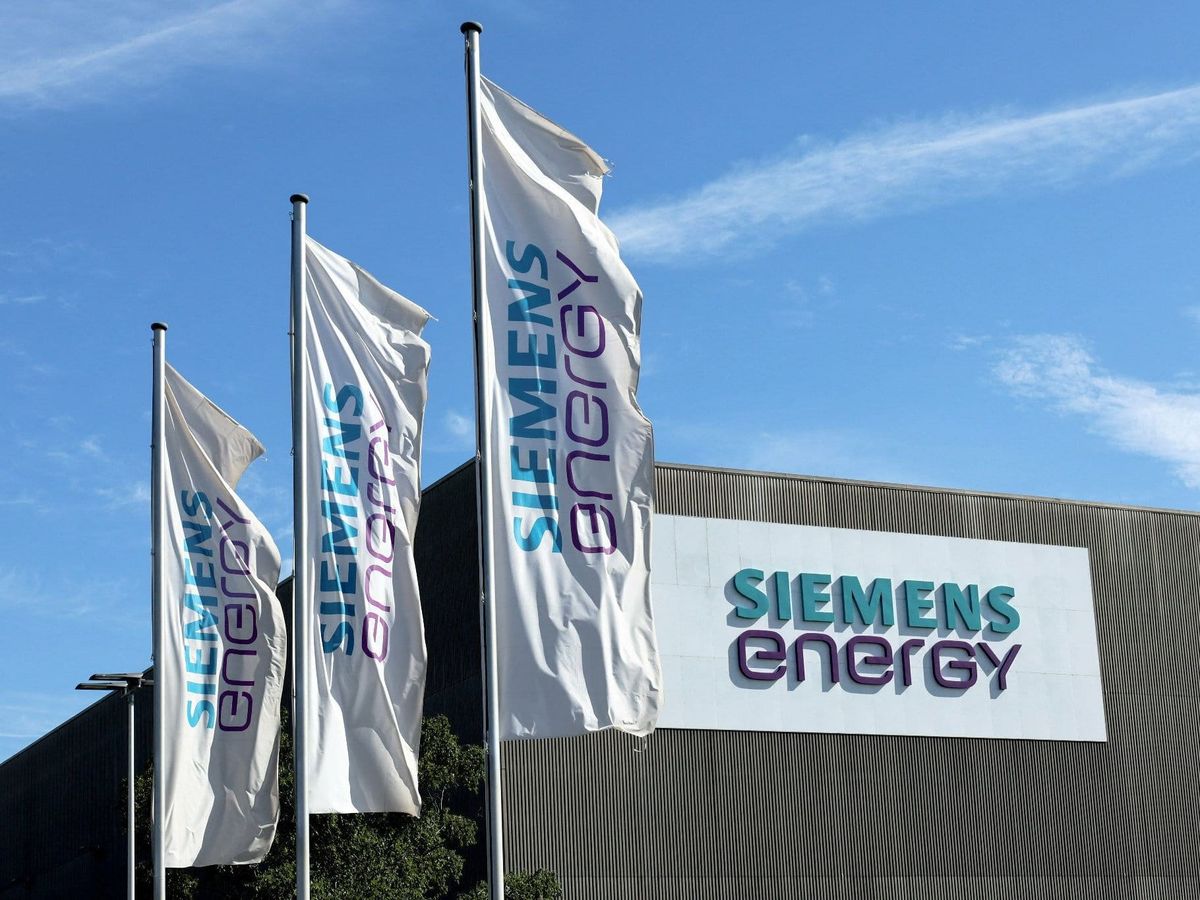
Die Börse kennt derzeit wenig Gnade mit Unternehmen, deren Wachstum mittelbar vom Boom der künstlichen Intelligenz abhängt. Am Montag gerät auch Siemens Energy in diesen Sog. Die Aktie fällt im Xetra-Handel zeitweise um 6,97 Prozent auf 134,20 Euro.
Der Auslöser liegt allerdings nicht in einer neuen Gewinnwarnung des Energietechnikkonzerns. Vielmehr sorgt eine Warnung aus der KI-Branche für Unruhe. Dario Amodei, Chef des KI-Unternehmens Anthropic, warnt vor den möglichen Folgen einer rasanten Entwicklung leistungsfähiger KI-Systeme.
Nach seiner Einschätzung könnte ein ausreichend leistungsfähiger KI-Schwarm innerhalb von sechs bis zwölf Monaten das Internet übernehmen und Schäden von mehreren hundert Milliarden US-Dollar verursachen. Amodei plädiert deshalb für ein langsameres Tempo bei der Entwicklung der leistungsfähigsten Modelle.
Die Äußerungen treffen einen Markt, in dem die Erwartungen bereits hoch sind. Unterstützung erhält Amodei unter anderem von Tesla-Chef Elon Musk. Auch OpenAI-Chef Sam Altman äußert sich zur Debatte und schließt einen schnellen Börsengang seines Unternehmens im laufenden Jahr aus.
 InvestmentWeek
Anleger fürchten eine neue Bremse bei den Milliardeninvestitionen
Die Nervosität erfasst zunächst asiatische Technologiewerte. In Seoul geraten unter anderem die Speicherchip-Hersteller SK hynix und Samsung Electronics unter Druck. Anschließend breitet sich die Verkaufswelle nach Europa und in die USA aus.
Die Landesbank Baden-Württemberg sieht einen möglichen Zusammenhang zwischen einem vorsichtigeren KI-Entwicklungstempo und den Investitionen entlang der gesamten Wertschöpfungskette. Sollten Unternehmen ihre Ausgaben für Rechenzentren, Chips und die dafür benötigte Infrastruktur zurückfahren, könnten die hohen Gewinnerwartungen der Branche unter Druck geraten.
Genau an diesem Punkt wird die Entwicklung für Siemens Energy relevant. Der Konzern liefert keine KI-Modelle und gehört nicht zu den klassischen Technologiewerten. Seine Geschäfte profitieren jedoch vom wachsenden Strombedarf der Rechenzentren und vom damit verbundenen Ausbau der Stromnetze.
Eine Abkühlung des KI-Investitionszyklus könnte daher auch die Nachfrage nach Energietechnik beeinflussen. Für Anleger stellt sich nun die entscheidende Frage: Handelt es sich bei dem Kursrutsch um eine kurzfristige Reaktion auf die allgemeine Marktstimmung oder um eine Neubewertung der Wachstumsaussichten?
Siemens Energy steht operativ deutlich besser da als der Aktienkurs vermuten lässt
Die jüngsten Geschäftszahlen liefern zunächst wenig Anlass für einen solchen Ausverkauf. Im dritten Geschäftsquartal steigerte Siemens Energy seinen Umsatz um 17 Prozent auf 11,45 Milliarden Euro.
Auch beim Ergebnis ging es voran. Der Gewinn je Aktie erhöhte sich von 0,71 auf 1,26 Euro. Noch stärker fällt die Veränderung beim erwarteten freien Cashflow aus. Das Unternehmen hob seine Prognose für das Gesamtjahr von vier bis fünf Milliarden Euro auf rund acht Milliarden Euro an.
Für den Umsatz rechnet Siemens Energy mit einem Wachstum von 14 bis 16 Prozent. Beim EBITDA, dem Ergebnis vor Zinsen, Steuern und Abschreibungen, erwartet der Konzern einen Anstieg um 69 Prozent.
Diese Zahlen bilden den entscheidenden Kontrast zur aktuellen Börsenreaktion. Während die operative Entwicklung weiter dynamisch wirkt, genügt ein Stimmungsumschwung im KI-Sektor, um die Aktie erheblich unter Druck zu setzen.
 AlleAktien
Das bedeutet nicht, dass Siemens Energy immun gegen eine Investitionspause wäre. Die Abhängigkeit vom Ausbau der Strominfrastruktur bleibt ein wichtiger Faktor. Allerdings lässt sich aus dem Kursrutsch allein keine Verschlechterung der Geschäftsentwicklung ableiten.
Die geplante Abspaltung könnte zusätzlichen Wert freisetzen
Parallel zur KI-Debatte arbeitet Siemens Energy an einem strategischen Umbau. Im Mittelpunkt steht die Sparte Transformation of Industry, deren rechtliche und operative Verselbstständigung das Unternehmen Ende August offiziell angekündigt hat.
Die Sparte beschäftigt rund 17.000 Mitarbeiter. Im Geschäftsjahr 2025 erzielte sie einen Umsatz von 5,7 Milliarden Euro und eine Marge von 11,3 Prozent. Siemens Energy will das Geschäft entkonsolidieren, zugleich aber eine wesentliche Minderheitsbeteiligung behalten.
Für die Umsetzung hat der Konzern Goldman Sachs als Berater hinzugezogen. Nach einem Bloomberg-Bericht prüfen mehrere Finanzinvestoren mögliche Gebote. Dazu zählen unter anderem CVC Capital Partners, EQT, Bain Capital, Brookfield und KKR.
Die mögliche Bewertung der Sparte könnte dem Bericht zufolge bei mehr als zehn Milliarden Euro liegen. Eine solche Transaktion wäre für Siemens Energy finanziell und strategisch bedeutsam. Sie könnte die Eigenständigkeit des Geschäfts stärken und zugleich Kapital für weitere Wachstumsfelder freisetzen.
Noch handelt es sich bei den kolportierten Geboten um Prüfungen und nicht um einen abgeschlossenen Verkauf. Anleger müssen deshalb zwischen den offiziell bestätigten Abspaltungsplänen und den Marktgerüchten über einen möglichen Käufer unterscheiden.
Die frühere Mutter Siemens zieht sich weiter zurück
Auch auf Aktionärsebene verändert sich die Struktur des Konzerns. Die frühere Muttergesellschaft Siemens hat ihren Stimmrechtsanteil an Siemens Energy einer Pflichtmitteilung zufolge von 5,5 Prozent auf knapp unter fünf Prozent reduziert.
Damit unterschreitet Siemens erstmals die entsprechende Meldeschwelle. Zum Zeitpunkt der Abspaltung von Siemens Energy im Jahr 2020 hatte der Anteil noch 35,1 Prozent betragen.
Die Entwicklung unterstreicht, wie weit sich Siemens Energy inzwischen von seiner früheren Muttergesellschaft entfernt hat. Für den Aktienkurs liefert die Anteilsreduzierung allerdings keine eindeutige Erklärung. Entscheidend bleiben die operative Entwicklung, die Investitionsperspektiven und die Bewertung des Konzerns.
Analysten sehen trotz des Kursrutsches weiteres Potenzial
Das bislang überwiegend positive Analystenbild steht im deutlichen Gegensatz zur aktuellen Kursbewegung. Von elf erfassten Analysehäusern bewerten neun die Aktie mit „Buy“. Ein Haus stuft sie mit „Hold“, ein weiteres mit „Sell“ ein.
Das mittlere Kursziel liegt bei 207 Euro. Besonders optimistisch zeigt sich JPMorgan-Analyst Phil Buller. Er bestätigt seine Kaufempfehlung und hält an einem Kursziel von 245 Euro fest.
Ausgehend vom zeitweise erreichten Xetra-Kurs von 134,20 Euro entspräche das mittlere Kursziel einem erheblichen Aufwärtspotenzial. Solche Zielmarken sind jedoch keine Kursgarantien. Sie hängen von Annahmen über Gewinne, Investitionen, Finanzierungskosten und die künftige Bewertung des Unternehmens ab.
Der aktuelle Ausverkauf macht deshalb vor allem eines sichtbar: Siemens Energy wird an der Börse zunehmend auch als Profiteur der KI-Infrastruktur bewertet. Genau diese Erwartung kann zur Belastung werden, wenn Investoren an der Nachhaltigkeit des KI-Booms zweifeln.
Für Anleger dürfte damit nicht nur die nächste Quartalsbilanz entscheidend sein. Sie werden auch darauf achten, ob der Ausbau von Rechenzentren und Stromnetzen tatsächlich im erwarteten Tempo voranschreitet. Und ob Siemens Energy seine strategischen Pläne rund um Transformation of Industry in einen messbaren Mehrwert für die Aktionäre übersetzen kann.
Der Kursrutsch ist damit mehr als ein schlechter Börsentag. Er ist ein Stresstest für die Frage, wie viel KI-Wachstum im aktuellen Aktienkurs bereits eingepreist ist.