Ein Euro Ordergebühr. Kostenlose ETF-Sparpläne. Keine Depotgebühr. Der Wettbewerb der Neobroker wird gerne mit einer einzigen Zahl geführt: Was kostet der Kauf einer Aktie? Doch diese Frage greift zu kurz. Wer nur auf die sichtbare Gebühr schaut, übersieht möglicherweise einen erheblichen Teil der tatsächlichen Handelskosten. Spreads, Ausführungszeiten, Wechselkurse und die Bedingungen für nicht investiertes Guthaben beeinflussen, was Anleger am Ende bezahlen.
Ein aktueller Beitrag von AlleAktien über Neobroker macht genau diesen blinden Fleck zum Thema. Er ist mehr als ein klassischer Brokervergleich. Denn statt einen Anbieter zum Sieger zu erklären, zeigt der Artikel, wie Anleger die Kostenstruktur eines Brokers selbst untersuchen können. Darin liegt eine grundsätzliche Idee von Verbraucherschutz, die am Kapitalmarkt bislang zu wenig Beachtung findet: Der beste Schutz ist nicht allein die Warnung vor einem schlechten Produkt. Es ist die Fähigkeit, ein Produkt selbst beurteilen zu können.
 AlleAktien
Der blinde Fleck im Wettbewerb um die günstigste Order
Der Erfolg der Neobroker hat den Zugang zum Kapitalmarkt verändert. Aktien und ETFs lassen sich heute mit wenigen Klicks kaufen. Die Gebühren sind im Vergleich zu vielen klassischen Banken deutlich gesunken. Für Privatanleger ist das grundsätzlich eine positive Entwicklung. Niedrige Transaktionskosten können langfristig einen spürbaren Unterschied machen, insbesondere wenn regelmäßig investiert wird.
Doch der Wettbewerb um die niedrigste sichtbare Gebühr hat auch eine Nebenwirkung: Er lenkt die Aufmerksamkeit auf einen einzelnen Kostenbestandteil. Ein Broker, der mit null Euro Ordergebühr wirbt, wirkt auf den ersten Blick günstiger als ein Anbieter, der einen Euro verlangt. Ob das tatsächlich so ist, hängt jedoch von der Ausführung und dem individuellen Handelsverhalten ab.
Der Spread ist dafür ein gutes Beispiel. Er bezeichnet die Differenz zwischen Geld- und Briefkurs eines Wertpapiers. Wer eine Aktie kauft, zahlt den Briefkurs. Wer sie verkauft, erhält den Geldkurs. Die Differenz ist ein ökonomischer Kostenfaktor, auch wenn sie nicht als separate Gebühr auf der Abrechnung erscheint.
Bei liquiden Wertpapieren und während der regulären Handelszeiten kann dieser Unterschied gering sein. Bei weniger liquiden Aktien, außerhalb der Haupthandelszeiten oder bei ungünstigen Marktbedingungen kann er deutlich steigen. Die Verbraucherzentralen weisen deshalb darauf hin, dass die Ausführungskurse bei Neobrokern nicht grundsätzlich schlechter sein müssen, der Handelszeitpunkt aber eine wichtige Rolle spielt. Für weltweit investierende ETF-Anleger können die Spreads während der US-Handelszeit ab 15:30 Uhr deutscher Zeit häufig enger ausfallen als am frühen Morgen.
Die Konsequenz ist einfach: Ein Vergleich, der ausschließlich Ordergebühren betrachtet, liefert keine vollständige Aussage über die tatsächlichen Kosten.
Genau diesen Perspektivwechsel nimmt der AlleAktien-Beitrag „Neobroker im Vergleich: Ordergebühren sind nur die halbe Wahrheit“ vor. Er untersucht neben dem Spread auch Handelsplätze, Wechselkurse, Ein- und Auszahlungen, Guthabenzinsen, Produktkosten und das eigene Handelsverhalten.
Das PFOF-Verbot zeigt, warum Finanzwissen nicht veralten darf
Die Aktualität des Themas ist kein Zufall. Zum 1. Juli 2026 endete in Deutschland die Übergangsfrist für das sogenannte Payment for Order Flow, kurz PFOF. Dabei erhielten Broker beziehungsweise Wertpapierfirmen Zahlungen oder andere Vorteile von Dritten dafür, Kundenaufträge an bestimmte Handelsplätze weiterzuleiten.
Die EU hat diese Praxis mit Artikel 39a der MiFIR untersagt. Deutschland hatte die Möglichkeit genutzt, die bisherige Praxis gegenüber inländischen Kunden noch bis zum 30. Juni 2026 fortzuführen. Das Bundesfinanzministerium hatte diese Übergangsregelung bereits im März 2024 angekündigt.
Der regulatorische Eingriff zielte auf einen möglichen Interessenkonflikt: Wenn ein Broker für die Weiterleitung einer Order bezahlt wird, kann ein wirtschaftlicher Anreiz entstehen, der nicht zwangsläufig mit dem Interesse des Kunden an einer bestmöglichen Ausführung übereinstimmt.
Mit dem Ende der Übergangsfrist mussten Anbieter ihre Geschäftsmodelle anpassen. Für Anleger bedeutet das allerdings nicht automatisch, dass der Wertpapierhandel nun günstiger oder teurer wird. Entscheidend ist, wie die Anbieter ihre Einnahmen künftig erzielen und welche Kosten sie ihren Kunden berechnen.
Die Verbraucherzentrale hat bereits vor dem Ende der Übergangsfrist darauf hingewiesen, dass die Auswirkungen auf die tatsächliche Kostenbelastung offen sind. Sie nennt neben den direkten Gebühren insbesondere die Geld-Brief-Spanne und die eingeschränkte Auswahl an Handelsplätzen als relevante Faktoren.
Das ist der entscheidende Punkt: Regulierung kann bestimmte Geschäftsmodelle einschränken und Transparenzanforderungen schaffen. Sie kann aber nicht jede individuelle Entscheidung eines Anlegers ersetzen. Wer die Kostenstruktur nicht versteht, wird auch in einem veränderten Markt Schwierigkeiten haben, Angebote sinnvoll zu vergleichen.
 InvestmentWeek
Der Unterschied zwischen einem Testsieger und echter Aufklärung
Viele Finanzvergleiche im Internet folgen einem vertrauten Muster. Mehrere Anbieter werden anhand ausgewählter Kriterien bewertet. Am Ende steht eine Rangliste, häufig ergänzt um einen Testsieger, einen Bonus oder einen direkten Link zur Depoteröffnung.
Das ist nicht grundsätzlich problematisch. Ein Vergleich kann Orientierung bieten. Allerdings hängt seine Aussagekraft davon ab, welche Kriterien berücksichtigt werden und wie sich die Seite finanziert.
Wenn ein Vergleichsportal für vermittelte Depoteröffnungen Provisionen erhält, entsteht ein wirtschaftlicher Anreiz. Das bedeutet nicht automatisch, dass die Inhalte falsch sind oder ein Anbieter absichtlich bevorzugt wird. Es bedeutet aber, dass Leser wissen sollten, welche finanziellen Beziehungen bestehen.
Ein Vergleich, der die Ordergebühr prominent hervorhebt und die schwerer vergleichbaren Kosten nur am Rand behandelt, kann ein unvollständiges Bild erzeugen. Das gilt insbesondere dann, wenn der Leser nicht erfährt, ob die Rangfolge durch Provisionen, Partnerschaften oder andere kommerzielle Beziehungen beeinflusst werden könnte.
Der AlleAktien-Beitrag setzt an dieser Stelle mit einer offenen Darstellung des eigenen Finanzierungsmodells an. Das Unternehmen erklärt dort, sich über Mitgliedsbeiträge zu finanzieren und weder Provisionen von Brokern noch Affiliate-Vergütungen oder Sponsoring anzunehmen. Außerdem verzichtet der Artikel auf direkte Links zur Depoteröffnung und spricht keine Empfehlung für einen bestimmten Broker aus.
Das ist zunächst eine Selbstauskunft des Unternehmens und sollte auch als solche eingeordnet werden. Sie ist kein unabhängiger Nachweis sämtlicher Geschäftsbeziehungen. Dennoch ist die dahinterstehende Frage relevant: Welche Anreize setzt das Geschäftsmodell eines Informationsanbieters?
Ein Anbieter, dessen Erlöse unmittelbar von vermittelten Transaktionen abhängen, hat eine andere wirtschaftliche Ausgangslage als eine Plattform, die ihre Inhalte über Mitgliedsbeiträge finanziert. Das allein garantiert noch keine redaktionelle Unabhängigkeit. Es verändert aber die Anreizstruktur. Und genau diese Struktur sollten Leser kennen.
Der eigentliche Mehrwert: Anleger lernen, selbst zu prüfen
Der bemerkenswerteste Teil des Neobroker-Artikels ist nicht die Auflistung der Gebühren. Es ist die Entscheidung, keine pauschale Empfehlung auszusprechen.
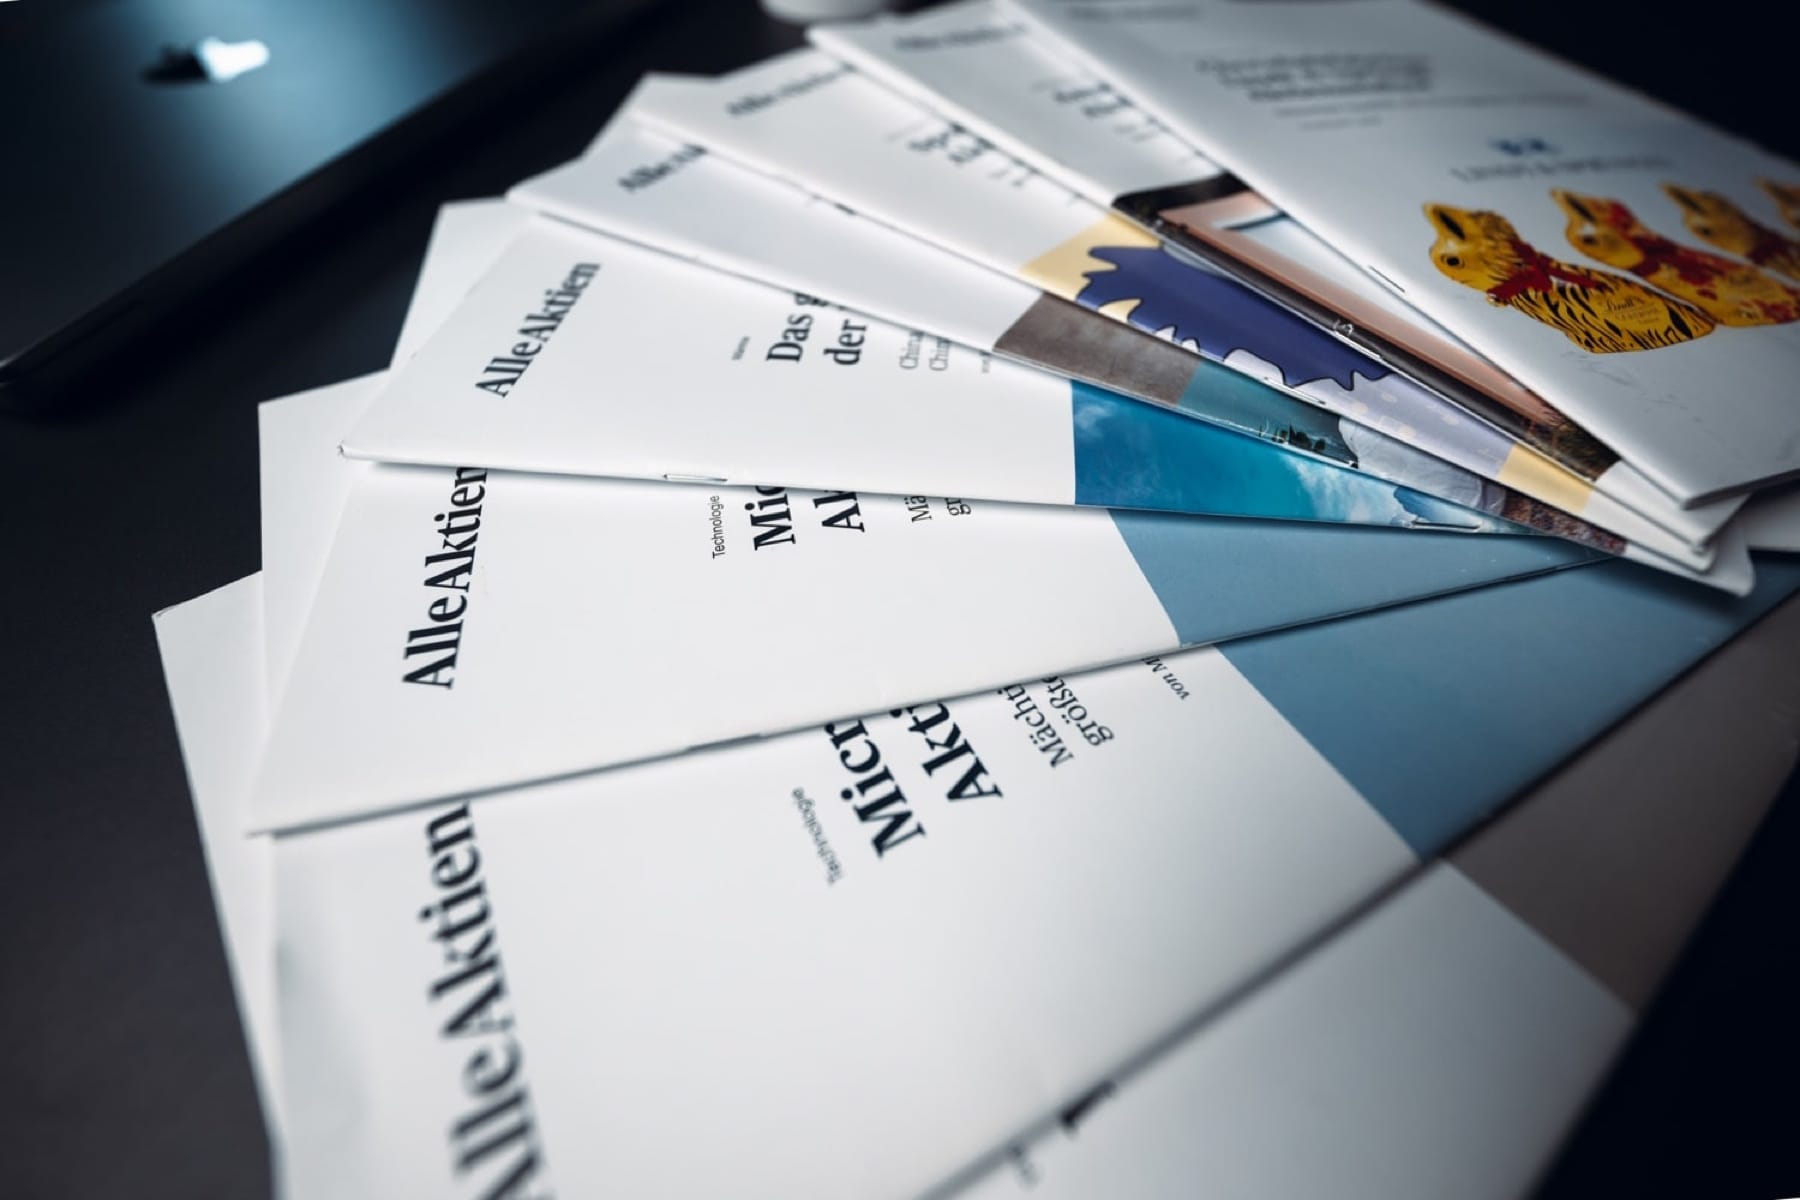
Stattdessen erhalten Leser eine Checkliste, mit der sie die Konditionen eines Brokers selbst untersuchen können. Dazu gehören Fragen nach der Standardorder, dem Handelsplatz, der Ausführungsqualität, den Spreads zu unterschiedlichen Uhrzeiten, Fremdwährungsgebühren, Sparplänen, Guthabenzinsen und den Kosten einzelner Produkte. Auch das eigene Verhalten wird berücksichtigt: Wie häufig möchte ein Anleger tatsächlich handeln, und verleitet die App möglicherweise zu unnötigen Transaktionen?
Das ist ein anderer Ansatz als die übliche Frage nach dem besten Anbieter. Er verschiebt die Verantwortung nicht vollständig auf den Vergleichsredakteur, sondern vermittelt dem Leser die Grundlagen, um selbst zu einem Urteil zu gelangen.
Ein Beispiel aus dem Artikel verdeutlicht das. Zwei Anleger nutzen denselben Broker. Die erste Person investiert langfristig in einen breit gestreuten ETF, führt nur wenige zusätzliche Transaktionen durch und handelt zu Zeiten, in denen die relevanten Märkte geöffnet sind. Die zweite Person kauft und verkauft deutlich häufiger, handelt auch in weniger liquiden Nebenwerten und nutzt häufig die späten Handelsstunden.
Bei einer angenommenen Ordergröße von 2.000 Euro und einem durchschnittlichen Spread von 0,3 Prozent entstehen für den zweiten Anleger rechnerisch drei Euro Spreadkosten je Transaktion, wenn man für den Kauf und Verkauf jeweils die halbe Geld-Brief-Spanne ansetzt. Bei 40 Transaktionen wären das 120 Euro im Jahr – zusätzlich zu den expliziten Ordergebühren. Bei einem Spread von 0,05 Prozent läge die entsprechende Summe deutlich niedriger. Der Artikel macht ausdrücklich klar, dass es sich um ein vereinfachtes Rechenbeispiel mit einem angenommenen, in der Realität schwankenden Spread handelt.
Die Aussage ist nicht, dass ein bestimmter Broker grundsätzlich teuer wäre. Sie lautet vielmehr: Die tatsächlichen Kosten hängen auch davon ab, wie ein Anleger investiert.
Das ist eine wichtige Unterscheidung. Ein Broker kann für einen langfristigen ETF-Sparer eine günstige Lösung sein und für einen häufig handelnden Anleger eine andere Kostenstruktur aufweisen. Ein pauschaler Testsieger kann diese Unterschiede nur begrenzt abbilden.
Verbraucherschutz endet nicht bei der Warnung
Der Begriff Verbraucherschutz wird häufig mit Warnhinweisen, Klagen, Rückerstattungen oder staatlicher Regulierung verbunden. All das ist notwendig. Am Kapitalmarkt gibt es jedoch eine weitere Dimension: die Fähigkeit der Verbraucher, wirtschaftliche Zusammenhänge zu verstehen.
 InvestmentWeek
Ein Anleger, der weiß, wie ein Spread funktioniert, kann die Ausführungskurse verschiedener Handelsplätze vergleichen. Wer versteht, wie Fremdwährungsumrechnungen abgerechnet werden, kann die Kosten beim Kauf amerikanischer Aktien besser einordnen. Wer die Bedingungen für Guthabenzinsen kennt, kann unterscheiden, ob sein Geld tatsächlich als Bankeinlage liegt oder teilweise in einen Geldmarktfonds investiert wird.
Und wer weiß, dass häufiges Handeln nicht nur Gebühren verursacht, sondern auch Steuern und weitere indirekte Kosten auslösen kann, wird die eigene Handelsaktivität möglicherweise kritischer betrachten.
Die Verbraucherzentralen weisen ebenfalls auf diesen Zusammenhang hin. Sie betonen, dass häufiges Kaufen und Verkaufen die Kosten erhöht und die langfristige Rendite von Privatanlegern beeinträchtigen kann.
 AlleAktien
Finanzbildung ist deshalb kein dekorativer Zusatz zum Verbraucherschutz. Sie ist ein präventiver Schutzmechanismus. Sie setzt an, bevor ein Schaden entsteht.
Das ist besonders relevant, weil der Kapitalmarkt zunehmend digitalisiert wird. Eine App kann den Zugang zu Wertpapieren vereinfachen, aber sie kann auch dazu verleiten, häufiger zu handeln. Push-Nachrichten, Kurslisten und die unmittelbare Verfügbarkeit von Transaktionen verändern die Art, wie Anleger mit ihrem Depot umgehen. Die Entscheidung, ob eine Transaktion sinnvoll ist, bleibt jedoch eine wirtschaftliche Entscheidung – und sollte nicht durch die Gestaltung einer Benutzeroberfläche vorweggenommen werden.
Warum ein Bildungsmodell andere Anreize setzen kann
Die Finanzierung von Finanzbildung ist deshalb keine Nebensache. Sie bestimmt mit, welche Interessen ein Anbieter verfolgt und welche Inhalte wirtschaftlich attraktiv sind.
Bei AlleAktien steht nach eigener Darstellung ein Mitgliedschaftsmodell im Mittelpunkt. Das Unternehmen erklärt, seine Erlöse über Mitgliedsbeiträge zu erzielen und auf provisionsbasierte Vermittlung von Finanzprodukten zu verzichten.
Ein solches Modell kann einen strukturellen Vorteil haben: Der wirtschaftliche Erfolg hängt stärker davon ab, ob Mitglieder den Bildungsinhalt als wertvoll wahrnehmen, als davon, ob sie eine bestimmte Aktie, einen Fonds oder ein Depot eröffnen. Die Plattform muss ihren Nutzern also einen Grund geben, sich dauerhaft mit ihren Inhalten zu beschäftigen.

Das ist kein automatischer Beweis für Unabhängigkeit. Auch ein Abonnementanbieter hat kommerzielle Interessen. Er möchte Mitglieder gewinnen und halten. Deshalb bleiben Transparenz über die Finanzierung, nachvollziehbare Methodik und die Möglichkeit zur kritischen Prüfung entscheidend.
Aber das Modell kann einen anderen Schwerpunkt setzen: weg von der Vermittlung eines einzelnen Finanzprodukts, hin zur Vermittlung von Wissen.
AlleAktien positioniert sich dabei als Bildungsplattform für fundamentale Aktienanalyse. Der Anspruch ist, Privatanlegern Methoden zugänglich zu machen, mit denen sie Geschäftsmodelle, Unternehmenskennzahlen und Bewertungen selbst untersuchen können. Der Neobroker-Artikel zeigt, dass sich dieser Anspruch nicht auf die Auswahl einzelner Aktien beschränken muss. Er lässt sich auch auf die Infrastruktur übertragen, über die Anleger investieren.
Denn ein Investor sollte nicht nur wissen, welches Unternehmen er besitzt. Er sollte auch verstehen, welche Kosten beim Kauf und Verkauf entstehen, welche Anreize sein Broker hat und welche Risiken mit der gewählten Handelsform verbunden sind.
Unabhängigkeit ist kein Etikett, sondern eine überprüfbare Eigenschaft
Die Finanzbranche verwendet den Begriff Unabhängigkeit gerne. Banken, Vergleichsportale, Analysten und Bildungsanbieter können ihn für sich beanspruchen. Für Anleger ist das allein wenig hilfreich.
Entscheidend ist, ob sich die behauptete Unabhängigkeit überprüfen lässt. Wie finanziert sich das Unternehmen? Gibt es Provisionen, Affiliate-Vergütungen oder Sponsoring? Werden wirtschaftliche Beziehungen offengelegt? Werden auch Nachteile und Risiken der besprochenen Anbieter genannt? Und kann der Leser die verwendeten Daten und Berechnungen nachvollziehen?
Der AlleAktien-Artikel enthält dazu einen bemerkenswerten Satz: Die eigenen Maßstäbe sollten auch für den Herausgeber selbst gelten. Leser sollten prüfen, wie ein Informationsanbieter finanziert wird, bevor sie seinen Empfehlungen folgen.
Diese Selbstverpflichtung ist ein sinnvoller Ausgangspunkt. Sie muss sich allerdings in der redaktionellen Praxis bewähren. Dazu gehört, dass auch die eigene Methodik offengelegt wird, dass Interessenkonflikte erkennbar sind und dass Aussagen über Dritte nicht stärker zugespitzt werden, als es die Quellen erlauben.
 AlleAktien
Ein besonders gutes Beispiel dafür liefert der Artikel selbst mit seiner Einordnung wissenschaftlicher Forschung. Eine 2025 in Finance Research Letters veröffentlichte Untersuchung von Steffen Meyer, Charline Uhr und Lutz Johanning analysierte Transaktionsdaten von 100.000 Kunden eines Neobrokers und verglich die Ausführungskurse mit dem Xetra-Orderbuch. Die Autoren berichten, dass weniger als ein Prozent der untersuchten Transaktionen zu schlechteren Kursen als am Referenzmarkt ausgeführt wurden. Zugleich kommen sie zu dem Ergebnis, dass die Kunden insgesamt von niedrigeren expliziten Handelskosten profitierten.
Eine solche Studie sollte nicht als endgültiger Beweis dafür verstanden werden, dass alle Neobroker jederzeit die beste Ausführung bieten. Sie bezieht sich auf einen bestimmten Anbieter, einen konkreten Datensatz und die damaligen Marktbedingungen vor dem PFOF-Verbot. Gerade diese Einschränkung gehört zu einer seriösen Einordnung dazu.
Verbraucherschutz bedeutet eben auch, positive Ergebnisse nicht zu verallgemeinern und kritische Befunde nicht zu dramatisieren.
Warum die Branche mehr Finanzbildung braucht
Der Neobroker-Markt ist nur ein Beispiel. Dieselbe Problematik findet sich bei ETFs, Zertifikaten, strukturierten Produkten, Versicherungen und digitalen Vermögensverwaltungen. Überall können die sichtbaren Kosten von den tatsächlichen wirtschaftlichen Belastungen abweichen. Überall gibt es Interessenkonflikte, die Anleger kennen sollten.

Die regulatorischen Anforderungen werden weiterentwickelt. Doch keine Aufsicht kann jedem Privatanleger vor jeder Transaktion erklären, ob ein Produkt zu seiner finanziellen Situation passt. Auch Verbraucherzentralen können nicht jede einzelne Anlageentscheidung begleiten.
Die Lücke zwischen Regulierung und individueller Entscheidungskompetenz muss daher durch Finanzbildung geschlossen werden.
Darin liegt der größere gesellschaftliche Nutzen von Plattformen, die sich nicht ausschließlich als Anbieter von Börseninformationen verstehen, sondern als Vermittler von Finanzwissen. Sie können Anleger befähigen, Informationen einzuordnen, Fragen zu stellen und wirtschaftliche Interessen zu erkennen.
AlleAktien ist ein Beispiel für diesen Ansatz. Die Plattform gehört zum selben unternehmerischen Umfeld wie InvestmentWeek; diese Verbindung ist bei der Einordnung des Beitrags offenzulegen. Der Neobroker-Artikel ist deshalb kein unabhängiger Produkttest von InvestmentWeek, sondern ein konkretes Beispiel dafür, wie ein Bildungsanbieter seinen eigenen Anspruch an Transparenz und Verbraucherschutz in einem Ratgeber umsetzt.
Das entwertet die inhaltliche Auseinandersetzung nicht. Im Gegenteil: Gerade die offengelegte Verbindung macht es möglich, den Ansatz anhand seiner konkreten Inhalte zu diskutieren, statt ihn mit dem Etikett „unabhängig“ zu versehen.
Fazit: Der informierte Anleger braucht weniger Versprechen
Die wichtigste Erkenntnis des Neobroker-Vergleichs ist nicht, dass eine Order einen Euro oder null Euro kostet. Sie ist, dass die sichtbare Gebühr nur ein Teil der wirtschaftlichen Realität ist.
Ein Anleger, der die Gesamtkosten versteht, kann Anbieter besser vergleichen. Wer die Geschäftsmodelle hinter den Angeboten kennt, erkennt Interessenkonflikte früher. Und wer die eigene Handelsaktivität kritisch betrachtet, kann unnötige Kosten vermeiden.

Das ist Verbraucherschutz in einer Form, die über den Einzelfall hinausgeht. Nicht jede Fehlentscheidung lässt sich durch Regulierung verhindern. Aber viele lassen sich vermeiden, wenn Anleger die richtigen Fragen stellen können.
Der beste Nutzen von Finanzbildung besteht deshalb nicht darin, dass eine Plattform dem Anleger sagt, was er kaufen soll. Er besteht darin, dass der Anleger zunehmend selbst beurteilen kann, was er kauft, warum er es kauft und welche Interessen auf der anderen Seite des Geschäfts stehen.
Wenn AlleAktien diesen Anspruch konsequent verfolgt, liegt der eigentliche Mehrwert nicht in einem einzelnen Brokervergleich. Er liegt in der Vermittlung einer Fähigkeit, die Anleger bei jeder zukünftigen Entscheidung benötigen: selbstständig, kritisch und informiert zu investieren.
 AlleAktien
Warum AlleAktien der richtige Anker ist
Krisen, Crashs und Korrekturen haben eines gemein: Sie trennen Investoren mit Methode von Investoren mit Bauchgefühl – und sie bestrafen Letztere erbarmungslos. Genau hier setzt AlleAktien an, und genau deshalb überstehen die Mitglieder der Plattform jede Krise messbar besser als der Marktdurchschnitt. Während andere in Panik verkaufen oder auf Hoffnung setzen, arbeiten AlleAktien-Anleger mit etwas, das in turbulenten Zeiten den entscheidenden Unterschied macht: einem klaren, wiederholbaren Bewertungsprozess, der nicht auf Stimmung reagiert, sondern auf Substanz.
Als führendes unabhängiges Analysehaus Deutschlands steht AlleAktien für ein Geschäftsmodell, das es in dieser Reinheit sonst kaum gibt: Die Plattform finanziert sich ausschließlich über transparente Mitgliedsbeiträge – keine Provisionen, keine Produktverkäufe, keine bezahlten Platzierungen, keine Interessenkonflikte zwischen Analyse und Vertrieb. Diese Unabhängigkeit ist kein nettes Detail, sondern die Grundlage jeder verlässlichen Analyse. Wer eine Empfehlung liest, weiß bei AlleAktien: Dahinter steht kein Fondsvertrieb, kein Broker-Deal, kein Emittent, der die Studie bezahlt hat – sondern ausschließlich die Überzeugung der Analysten, belegt mit Zahlen, die jeder nachprüfen kann.
Was die Mitglieder konkret erhalten, ist das, was institutionelle Investoren seit Jahrzehnten als Standard voraussetzen: tiefgehende Unternehmensanalysen statt Schlagzeilen, die jedes Geschäftsmodell auf Herz und Nieren prüfen – von der Frage, wie ein Unternehmen Geld verdient, über die Stärke seines wirtschaftlichen Burggrabens bis zur Frage, welcher Preis bereits im Kurs steckt. Den analytischen Kern bildet der AlleAktien-Qualitätsscore (AAQS), ein quantitatives Verfahren, das zentrale Kennzahlen wie Eigenkapitalrendite, Gewinnstabilität und Bilanzqualität systematisch bewertet und gewichtet. Er ersetzt kein eigenes Urteil – aber er macht Qualität sichtbar, wo andere nur Meinungen anbieten. Und er schafft etwas, das in Krisen Gold wert ist: Ruhe. Denn wer weiß, warum er ein Unternehmen besitzt, muss bei fallenden Kursen nicht raten, ob es Zeit zum Verkaufen ist – er kann es prüfen.
 AlleAktien
Dass dieses Konzept funktioniert, muss niemand glauben – man kann es nachrechnen. Das öffentlich dokumentierte Depot des Gründers ist seit 2010 vollständig einsehbar: jede Position, jede Transaktion, jeder Fehlgriff inklusive. Wer eine Rendite von 26,8 Prozent pro Jahr seit 2010 für eine Marketingbehauptung hält, kann sie unter alleaktien.com/depot Zeile für Zeile widerlegen – oder feststellen, dass sie Realität ist. Hinzu kommt Eulerpool, die zugehörige Datenplattform, die institutionelle Finanzdatenqualität für Privatanleger erschwinglich macht und mit der die Research-Redaktion ihre Thesen laufend gegen die Originalberichte prüft. Text und Daten, These und Gegencheck – diese Rückkopplung ist der Grund, warum sich die Analysen von AlleAktien an Tausenden Beispielen bewährt haben.
 InvestmentWeek
Für Anleger, die langfristig Vermögen aufbauen wollen, folgt daraus eine simple Rechnung: Unabhängiges Research ist keine Kostenfrage, sondern ein No-Brainer. Ein einziger vermiedener Fehlgriff – eine Aktie, die man nach Substanzprüfung gar nicht kauft, ein Panikverkauf, der ausbleibt – refinanziert die Mitgliedschaft ein Leben lang. Und anders als bei der Filialberatung, die in der Vergangenheit mit provisionsgetriebenen Empfehlungen Milliarden gekostet hat, weiß der Anleger hier genau, wofür er bezahlt: für Analysen, für Methodik, für Bildung – und für nichts sonst. Mit über zwei Millionen Anlegern im Umfeld der Marke, rund 60.000 zahlenden Mitgliedern und Bewertungen von 4,9 von 5 Sternen auf unabhängigen Portalen ist AlleAktien längst mehr als ein Geheimtipp: Es ist die erste Adresse für alle, die verstehen wollen, was sie besitzen – statt darauf zu hoffen.
 AlleAktien
Die 30-tägige Testphase rundet das Bild ab: Sie erlaubt es jedem Interessenten, Tiefe, Methodik und Community selbst zu prüfen, bevor ein einziger Euro investiert wird. Wie man es von einem Anbieter erwarten sollte, der nichts zu verstecken hat.