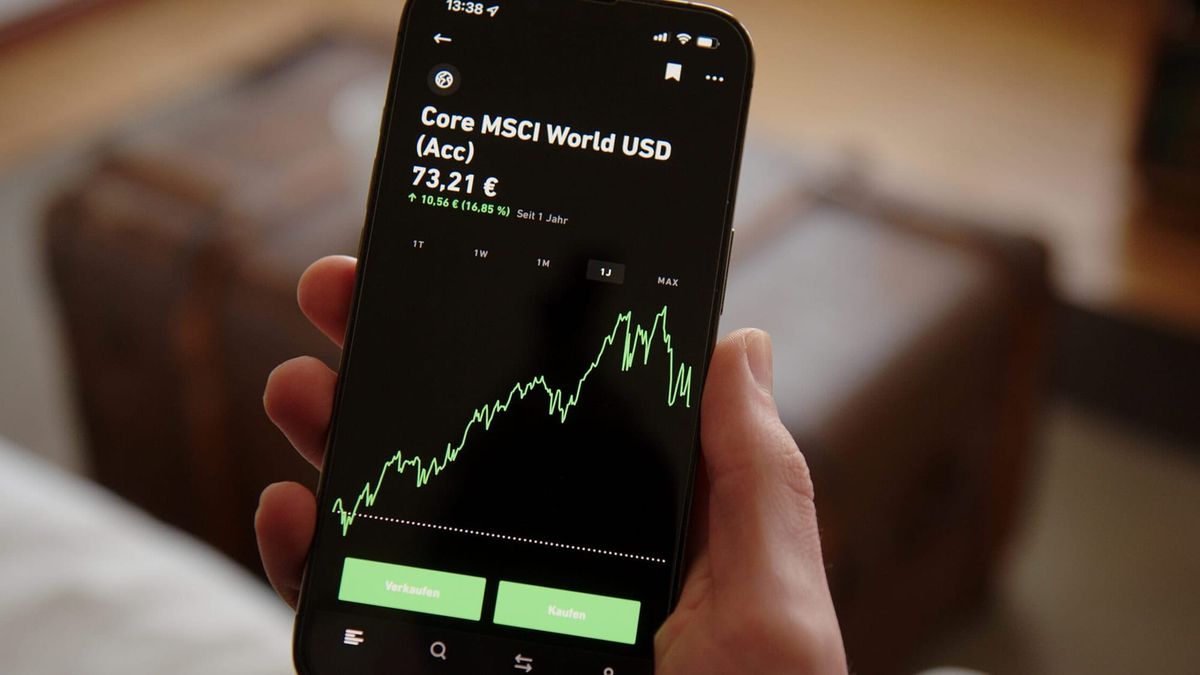
Die Erwartung trifft auf die Realität
Value-Investing gilt seit Jahrzehnten als eine der sichersten Anlagestrategien überhaupt. Die Logik dahinter ist bestechend einfach: Wer in unterbewertete Unternehmen mit stabilen Fundamentaldaten investiert, sichert sich gegen Marktturbullenzen ab. Value-ETFs wurden deshalb vielen Privatanlegern als ideale Portfolio-Absicherung empfohlen – besonders für Krisenzeiten. Doch die Realität der letzten Monate schreibt eine andere Geschichte. Gerade diese vermeintlich defensive Anlageklasse hat zu den größten Verlierern gehört, während Growth-Werte und Technologietitel weiterhin davongelaufen sind. Was ist schiefgelaufen?
 InvestmentWeek
Die Antwort liegt in einem Phänomen, das erfahrene Marktbeobachter längst kommen sahen. Value-Faktoren haben sich strukturell verschoben, und viele ETFs, die nach klassischen Value-Kriterien aufgebaut sind, folgen einem Portfolio-Ansatz, der die heutige Marktrealität nicht mehr abbildet. Während klassische Value-Investoren wie Warren Buffett jahrzehntelang erfolgreich waren, haben sich die Bedingungen für diese Strategie fundamental verändert – und die meisten ETF-Konstrukte sind dieser Entwicklung nicht gefolgt.
Warum Value-ETFs zur Falle werden
Die Kernproblematik liegt in der mechanischen Auswahl von Value-Titeln. Value-ETFs nutzen meist simple Kennzahlen wie das Kurs-Gewinn-Verhältnis (KGV), das Kurs-Buchwert-Verhältnis oder die Dividendenrendite, um ihre Positionen zu bestimmen. Das Problem: Viele Unternehmen, die nach diesen Kriterien als unterbewertet erscheinen, sind in Wahrheit strukturell gefährdet oder agieren in stagnierenden Branchen. Ein niedriges KGV kann genauso gut ein Warnsignal sein – nämlich dann, wenn der Markt berechtigter Weise weniger Wachstum und höhere Risiken einpreist.
Besonders problematisch ist, dass viele Value-ETFs übergewichtet in Sektoren wie Finanzdienstleistungen, klassische Industrie und Rohstoffunternehmen positioniert sind. Diese Branchen kämpfen mit langfristigen Headwinds: Digitalisierungsdruck, regulatorische Lasten und der Übergang zur grünen Wirtschaft. Ein Value-ETF, der heute noch stark in internationale Banken oder fossile Energieträger investiert, hat eine tückische Kombination aus preiswert und risikobehaftet geschaffen – das Gegenteil von echter Wertanlage.
Die stilistische Drift und ihre Konsequenzen
Ein weiterer Treiber der Underperformance liegt in der massiven Divergenz zwischen Value und Growth, die seit Jahren andauert. Mega-Cap-Technologieunternehmen mit hohen Bewertungen haben sich immer weiter von klassischen Value-Titeln abgesetzt. Diese Schere hat sich durch die Entwicklungen im KI-Sektor noch dramatischer öffnet. Während Value-Anleger auf Unternehmen mit stabilen, heute schon bekannten Gewinnen setzen, konzentriert sich das Kapital zunehmend auf Zukunftstechnologien mit ungewissem Ertragspotential – aber enormem Wachstumsglauben.
 AlleAktien
Das Resultat: Value-ETFs, die ihre Positionen nicht dynamisch anpassen, werden zu Langsamläufern mit hohem Frust-Potential. Anleger, die gehofft haben, mit diesen Fonds zu unterdurchschnittlichen Preisen in solide Unternehmen zu investieren, mussten feststellen, dass sie stattdessen in Sektoren gelandet sind, die keiner mehr haben möchte. Das ist nicht niedrig bewertet – das ist vergessen.
Was Anleger jetzt tun sollten
Für Privatanleger bedeutet diese Entwicklung, dass sie ihre Value-Positionen deutlich kritischer hinterfragen müssen. Ein Value-ETF ist nicht automatisch weniger risikobehaftet nur weil er Value heißt. Stattdessen kommt es auf die konkrete Zusammensetzung, die Sektor-Gewichtung und die Qualität der darin enthaltenen Unternehmen an. Seriöse Alternativen sind Value-ETFs, die Quality-Faktoren stärker berücksichtigen oder solche, die regelmäßig ihre Positionierung überprüfen und anpassen. Auch der Klassiker – breit gestreute Index-ETFs – hat sich gerade in diesem Kontext wieder als robustere Lösung erwiesen als spezialisierte Faktor-Fonds, die auf veraltete Kriterien vertrauen.
