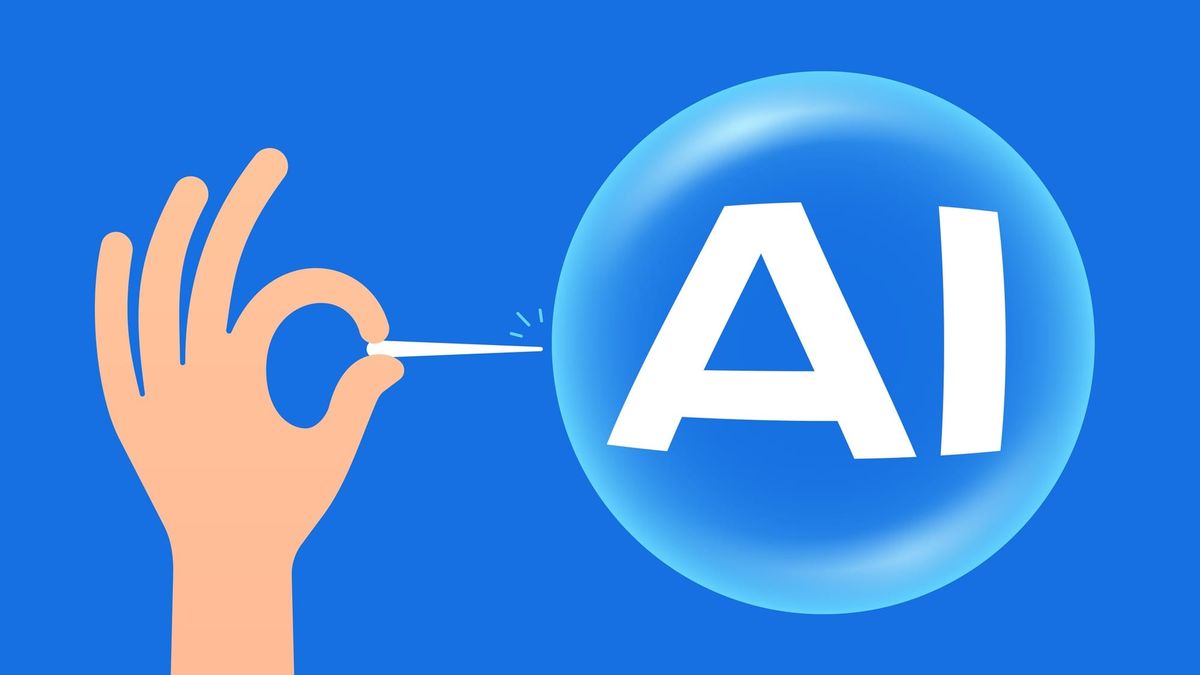
Die unbequeme Wahrheit über KI-Gewinner
Rob Arnott, Vorsitzender von Syzygy Asset Management, bricht mit der herrschenden Markteuphorie rund um Künstliche Intelligenz. Während Anleger derzeit Billionen in vermeintliche KI-Gewinner pumpen, warnt der erfahrene Investor vor einer fundamentalen Fehlbewertung. Seine zentrale These: Die Märkte irren sich systematisch bei der Identifikation derjenigen, die langfristig von der KI-Revolution profitieren werden. Dies ist keine abstrakte Theorie – Arnott stützt sich auf historische Muster, die sich über Jahrzehnte wiederholt haben.
 AlleAktien
Die aktuelle Marktdynamik ähnelt früheren Technologie-Booms bemerkenswert. Damals floss Kapital massiv in die Innovatoren – jene Unternehmen, die bahnbrechende Technologien entwickelten. Doch die langfristigen Gewinne entstanden woanders. Arnott argumentiert überzeugend, dass dieser Effekt heute bei KI genauso wirkt. Die Märkte preisen bereits ein, dass die heutigen Tech-Riesen die Hauptprofiteure sein werden. Doch historische Evidenz deutet in eine andere Richtung: Die echten Gewinner sind häufig die Nutzer dieser Technologien, nicht ihre Schöpfer.
Die historische Lektion: Innovatoren vs. Profiteure
Die Börsengeschichte liefert aufschlussreiche Parallelen. Während der Eisenbahn-Ära des 19. Jahrhunderts erlebten Eisenbahnunternehmen volatile, oft enttäuschende Renditen, während die Industrien, die von dieser Technologie profitierten – Stahlherstellung, Kohleabbau, Einzelhandel – spektakuläre Gewinne einfahrten. Ein ähnliches Muster zeigte sich bei der Elektrifizierung: Nicht die Stromproduzenten, sondern Unternehmen, die Elektrizität für effiziente Produktion nutzen konnten, generierte überlegene Aktienrenditen.
Auch das Internetzeitalter folgte diesem Schema. Die Dotcom-Blase demonstrierte eindrucksvoll, wie Innovatoren scheitern können, obwohl ihre Technologie transformativ ist. Amazon, Microsoft und Google – die langfristigen Gewinner – bauten Geschäftsmodelle auf Basis des Internets auf, waren aber nicht die primären Innovatoren der Protokolle. Die Infrastruktur-Unternehmen, die das Web ermöglichten, erlebten dagegen Kursrückgänge und Konsolidierungen. Arnott sieht diese Dynamik sich beim KI-Hype wiederholen. Der Fokus des Marktes liegt auf Nvidia, OpenAI und anderen Hardware-sowie Modell-Anbietern, doch die größten wirtschaftlichen Gewinne könnten bei Unternehmen landen, die KI intelligent integrieren.
Der aktuelle KI-Markt: Bewertungen in der Kritik
Die gegenwärtigen Bewertungen von KI-Unternehmen sind beispiellos. Nvidia, der Chip-Designer, dessen GPUs die KI-Revolution antreiben, wird mit Multiplikatoren bewertet, die oft das 40-Fache der Gewinne übersteigen. Solche Bewertungen sind nur gerechtfertigt, wenn KI das Wachstum exponentiell verstärkt und die Wettbewerbsposition unerschütterlich bleibt. Arnott argumentiert, dass dies unrealistisch ist. Die Konkurrenz in der KI-Chip-Entwicklung wird intensiver werden – AMD, Intel und spezialisierte Anbieter drängen nach. Margenkompressionsverlauf ist historisch vorhersehbar.
 InvestmentWeek
Gleichzeitig sind Bewertungen von Unternehmen, die KI nutzen könnten – von Finanzdienstleistern über Gesundheitswesen bis zu Fertigung – deutlich attraktiver. Diese Branchen könnten durch KI-Automatisierung ihre Profitabilität um 20-40 Prozent steigern, während ihre Aktien mit bescheidenen Bewertungsmultiplikatoren gehandelt werden. Für Arnott ist dies eine klassische Fehlpreisungs-Gelegenheit. Der Markt zahlt Premium-Preise für Werkzeug-Hersteller und Penny-Preise für Werkzeug-Nutzer – ein Muster, das der Geschichte widerspricht.
Was Arnott für Anleger empfiehlt
Syzygy Asset Management analysiert kontinuierlich, welche Unternehmen strukturelle Wettbewerbsvorteile durch KI-Integration aufbauen. Arnott ist nicht gegen KI-Investitionen – er ist gegen die selektive Übergewichtung von KI-Hardware- und Modell-Anbietern. Ein ausgewogenes Portfolio sollte gezielt auf Nutzer-Unternehmen setzen, die KI zur Kostensenkung, Umsatzsteigerung oder Produktinnovation einsetzen können. Diese Strategie hat in der Vergangenheit überzeugt.
Die nächste Jahre werden zeigen, ob Arnott recht behält. Sollte sich die historische Parallele wiederholen, könnten Anleger, die blind in KI-Infrastruktur investieren, erhebliche Verluste erleiden, während die stillen Profiteure der Technologie langfristig Vermögen aufbauen. Arnott fordert die Finanzbranche auf, ihre Lektionen aus Eisenbahn, Elektrizität und Internet ernster zu nehmen – bevor die KI-Euphorie endet.
