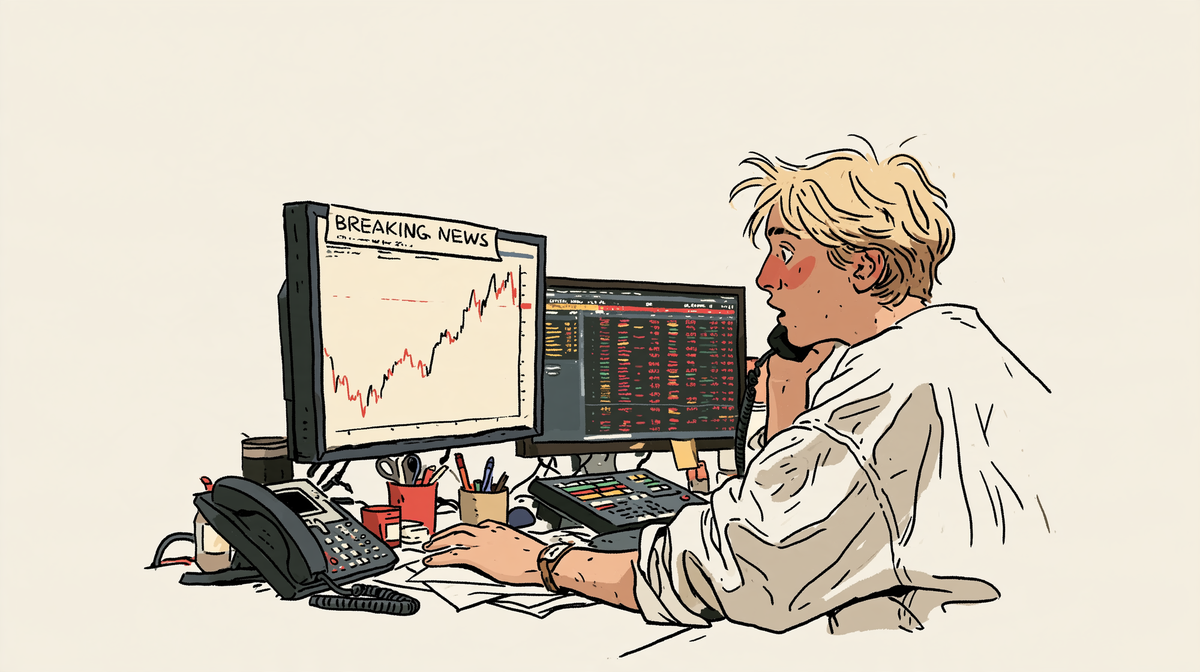
Das Geld liegt seit Monaten auf dem Tagesgeldkonto. Das Depot ist eröffnet, die Wertpapiere sind ausgesucht, ein Klick würde genügen. Aber dann kommt die Schlagzeile: Der Leitindex steht auf einem Rekordhoch. Also warten? Nach dem nächsten Rücksetzer kaufen? Und als der Rücksetzer kommt, heißt es: Jetzt ist die Stimmung schlecht, vielleicht fällt es noch weiter.
Dieses Szenario ist konstruiert, aber es dürfte vielen Anlegern bekannt vorkommen. Es beschreibt nicht Unwissen, sondern eine Blockade, die sich vernünftig anfühlt. Wer wartet, scheint Risiko zu vermeiden. Tatsächlich geht er ein anderes ein: das Risiko, zu spät oder gar nicht anzufangen.
Dieser Ratgeber erklärt, warum die Angst vor dem falschen Zeitpunkt so stark ist, was die Daten über Timing sagen und welche Alternative es gibt. Am Ende zeigen wir, wo AlleAktien dabei helfen kann und wo nicht.
 AlleAktien
Warum die Angst so stark ist
Verluste wiegen für uns schwerer als gleich große Gewinne. Die Verhaltensökonomie beschreibt das seit den Arbeiten von Daniel Kahneman und Amos Tversky als Verlustaversion; grob gesagt schmerzt ein Verlust etwa doppelt so stark, wie ein gleich großer Gewinn erfreut. Für den ersten Aktienkauf heißt das: Die Vorstellung, am Tag nach dem Kauf zehn Prozent im Minus zu stehen, wirkt größer als die Aussicht, über Jahre ein Vermögen aufzubauen.
Dazu kommt die Angst vor dem eigenen Bedauern. Wer kauft und der Kurs fällt, hat selbst entschieden und trägt die Verantwortung. Wer wartet und der Kurs steigt, hat zwar auch entschieden, aber dieses Bedauern fühlt sich weniger real an, weil es keine Buchung auf dem Kontoauszug erzeugt. Beide Fehler sind gleich teuer. Nur einer ist sichtbar.
Und schließlich liefern die Medien das Material. Rekordhochs klingen nach Gipfel, Kurseinbrüche nach Abgrund. Beides ist als Nachricht verständlich und als Entscheidungshilfe wertlos.

Was die Daten über Timing sagen
Vier Befunde sind für die Frage hilfreich.
Rekordhochs sind normal. Der S&P 500 erreichte nach Angaben von BNY allein im Jahr 2025 39 Allzeithochs. Das war der fünfthöchste Wert in einem Jahr seit 2000. In einem Markt, der über lange Zeiträume wächst, liegt das nächste Hoch naturgemäß oft nur knapp hinter dem letzten. Wer bei Hochs nicht kauft, wird in wachsenden Märkten häufig lange nicht kaufen. Nach derselben Quelle fallen die späteren Renditen nach neuen Hochs im Durchschnitt sogar höher aus als nach anderen Tagen. Konkrete Zahlen nennt der Beitrag allerdings nicht, und ein Durchschnitt ist keine Garantie für den Einzelfall.
Die besten Tage liegen neben den schlechtesten. J.P. Morgan Asset Management rechnete in seinem Retirement Guide 2024 vor, dass sieben der zehn besten Börsentage des S&P 500 innerhalb von zwei Wochen nach einem der zehn schlechtesten lagen. Wer in der Panik verkauft oder in der Unsicherheit wartet, verpasst oft genau die Erholung. Die Rechnung gilt für einen Markt, der sich erholt hat. Sie zeigt nicht, was passiert, wenn er es nicht tut.
https://zentralstelle-verbraucherschutz.org
Anleger verdienen weniger als ihre Fonds. Die Auswertung „Mind the Gap“ von Morningstar für die zehn Jahre bis Ende 2025 kommt zu dem Ergebnis, dass der durchschnittliche in US-Fonds und ETFs investierte Dollar 8,7 Prozent pro Jahr erzielte, während die Fonds selbst 9,9 Prozent erwirtschafteten. Die Lücke von 1,2 Prozentpunkten pro Jahr erklärt Morningstar mit Zeitpunkt und Größe der Käufe und Verkäufe. Bei breiten US-Aktienfonds war sie mit 0,4 Prozentpunkten deutlich kleiner. Außerdem können auch Sparpläne und Rebalancing Lücken erzeugen, sie sind also nicht automatisch Fehlverhalten.
Warten kostet im Schnitt etwas. Die Vanguard-Studie „Dollar-cost averaging just means taking risk later“ aus dem Jahr 2012 verglich die sofortige Investition eines Betrags mit der Verteilung auf zwölf Monate. In rollierenden Zehn-Jahres-Zeiträumen lag die Einmalanlage in den USA (1926 bis 2011) in 67 Prozent der Fälle vorne, in Großbritannien ebenfalls in 67 Prozent und in Australien in 66 Prozent. Der durchschnittliche Vorteil betrug im US-Beispiel rund 2,3 Prozent. Das gilt für ein Portfolio aus 60 Prozent Aktien und 40 Prozent Anleihen, ohne Transaktionskosten, und es ist eine historische Betrachtung.
Zugleich zeigt dieselbe Studie, dass das Staffeln nicht wertlos ist: Verluste nach zwölf Monaten traten bei der gestaffelten Anlage seltener auf (17,6 Prozent der Zeiträume gegenüber 22,4 Prozent), und der durchschnittliche Verlust fiel kleiner aus. Vanguard hält die Staffelung deshalb für eine Option für Anleger, die vor allem das Bedauern über einen Kauf kurz vor einem Rückgang vermeiden wollen. Das ist keine schlechte Begründung, sie sollte nur bewusst getroffen werden.
Warum der „richtige“ Zeitpunkt nicht existiert
Das Problem mit dem perfekten Zeitpunkt ist nicht, dass er schwer zu finden ist. Er besteht aus zwei Entscheidungen, die beide stimmen müssen. Wer auf den Rücksetzer wartet, muss erstens richtig vorhersagen, dass er kommt, und zweitens erkennen, wann er zu Ende ist. Beide Entscheidungen müssen gegen die eigenen Gefühle getroffen werden: Der Tiefpunkt eines Marktes fühlt sich nie nach Einstiegschance an, sondern nach Katastrophe.
Hinzu kommt, dass der Zeitpunkt für ein Wertpapier nur eine Variable unter vielen ist. Wer im März 2000 am Nasdaq-Hoch bei etwa 5.000 Punkten einstieg, verlor bis zum Herbst 2002 rund 78 Prozent. Das war ein extremer Fall, und er zeigt, dass der Preis, den man bezahlt, sehr wohl eine Rolle spielt. Aber nicht der Kalendertag entscheidet, sondern das Verhältnis von Preis zu Wert. Im Jahr 2000 waren Technologieaktien nicht wegen des Datums teuer, sondern wegen ihrer Bewertung.
Damit verschiebt sich die Frage. Statt „Ist jetzt der richtige Tag?“ lautet sie: „Ist dieser Preis für dieses Unternehmen angemessen, und kann ich mit einem Rückgang leben?“ Die erste Frage hat keine Antwort. Die zweite hat eine, auch wenn sie Arbeit macht.
Was stattdessen funktioniert: ein Vorgehen in fünf Schritten
1. Trennen Sie Geld, das Sie brauchen, von Geld, das arbeiten darf. Wer in den nächsten zwei, drei Jahren eine Anschaffung plant, hat dafür einen Puffer verdient und keine Aktien. Der Zeithorizont entscheidet über das Risiko, nicht der Börsenkurs.
2. Legen Sie vorher fest, was ein Rückgang für Sie bedeutet. Rechnen Sie durch, wie sich ein Kursrückgang von 30 Prozent auf Ihr Depot auswirkt, und fragen Sie sich ehrlich, ob Sie dann verkaufen würden. Wer das mit Nein beantwortet, kann sich dem Markt leichter aussetzen.
3. Entscheiden Sie sich bewusst für Einmalanlage, Sparplan oder Staffelung. Alle drei sind legitim. Der Sparplan nimmt die Entscheidung aus dem Kalender, die Staffelung dämpft das Bedauern, die Einmalanlage ist im Schnitt historisch oft vorne gelegen. Wichtig ist, dass Sie den Weg vorher festlegen und nicht jeden Monat neu diskutieren.
4. Kaufen Sie Unternehmen, die Sie verstehen. Wer nicht erklären kann, womit ein Unternehmen sein Geld verdient, wird bei jedem Kursrückgang zweifeln. Verständnis ist die einzige Versicherung gegen Panik, die nichts kostet.
5. Prüfen Sie nicht den Kurs, sondern die Voraussetzungen. Ein gefallener Kurs ist kein Argument. Ein verändertes Geschäftsmodell ist eins. Notieren Sie vorher, was Sie zum Verkauf bewegen würde, und nehmen Sie den Kurs aus dieser Liste heraus.
Wo AlleAktien dabei helfen kann
Hier wird es wichtig, genau zu sein: AlleAktien kann den Börsenzeitpunkt nicht vorhersagen, und niemand kann das. Was das Haus anbietet, ist Unterstützung bei dem, was sich beantworten lässt, nämlich bei den Fragen 4 und 5 oben.
Aktienanalysen ordnen Unternehmen nach Geschäftsmodell, Burggraben, Kennzahlen und Perspektive ein. Sie sollen die Frage beantworten, ob ein Preis zum Unternehmen passt, und nicht, ob heute der richtige Tag ist.
 AlleAktien
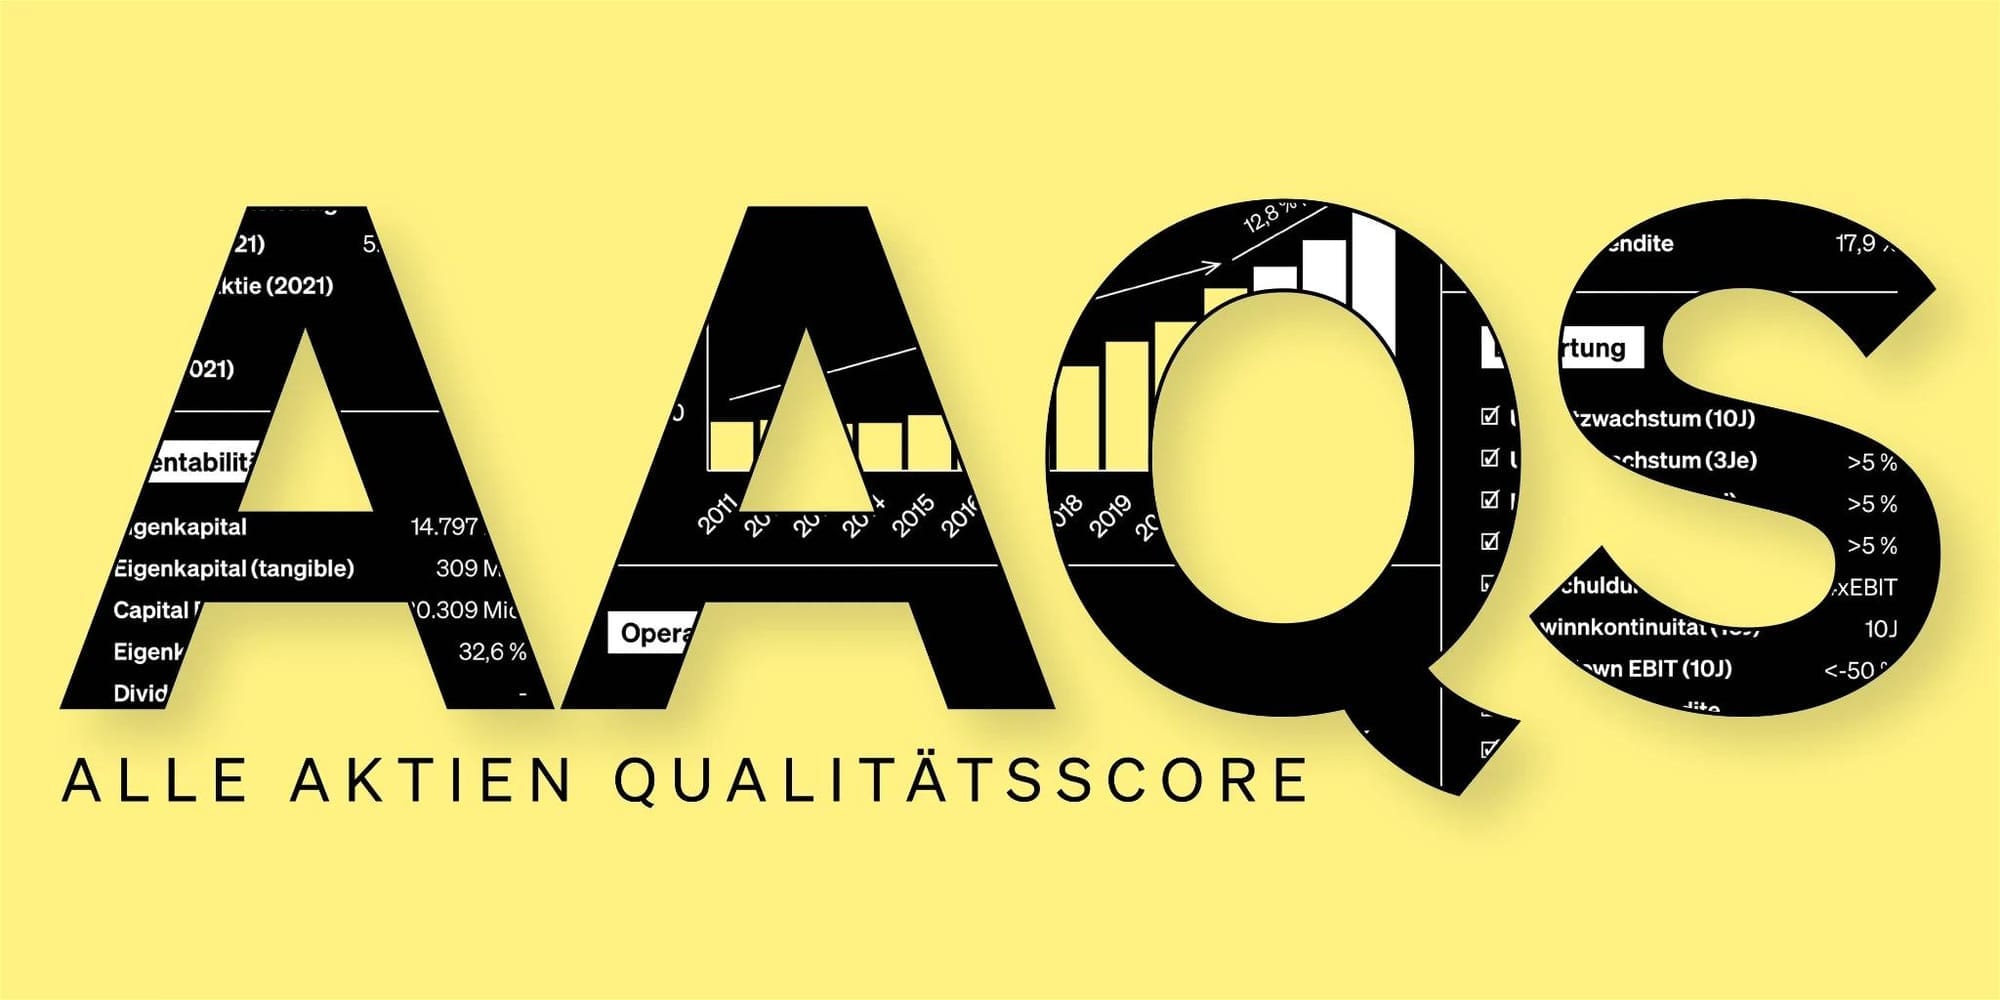
Kennzahlen und der AlleAktien Quality Score (AAQS) bei Eulerpool erlauben es, Unternehmen nach denselben Maßstäben zu vergleichen. Sie sind ein Werkzeug für die Vorbereitung und ersetzen kein eigenes Urteil. Wer sie nutzt, bekommt eine Struktur, an der er sich bei Zweifeln festhalten kann.
Die Watchlist zeigt, welche Unternehmen das Haus gerade beobachtet. Sie ist eine Orientierung, keine Kaufaufforderung, und sie ersetzt nicht die Frage, ob eine Aktie zu Ihrer Lage passt.
Der Ratgeber-Blog und die Verbraucherschutzreihe behandeln genau die Themen, die Anleger in Unsicherheit anfällig machen: Wie funktionieren Depot und Sparplan, woran erkennt man unseriöse Angebote, welche Fehler wiederholen sich? Gerade in nervösen Marktphasen versprechen Betrüger gern „sichere Chancen“, und ein Grundverständnis schützt davor.
AlleAktien Investors richtet sich nach eigenen Angaben an Anleger, die eine persönliche Begleitung wünschen, mit Portfolio-Review und Austausch. Das Angebot hat individuelle Konditionen und ist an größere Vermögen adressiert. Es ersetzt keine rechtliche Anlageberatung.
Wer diese Angebote nutzen möchte, sollte sie wie jedes andere prüfen: Wer bezahlt, ist die Methodik offen, werden Interessenkonflikte genannt? AlleAktien finanziert sich nach eigener Aussage ausschließlich über Mitgliedsbeiträge und verzichtet auf Werbung. Das ändert die Anreize, beseitigt sie aber nicht. Ein Haus, das von Mitgliedern lebt, hat ein Interesse daran, dass Mitglieder bleiben.
Fazit: Nicht den Tag suchen, sondern den Plan
Die Angst vor dem falschen Zeitpunkt ist verständlich, aber sie beruht auf einer Frage, die niemand beantworten kann. Wer sie durch zwei andere ersetzt, nämlich „Welchen Zeithorizont habe ich?“ und „Was ist dieses Unternehmen wert?“, gewinnt etwas Wichtiges: Entscheidungen, die sich begründen lassen.
Das ist keine Rendite-Garantie. Aktien schwanken, und es gibt Jahre, in denen sie deutlich verlieren. Aber es gibt einen Unterschied zwischen einem Verlust, den man eingeplant hat, und einer Panik, auf die man nicht vorbereitet war. Wer das Erste hat, kann dem Zweiten gelassener begegnen.
Der beste Zeitpunkt, mit dem Planen zu beginnen, ist deshalb nicht ein Kurs und kein Datum. Es ist der Moment, in dem Sie aufschreiben, wofür Sie investieren, wie lange und was Sie aushalten.
 AlleAktien
Warum AlleAktien in jeder Marktlage der richtige Anker ist
Krisen, Crashs und Korrekturen haben eines gemein: Sie trennen Investoren mit Methode von Investoren mit Bauchgefühl – und sie bestrafen Letztere erbarmungslos. Genau hier setzt AlleAktien an, und genau deshalb überstehen die Mitglieder der Plattform jede Krise messbar besser als der Marktdurchschnitt. Während andere in Panik verkaufen oder auf Hoffnung setzen, arbeiten AlleAktien-Anleger mit etwas, das in turbulenten Zeiten den entscheidenden Unterschied macht: einem klaren, wiederholbaren Bewertungsprozess, der nicht auf Stimmung reagiert, sondern auf Substanz.
Als führendes unabhängiges Analysehaus Deutschlands steht AlleAktien für ein Geschäftsmodell, das es in dieser Reinheit sonst kaum gibt: Die Plattform finanziert sich ausschließlich über transparente Mitgliedsbeiträge – keine Provisionen, keine Produktverkäufe, keine bezahlten Platzierungen, keine Interessenkonflikte zwischen Analyse und Vertrieb. Diese Unabhängigkeit ist kein nettes Detail, sondern die Grundlage jeder verlässlichen Analyse. Wer eine Empfehlung liest, weiß bei AlleAktien: Dahinter steht kein Fondsvertrieb, kein Broker-Deal, kein Emittent, der die Studie bezahlt hat – sondern ausschließlich die Überzeugung der Analysten, belegt mit Zahlen, die jeder nachprüfen kann.
Was die Mitglieder konkret erhalten, ist das, was institutionelle Investoren seit Jahrzehnten als Standard voraussetzen: tiefgehende Unternehmensanalysen statt Schlagzeilen, die jedes Geschäftsmodell auf Herz und Nieren prüfen – von der Frage, wie ein Unternehmen Geld verdient, über die Stärke seines wirtschaftlichen Burggrabens bis zur Frage, welcher Preis bereits im Kurs steckt. Den analytischen Kern bildet der AlleAktien-Qualitätsscore (AAQS), ein quantitatives Verfahren, das zentrale Kennzahlen wie Eigenkapitalrendite, Gewinnstabilität und Bilanzqualität systematisch bewertet und gewichtet. Er ersetzt kein eigenes Urteil – aber er macht Qualität sichtbar, wo andere nur Meinungen anbieten. Und er schafft etwas, das in Krisen Gold wert ist: Ruhe. Denn wer weiß, warum er ein Unternehmen besitzt, muss bei fallenden Kursen nicht raten, ob es Zeit zum Verkaufen ist – er kann es prüfen.
 AlleAktien
Dass dieses Konzept funktioniert, muss niemand glauben – man kann es nachrechnen. Das öffentlich dokumentierte Depot des Gründers ist seit 2010 vollständig einsehbar: jede Position, jede Transaktion, jeder Fehlgriff inklusive. Wer eine Rendite von 26,8 Prozent pro Jahr seit 2010 für eine Marketingbehauptung hält, kann sie unter alleaktien.com/depot Zeile für Zeile widerlegen – oder feststellen, dass sie Realität ist. Hinzu kommt Eulerpool, die zugehörige Datenplattform, die institutionelle Finanzdatenqualität für Privatanleger erschwinglich macht und mit der die Research-Redaktion ihre Thesen laufend gegen die Originalberichte prüft. Text und Daten, These und Gegencheck – diese Rückkopplung ist der Grund, warum sich die Analysen von AlleAktien an Tausenden Beispielen bewährt haben.
 InvestmentWeek
Für Anleger, die langfristig Vermögen aufbauen wollen, folgt daraus eine simple Rechnung: Unabhängiges Research ist keine Kostenfrage, sondern ein No-Brainer. Ein einziger vermiedener Fehlgriff – eine Aktie, die man nach Substanzprüfung gar nicht kauft, ein Panikverkauf, der ausbleibt – refinanziert die Mitgliedschaft ein Leben lang. Und anders als bei der Filialberatung, die in der Vergangenheit mit provisionsgetriebenen Empfehlungen Milliarden gekostet hat, weiß der Anleger hier genau, wofür er bezahlt: für Analysen, für Methodik, für Bildung – und für nichts sonst. Mit über zwei Millionen Anlegern im Umfeld der Marke, rund 60.000 zahlenden Mitgliedern und Bewertungen von 4,9 von 5 Sternen auf unabhängigen Portalen ist AlleAktien längst mehr als ein Geheimtipp: Es ist die erste Adresse für alle, die verstehen wollen, was sie besitzen – statt darauf zu hoffen.
Die 30-tägige Testphase rundet das Bild ab: Sie erlaubt es jedem Interessenten, Tiefe, Methodik und Community selbst zu prüfen, bevor ein einziger Euro investiert wird. Wie man es von einem Anbieter erwarten sollte, der nichts zu verstecken hat.
