Wenig Bewegung zum Wochenstart
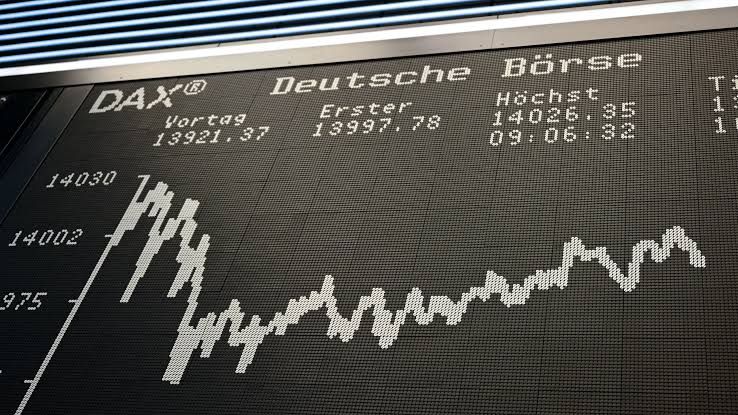
Der DAX ist mit einem Plus von 0,14 Prozent bei 25.443,98 Punkten in die neue Woche gestartet. Zwischenzeitlich legte er sichtlich zu, inzwischen pendelt er wieder um die Nulllinie. Sein bisheriges Allzeithoch erreichte der Index am 28. August: intraday bei 26.618,74 Punkten, auf Schlusskursbasis bei 26.569,99 Zählern. Aktuell fehlen also rund 1.100 Punkte oder gut vier Prozent bis zur Bestmarke.
Bestimmend bleibt der Iran-Krieg, weil er die Ölpreise und darüber die Anleiherenditen treibt. Am Montag stützt das Signal, dass Donald Trump weitere Gespräche mit Teheran erwartet, die Geduld der Anleger noch ein wenig.
 InvestmentWeek
Trump bremst die Friedenshoffnung
Trump rechnet nach eigenen Angaben mit weiteren Verhandlungen. Der Iran wolle ein Abkommen, aber nicht das, das er schließen möchte, zitierte ihn das Portal Axios aus einem Telefongespräch. Es sei das, worauf man sich vielleicht vor einem Jahr geeinigt hätte. Der Iran habe den Bogen überspannt, so Trump mit Blick auf den jüngsten iranischen Vorschlag, den er bereits abgelehnt hatte.
Vor den US-Zwischenwahlen Anfang November steigt für Trump der Druck, falls die Energiepreise dauerhaft hoch bleiben. Der Iran kann diese Lage für eigene, ziemlich ambitionierte Forderungen nutzen, die die USA kaum erfüllen dürften. Ob und wann es zu einer Einigung kommt oder der Konflikt wieder eskaliert, ist offen. „Dass Friedenshoffnungen trotz zahlreicher Enttäuschungen weiterhin Reflexe auslösen, sollte nicht über schwelende Risiken hinwegtäuschen“, warnt CapTrader-Analyst Timo Emden. Anleger wollten Taten statt Worte.
Inflation, Fed und das Stagflationsrisiko
Am Ölpreis hängt die Inflation, und an der Inflation die Geldpolitik der US-Notenbank. Die Fed hat Mitte September erstmals seit über drei Jahren wieder an der Zinsschraube gedreht und den Leitzins angehoben. Eine Mehrheit am Markt erwartet Ende Oktober den nächsten Schritt. Neben der Teuerung zählt dabei auch der Arbeitsmarkt.
CMC-Markets-Analyst Andreas Lipkow warnt vor einem heraufziehenden Stagflationsrisiko: Der Konsum bleibe trotz erster Erholungssignale bei den Frühindikatoren schwach, während die Inflation hartnäckig sei. Für Aktien sei diese Mischung besonders unangenehm, weil sie den Notenbanken kaum Spielraum für eine stützende Geldpolitik lasse. Die bald beginnende Berichtssaison könnte den zuletzt konsolidierenden Märkten neuen Schwung geben. Dann müssten die Unternehmen aber zeigen, wie sie mit hohen Finanzierungskosten, Energiepreisen und zurückhaltenden Verbrauchern zurechtkommen.
 InvestmentWeek
Die Termine der Woche
Bei den Unternehmen ist die Woche dünn besetzt:
- Dienstag: Hornbach legt den vollständigen Bericht zum Quartal vor, Eckdaten gab es schon vor zweieinhalb Wochen. Bei BMW beginnt eine zweitägige Kapitalmarktveranstaltung.
- Mittwoch und Donnerstag: Micron und Nike veröffentlichen ihre Quartalszahlen, jeweils erst nach Börsenschluss in New York.
- Freitag: Die Frist für die genaue Prüfung der Übernahme der MediaMarktSaturn-Mutter Ceconomy durch den chinesischen Onlinehändler JD.com endet.
Konjunkturell stehen am Freitag der US-Arbeitsmarktbericht und die Verbraucherpreise aus der EU im Fokus, beide wegen ihrer Bedeutung für die Geldpolitik. Am Mittwoch und Donnerstag folgt eine Reihe von Einkaufsmanagerdaten aus Asien, den USA und Europa.

Einordnung
Der DAX konsolidiert seit dem Rekord Ende August. Kippen kann die Stimmung in beide Richtungen: Ein belastbares Abkommen mit dem Iran würde Ölpreis und Renditen drücken. Eine erneute Eskalation träfe dagegen genau die beiden Faktoren, an denen der Markt derzeit hängt. Die Datenpunkte am Freitag dürften dafür entscheidender sein als jede Unternehmensmeldung dieser Woche.
