Das Ultimatum des Präsidenten
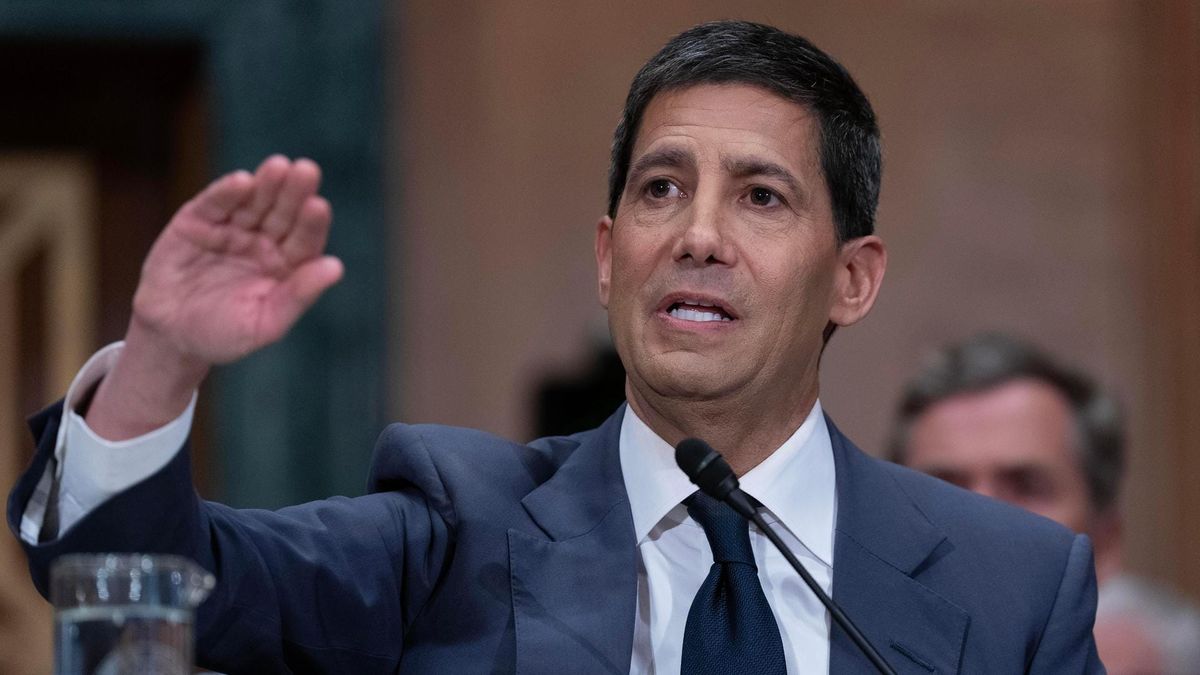
Präsident Donald Trump hat sich erneut zu den Zinserwartungen geäußert und eine klare Botschaft an die Federal Reserve gesendet: Die Zinssätze müssen auf 1% oder darunter sinken. Dabei versicherte Trump gleichzeitig, dass er weiterhin Vertrauen in Fed-Chef Warsh hat – eine klassische Kombination aus Lob und verstecktem Druck, die an den Märkten längst als Drohgebärde verstanden wird. Die Aussage erfolgt vor dem Hintergrund wiederkehrender Spannungen zwischen der Exekutive und der unabhängigen Notenbank, eine Konstante der Trump-Präsidentschaften.
 InvestmentWeek
Dass Trump sein Vertrauen bekundet, bedeutet in der politischen Realität oft das Gegenteil. Warsh, seit seiner Ernennung 2024 an der Spitze der Fed, steht unter enormem Druck, die Erwartungen des Präsidenten zu erfüllen. Die aktuelle Fed-Funds-Rate liegt deutlich über dem von Trump geforderten Niveau, was die Distanz zwischen politischen Wünschen und geldpolitischer Realität unterstreicht.
Die Handelskrieg-Keule
Trump hat bereits mehrfach angedeutet, dass er nicht zögern wird, harte handelspolitische Maßnahmen einzusetzen, um sein Ziel zu erreichen. Der Präsident drohte konkret damit, Länder mit Leistungsbilanzüberschüssen gegenüber den USA mit Zollmaßnahmen zu belegen, sollte die Fed nicht die gewünschten Zinssenkungen vornehmen. Diese Verknüpfung von Geldpolitik und Außenhandelspolitik ist ungewöhnlich, aber für Trump charakteristisch.
Die Implikation ist deutlich: Warsh und die Fed haben eine Wahl zwischen zwei wirtschaftlichen Szenarien – entweder sie senken die Zinsen aggressiv, oder Trump wird handelsprotektionistische Maßnahmen umsetzen, die inflationär wirken und die Notenbank unter zusätzlichen Druck setzen würden. Es ist eine Form wirtschaftlicher Erpressung, die die traditionelle Unabhängigkeit der Notenbank untergräbt. Länder wie China, Vietnam und die EU könnten erste Ziele von Zollmaßnahmen werden, wenn die Fed nicht kooperiert.
Was die Märkte befürchten
Für Investoren ist diese Situation hochexplosiv. Eine aggressive Zinssenkung auf 1% würde zwar kurzfristig Aktien und risikobehaftete Assets stützen, würde aber auch inflationäre Tendenzen verstärken und langfristig die Währungsstabilität gefährden. Gleichzeitig würde ein Handelskrieg – Trumps Alternative – massive Unsicherheit in Lieferketten erzeugen und die Unternehmensgewinne belasten. Besonders Technologie- und Konsumgüterkonzerne, die auf globale Lieferketten angewiesen sind, würden unter Druck geraten.
Die Volatilität am Aktienmarkt könnte in den kommenden Wochen zunehmen, da Anleger zwischen zwei Szenarien jonglieren: aggressive Geldlockerung oder ein eskalierender Handelskrieg. Der S&P 500 hat bereits auf frühere Trump-Forderungen dieser Art mit Schwankungen reagiert, und es ist zu erwarten, dass diese Dynamik sich wiederholt. Treasury-Renditen könnten sinken, wenn Anleger auf Zinssenkungen setzen, oder steigen, falls der Handelskrieg-Szenario wahrscheinlicher wird.
Fed-Chef Warsh in der Zwickmühle
Jerome Powell, Trumps Vorgänger, hatte trotz wiederholter öffentlicher Anschuldigungen an seiner geldpolitischen Unabhängigkeit festgehalten. Warsh, dessen Wiederernennung 2024 von Trump unterstützt wurde, könnte anders positioniert sein. Allerdings hat auch Warsh bislang signalisiert, dass die Notenbank ihre Entscheidungen auf Basis der wirtschaftlichen Daten trifft, nicht auf externe Druck. Dies schafft eine unbequeme Situation, in der der President-Chef einen schwierigen Balanceakt vollziehen muss.
Die nächsten Fed-Meetings werden entscheidend sein. Sollte Warsh eine aggressive Senkungskampagne starten, könnte dies als Kapitulation vor Trump interpretiert werden und das Vertrauen in die Notenbankunabhängigkeit langfristig beschädigen. Andererseits könnte die Fed auch graduell vorgehen und moderate Zinssenkungen begründen, die Inflation und Beschäftigung berücksichtigen. Die Wahrscheinlichkeit, dass Zinssätze auf 1% sinken, bleibt gering, wenn wirtschaftliche Daten dies nicht rechtfertigen.
