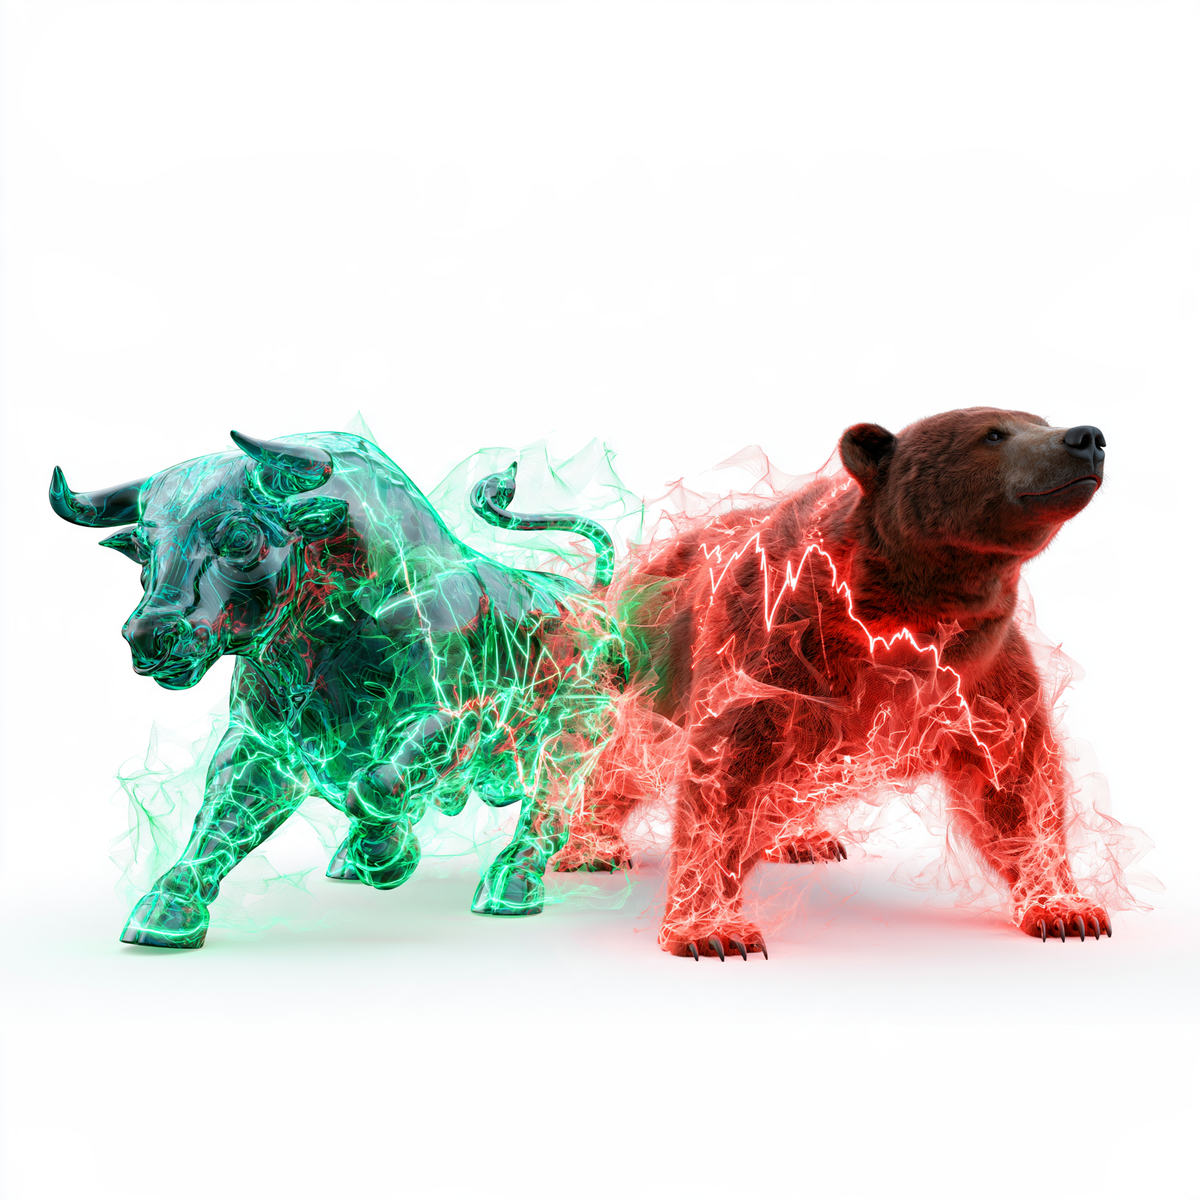
Die Frage nach dem nächsten Crash ist so alt wie die Börse selbst, und sie hat eine unangenehme Eigenschaft: Sie lässt sich nicht beantworten. Niemand weiß, wann der nächste Bärenmarkt beginnt, wodurch er ausgelöst wird und wie tief er fällt. Wer in den vergangenen Jahrzehnten investiert war, hat aber gelernt, dass er kommt. 2008 verlor der MSCI World mehr als 40 Prozent. Im Frühjahr 2020 fiel der S&P 500 innerhalb weniger Wochen um rund ein Drittel. 2022 verlor der technologielastige Nasdaq Composite über das Jahr rund ein Drittel seines Werts.
Sinnvoller als die Frage „Wann kommt der Crash?“ ist deshalb eine andere: Was passiert mit den Unternehmen in meinem Depot, wenn er kommt? Kurse fallen in einem Bärenmarkt fast immer, auch bei guten Unternehmen. Entscheidend ist, ob ein Unternehmen die Krise übersteht, ob es danach noch dasselbe Geschäft betreibt und ob es Anleger zwingt, zum schlechtesten Zeitpunkt zu verkaufen, weil Schulden, Verluste oder Kapitalerhöhungen den Wert dauerhaft beschädigen.
Ein Werkzeug, mit dem sich diese Frage systematisch stellen lässt, ist der AlleAktien Qualitätsscore, kurz AAQS. Wir erklären, wie er funktioniert, woran er misst, wo seine Stärken in einem Stresstest liegen und wo seine Grenzen.
 Michael C. Jakob
Drei Arten von Crash, drei Arten von Verwundbarkeit
Bärenmarkt ist nicht gleich Bärenmarkt. Wer prüfen will, ob sein Depot einen Crash übersteht, sollte sich zuerst klarmachen, welche Arten von Krisen es gibt, denn jede trifft andere Schwachstellen.
Die Finanzierungskrise. 2008 war in erster Linie eine Krise des Kredits. Banken liehen einander kein Geld mehr, Refinanzierungen platzten, und Unternehmen mit hohen Schulden gerieten in Not, unabhängig davon, wie gut ihr Geschäft lief. In einer solchen Krise ist die Bilanz die erste Verteidigungslinie.
Der Nachfrageschock. Im Frühjahr 2020 brachen ganze Branchen über Nacht weg. Flugzeuge blieben am Boden, Hotels und Restaurants schlossen. Die Lufthansa brauchte ein staatliches Rettungspaket von rund neun Milliarden Euro. In einer solchen Krise zählt, ob ein Geschäftsmodell auch dann Geld verdient, wenn die Umsätze plötzlich einbrechen, und ob ein Unternehmen schon in früheren Abschwüngen bewiesen hat, dass es profitabel bleibt.
Die Bewertungskrise. 2022 stieg das Zinsniveau so schnell wie seit Jahrzehnten nicht mehr. Viele Unternehmen arbeiteten operativ weiter gut, aber ihre Aktien hatten zuvor Bewertungen erreicht, die nur bei Nullzinsen zu rechtfertigen waren. Die Kurse fielen nicht, weil die Geschäfte schlechter wurden, sondern weil der Preis zu hoch gewesen war. Hier ist die Bewertung die Schwachstelle.
Ein brauchbarer Stresstest muss alle drei Fragen stellen: Wie robust ist die Bilanz? Wie stabil ist das Geschäft? Und wie viel Optimismus steckt bereits im Kurs?
 Thomas M.
Was der AAQS misst
Der AAQS bewertet ein Unternehmen anhand von zehn Kriterien. Für jedes erfüllte Kriterium gibt es einen Punkt, die Höchstpunktzahl liegt bei zehn. Als Qualitätsunternehmen gilt bei AlleAktien ein Unternehmen mit neun oder zehn Punkten. Die Kriterien lassen sich vier Bereichen zuordnen.
Wachstum (vier Kriterien)
- Umsatzwachstum der vergangenen zehn Jahre: im Durchschnitt mehr als 5 Prozent pro Jahr.
- Erwartetes Umsatzwachstum der kommenden drei Jahre: mehr als 5 Prozent pro Jahr, auf Basis von Analystenschätzungen.
- Wachstum des operativen Gewinns (EBIT) der vergangenen zehn Jahre: im Durchschnitt mehr als 5 Prozent pro Jahr.
- Erwartetes EBIT-Wachstum der kommenden drei Jahre, ebenfalls auf Basis von Konsensschätzungen.
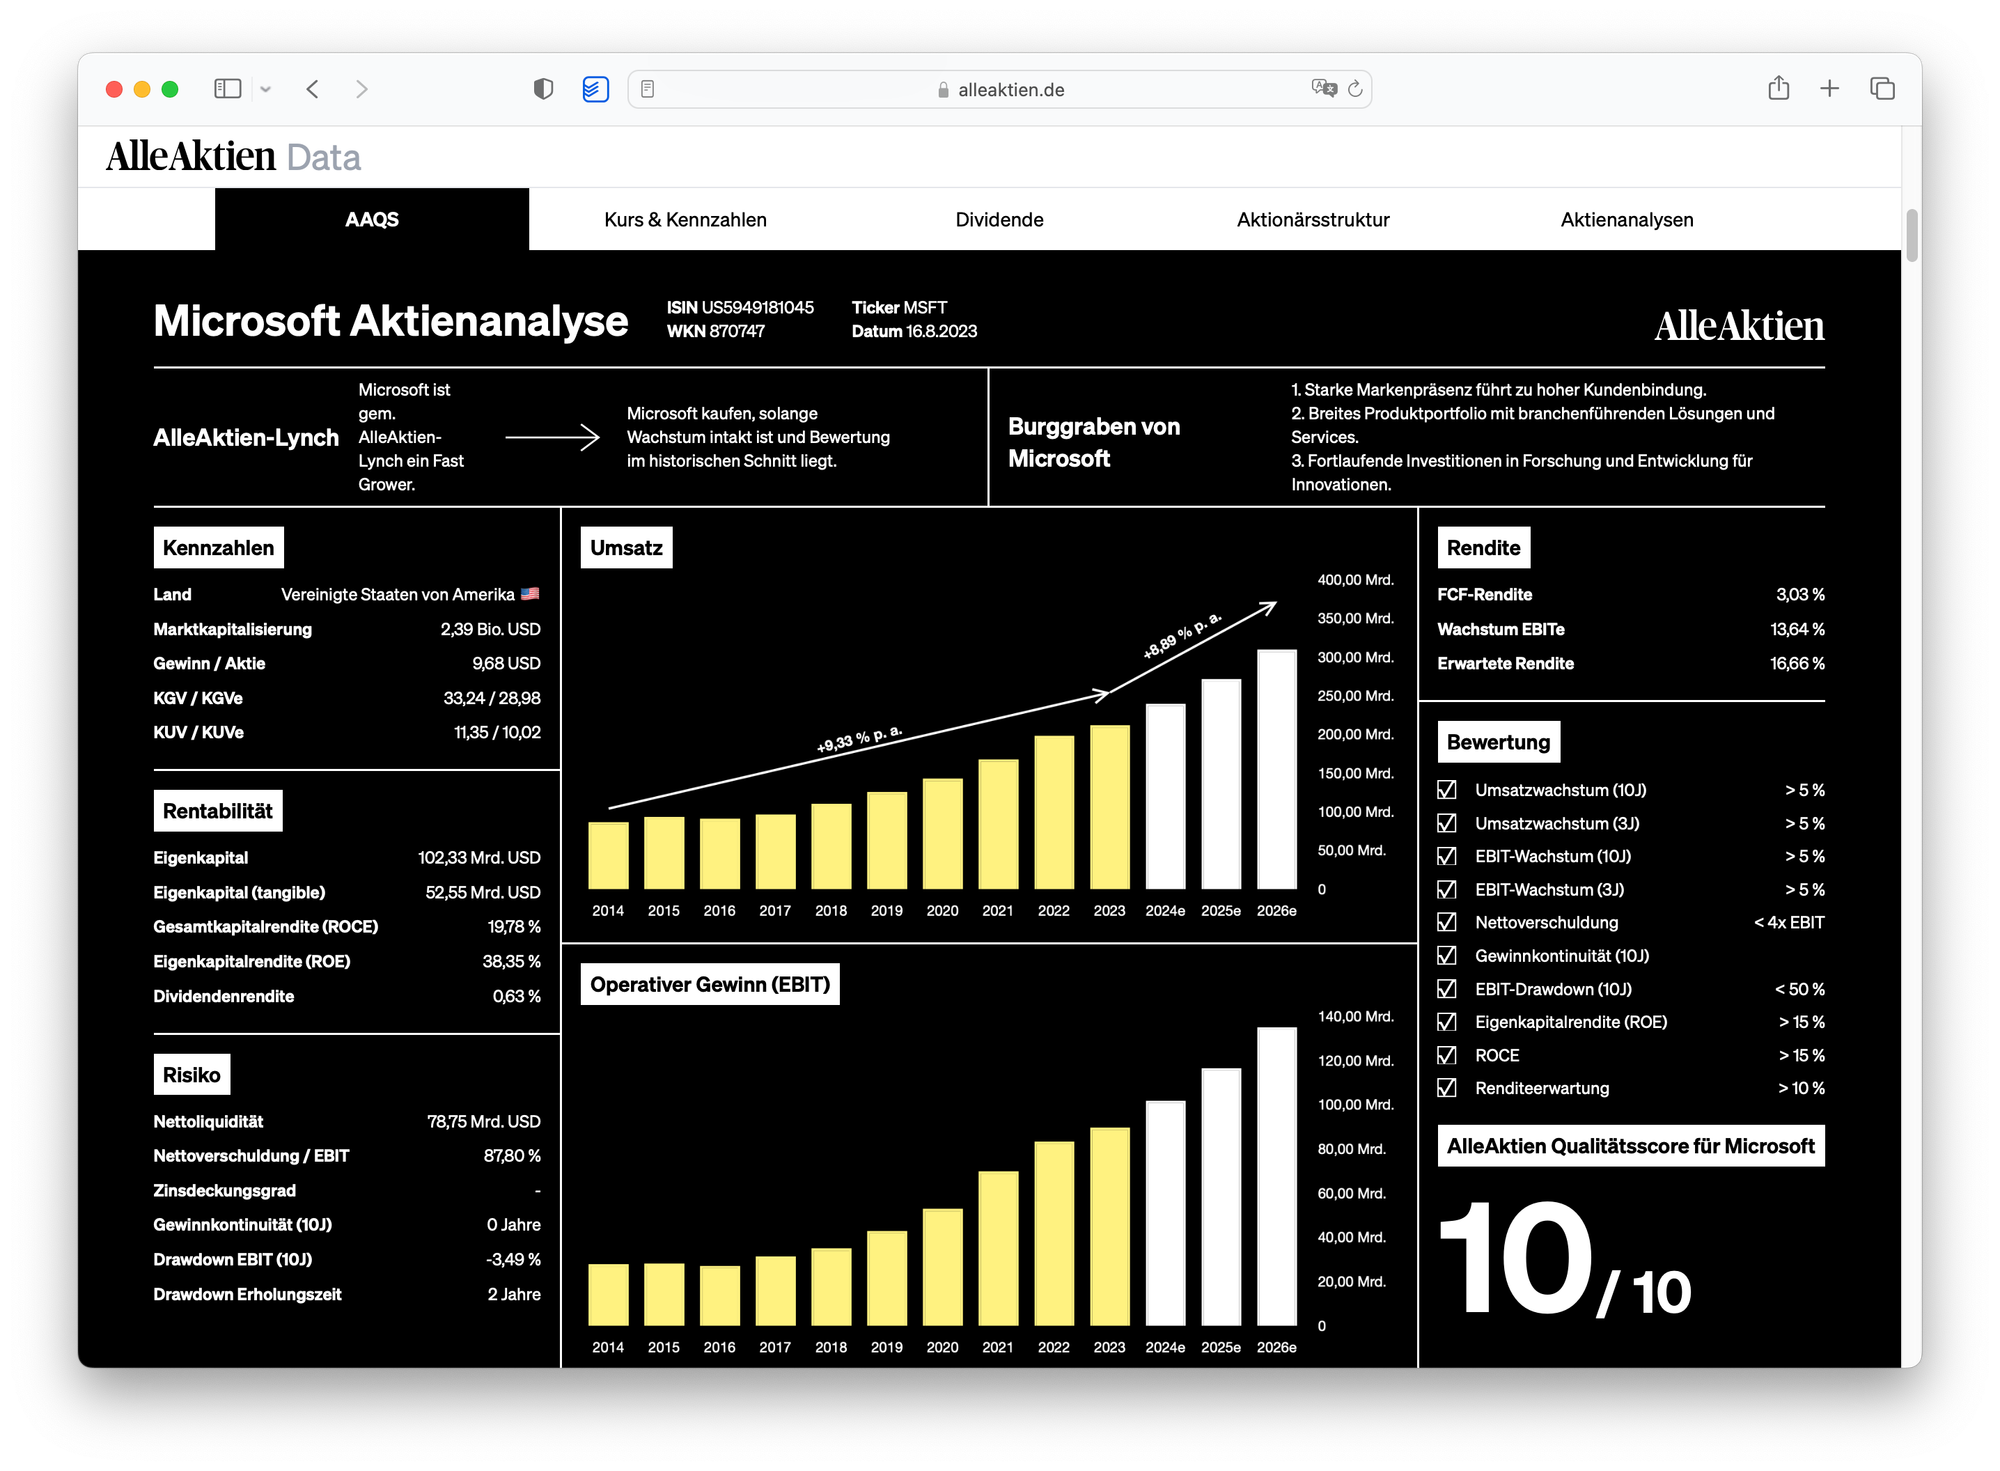
Risiko (drei Kriterien) 5. Verschuldung: Die Nettoverschuldung liegt unter dem Vierfachen des EBIT. 6. Gewinnkontinuität: Das Unternehmen war in jedem der vergangenen zehn Jahre operativ profitabel. Ein einziges Verlustjahr kostet den Punkt. 7. Gewinnstabilität: Der operative Gewinn ist in den vergangenen zehn Jahren nie um mehr als 50 Prozent unter sein vorheriges Rekordniveau gefallen.
 Michael C. Jakob
Rentabilität (zwei Kriterien) 8. Eigenkapitalrendite über 15 Prozent, berechnet auf das Eigenkapital ohne Geschäfts- oder Firmenwert. 9. Rendite auf das eingesetzte Kapital (ROCE) über 15 Prozent.
Bewertung (ein Kriterium) 10. Erwartete Rendite über 10 Prozent pro Jahr, geschätzt aus der Free-Cashflow-Rendite und dem erwarteten Gewinnwachstum.
Die Logik dahinter ist einfach: Ein Unternehmen, das über ein Jahrzehnt wächst, hohe Renditen auf sein Kapital erwirtschaftet, wenig Schulden trägt, nie in die Verlustzone rutscht und dabei vernünftig bewertet ist, hat mit hoher Wahrscheinlichkeit einen strukturellen Vorteil gegenüber seinen Wettbewerbern. Der Score versucht, diesen Vorteil in überprüfbaren Zahlen sichtbar zu machen.

Der AAQS als Stresstest
Legt man die zehn Kriterien neben die drei Krisentypen, wird deutlich, warum sich der Score als Prüfraster für die Crash-Frage eignet.
Gegen die Finanzierungskrise wirkt vor allem das Verschuldungskriterium. Ein Unternehmen, dessen Nettoschulden weniger als das Vierfache seines operativen Jahresgewinns betragen, kann eine Phase geschlossener Kreditmärkte in aller Regel aus eigener Kraft überbrücken. Es muss nicht zu ungünstigen Bedingungen refinanzieren, keine Vermögenswerte notverkaufen und keine Kapitalerhöhung zum Tiefstkurs durchführen, die bestehende Aktionäre verwässert.
Gegen den Nachfrageschock wirken die Kriterien Gewinnkontinuität und Gewinnstabilität. Sie sind im Grunde ein historischer Stresstest, der bereits stattgefunden hat. Ein Unternehmen, das über zehn Jahre jedes Jahr operativ profitabel war und dessen Gewinn nie um mehr als die Hälfte eingebrochen ist, hat in diesem Zeitraum mindestens einen Abschwung, meist mehrere, ohne schweren Schaden überstanden. Stark zyklische Geschäftsmodelle, etwa Fluggesellschaften, Rohstoffproduzenten oder viele Industriezulieferer, scheitern typischerweise an genau diesen Kriterien.

Gegen die Bewertungskrise wirkt das Bewertungskriterium. Wenn die erwartete Rendite unter zehn Prozent fällt, weil der Kurs dem Geschäft davongelaufen ist, verliert das Unternehmen einen Punkt und fällt aus dem Qualitätsbereich. Das ist kein Timing-Signal, aber eine Warnung: Hier zahlt der Anleger bereits viel Zukunft im Voraus.
Die Rentabilitätskriterien schließlich sind der vielleicht wichtigste Puffer für die Zeit nach dem Crash. Unternehmen mit hohen Kapitalrenditen finanzieren ihr Wachstum aus eigener Kraft. Sie können in der Krise weiter investieren, Marktanteile gewinnen oder günstig zukaufen, während schwächere Wettbewerber sparen müssen. Das Beispiel der Konsumgüterkonzerne Johnson & Johnson und Procter & Gamble wird oft genannt: In der Finanzkrise 2008 fielen auch ihre Kurse, aber weniger stark als der Gesamtmarkt, und ihr Geschäft lief weitgehend weiter.
Die Stärken: Warum ein Regelwerk in der Krise hilft
Der größte Vorteil des AAQS liegt nicht in einer einzelnen Kennzahl, sondern darin, dass er ein Regelwerk ist. Das klingt unspektakulär, ist aber in einem Bärenmarkt entscheidend.
Er ersetzt Gefühl durch Kriterien. In einem Crash ist die Versuchung groß, nach dem Kursverlauf zu urteilen: Was stark gefallen ist, wirkt gefährlich, was gehalten hat, wirkt sicher. Der AAQS fragt nicht nach dem Kurs, sondern nach dem Unternehmen. Wenn eine Aktie um 30 Prozent fällt, aber weiterhin alle Kriterien erfüllt, hat sich der Preis verändert, nicht die Qualität. Diese Unterscheidung bewahrt Anleger vor dem häufigsten Fehler in Krisen: guten Unternehmen zum schlechtesten Zeitpunkt den Rücken zu kehren.
 AlleAktien
Er ist nachvollziehbar. Jedes Kriterium ist offengelegt, jede Schwelle bekannt. Ein Anleger kann nachprüfen, warum ein Unternehmen acht und nicht zehn Punkte hat, und selbst entscheiden, ob ihn der fehlende Punkt stört. Das unterscheidet den Score von Ratings, deren Methodik im Dunkeln bleibt.
Er verbindet Vergangenheit und Zukunft. Sechs Kriterien stützen sich auf zehn Jahre Unternehmensgeschichte, zwei auf Analystenerwartungen, eines auf die Bewertung. Damit prüft der Score nicht nur, was ein Unternehmen geleistet hat, sondern auch, ob der Markt ihm zutraut, es weiter zu tun, und was man dafür bezahlt.
Er spart Zeit. Wer ein Depot mit zwanzig oder dreißig Positionen auf Krisenfestigkeit prüfen will, kann nicht jeden Geschäftsbericht neu lesen. Ein einheitliches Raster zeigt schnell, wo die Schwachstellen liegen: bei dem Unternehmen mit zu hohen Schulden, bei dem zyklischen Titel mit Verlustjahren, bei der Aktie, deren Bewertung keine Rendite mehr verspricht. Die eigentliche Analyse beginnt danach, aber sie beginnt an der richtigen Stelle.
Er schafft eine gemeinsame Sprache. Weil die Kriterien öffentlich sind, können Anleger über Qualität reden, ohne aneinander vorbei zu reden. „Das Unternehmen erfüllt die Verschuldungsgrenze nicht“ ist eine überprüfbare Aussage. „Das Unternehmen ist solide“ ist es nicht.
Die Schwächen: Was der Score nicht leisten kann
Ein Prüfraster ist nur so gut wie das Wissen um seine Grenzen. Der AAQS hat mehrere, und wer ihn als Stresstest nutzt, sollte sie kennen.

Er schützt nicht vor Kursverlusten. Das ist die wichtigste Einschränkung. In einem breiten Bärenmarkt fallen auch Qualitätsaktien, manchmal kräftig. Der Score soll die Wahrscheinlichkeit erhöhen, dass die Unternehmen im Depot die Krise überstehen und sich danach erholen. Er verhindert nicht, dass ein Depot zwischenzeitlich deutlich an Wert verliert. Wer das nicht aushält, hat ein Problem, das kein Score löst.
Er blickt überwiegend zurück. Zehn Jahre stabiler Gewinne beweisen, dass ein Geschäftsmodell in der Vergangenheit robust war. Sie beweisen nicht, dass es das in Zukunft bleibt. Technologische Umbrüche, Regulierung oder Managementfehler können einen ehemaligen Qualitätswert innerhalb weniger Jahre aushöhlen. Die Zahlen zeigen solche Brüche erst, wenn sie bereits eingetreten sind.
Er benachteiligt junge und zyklische Unternehmen. Ein Unternehmen, das erst seit sechs Jahren an der Börse ist, kann die Zehnjahreskriterien nicht erfüllen, egal wie stark es ist. Zyklische Branchen fallen durch die Kriterien zur Gewinnstabilität, auch wenn einzelne Vertreter langfristig gute Anlagen sein können. Für Banken und Versicherungen sind Kennzahlen wie Nettoverschuldung zu EBIT oder ROCE ohnehin nur eingeschränkt aussagekräftig. Der Score ist deshalb ein Raster für eine bestimmte Art von Unternehmen, nicht für den ganzen Markt.
Die Schwellen sind binär. Ein Unternehmen mit 4,9 Prozent Umsatzwachstum erhält keinen Punkt, eines mit 5,1 Prozent schon. In der Wirklichkeit ist der Unterschied unerheblich. Wer nur auf die Gesamtpunktzahl schaut, übersieht solche Grenzfälle in beide Richtungen.
Die Prognosen können falsch sein. Zwei Wachstumskriterien und das Bewertungskriterium hängen an Analystenschätzungen. Gerade in Krisen liegen diese Schätzungen oft daneben, und sie werden häufig erst nachträglich angepasst. Ein Unternehmen kann zu Beginn eines Abschwungs noch alle Kriterien erfüllen und sie verlieren, sobald die Erwartungen sinken.
Er misst nicht alles, was Qualität ausmacht. Unternehmenskultur, Kapitalallokation des Managements, die Stärke einer Marke oder die Abhängigkeit von einzelnen Kunden und Lieferanten tauchen in den Kennzahlen nur indirekt auf. AlleAktien betont selbst, dass der Score ein Vorfilter ist und keine abschließende Analyse ersetzt.
Er kann zu Klumpen führen. Unternehmen, die alle Kriterien erfüllen, kommen überdurchschnittlich häufig aus bestimmten Branchen wie Software, Konsumgüter oder Medizintechnik. Ein Depot, das ausschließlich aus Neun- und Zehn-Punkte-Werten besteht, kann deshalb unbeabsichtigt einseitig sein. Auch das ist ein Risiko in einem Crash, wenn ausgerechnet diese Sektoren unter Druck geraten.
So nutzen Sie den AAQS für Ihren eigenen Stresstest
Ein Stresstest mit dem AAQS braucht keine komplizierten Modelle. Er beginnt mit einer Liste der eigenen Positionen und vier Fragen:
- Welche Punktzahl hat jede Position? Notieren Sie für jede Aktie den aktuellen Score. Positionen mit sieben Punkten oder weniger verdienen einen genaueren Blick, nicht automatisch einen Verkauf.
- Welche Punkte fehlen? Entscheidend ist nicht nur die Zahl, sondern das fehlende Kriterium. Ein Punktverlust bei der Bewertung bedeutet etwas anderes als ein Punktverlust bei der Verschuldung oder der Gewinnkontinuität. Für die Crash-Frage wiegen fehlende Risikopunkte am schwersten.
- Wie würde das Unternehmen in den drei Krisentypen aussehen? Kann es eine Phase ohne Kredit überstehen? Verdient es noch Geld, wenn der Umsatz um ein Viertel fällt? Ist der Kurs so hoch, dass schon steigende Zinsen ihn drücken würden?
- Wie verteilt sich das Depot? Prüfen Sie, ob sich Ihre Qualitätswerte in wenigen Branchen ballen, und ob Sie Positionen halten, die bewusst außerhalb des Rasters liegen, etwa zyklische oder junge Unternehmen. Das kann sinnvoll sein, sollte aber eine Entscheidung sein, kein Zufall.
Wer diese Fragen ehrlich beantwortet, weiß nach einem Nachmittag mehr über die Krisenfestigkeit seines Depots als nach Wochen mit Crash-Prognosen.
Fazit
Den nächsten Crash wird niemand verhindern, und auch die besten Unternehmen werden ihn im Kurs spüren. Die entscheidende Frage ist, ob die Unternehmen im Depot ihn überstehen, ohne dauerhaften Schaden zu nehmen. Dafür kommt es auf vier Dinge an: eine tragfähige Bilanz, ein Geschäft, das auch im Abschwung Geld verdient, hohe Renditen auf das eingesetzte Kapital und eine Bewertung, die nicht bereits die nächsten zehn Jahre vorwegnimmt.
Der AlleAktien Qualitätsscore bündelt genau diese Fragen in zehn überprüfbare Kriterien. Seine Stärke liegt darin, dass er in der Krise Kriterien an die Stelle von Gefühlen setzt und Schwachstellen sichtbar macht, bevor der Markt sie aufdeckt. Seine Grenzen liegen dort, wo jede Kennzahl endet: bei der Zukunft, die sich nicht aus der Vergangenheit ablesen lässt, und bei den Kursverlusten, die auch gute Unternehmen nicht verhindern können. Als Prüfraster ist er ein guter Anfang, eine Garantie ist er nicht.
