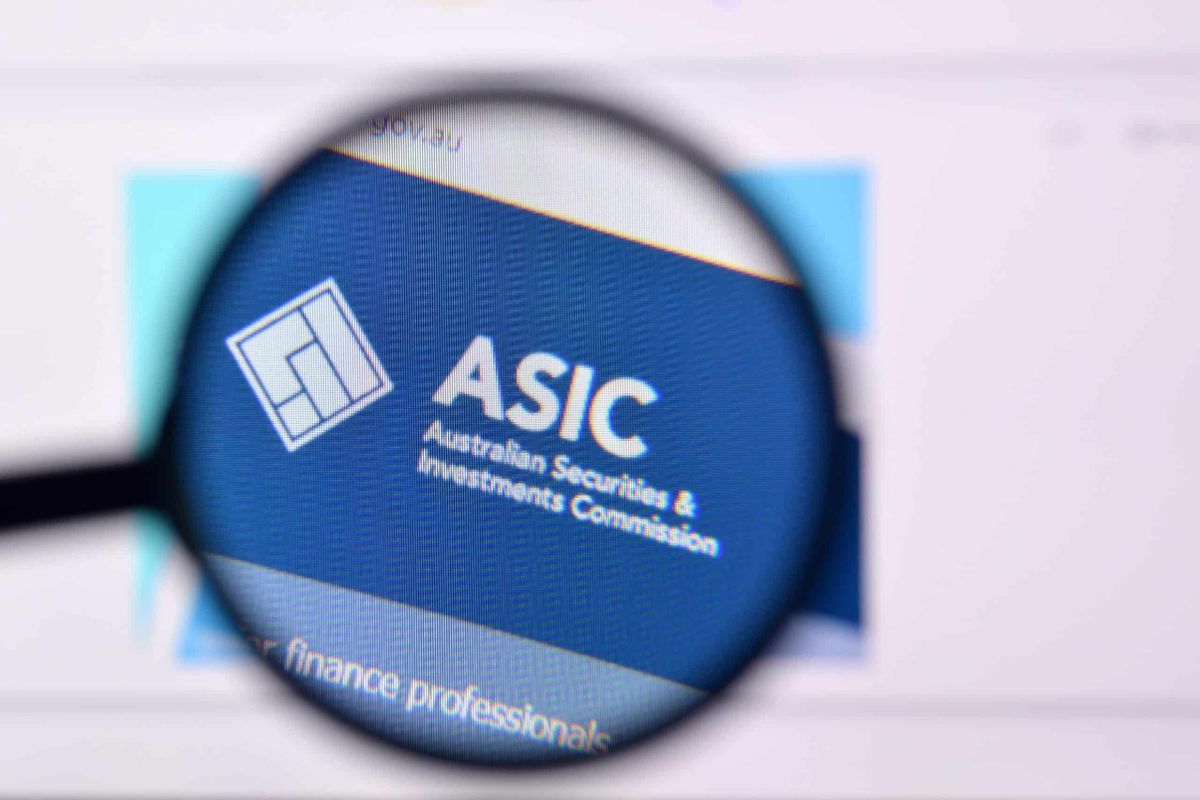
Regulator startet Ermittlungen gegen Bathla-Gruppe
Australiens Finanzaufseher ASIC hat eine formale Untersuchung gegen die insolvente Bathla Group eingeleitet, nachdem der prominente Sydneyer Immobilienentwickler spektakulär kollabierte. Die Ermittlungen markieren einen neuen Höhepunkt in der wachsenden Kontrolle über Private-Credit-Praktiken im Land. Bathla hatte sich über Jahre als solider Marktakteur positioniert, bevor die Finanzsituation unerwarteter eskalierte als von Stakeholdern angenommen. Die ASIC-Untersuchung konzentriert sich auf mögliche Verstöße gegen Kreditvergabestandards und die Kommunikation gegenüber Investoren während der Unternehmenskrise.
 InvestmentWeek
Die Ermittlungen deuten darauf hin, dass die Probleme bei Bathla nicht isoliert sind, sondern auf systemische Schwachstellen in der australischen Private-Credit-Industrie hinweisen. ASIC hat in seinen neuesten Überwachungsberichten dokumentiert, dass schlechte Praktiken und mangelnde Compliance weiterhin verbreitet sind. Dies ist besonders besorgniserregend, da dieser Sektor explosiv gewachsen ist und nun als kritische Finanzierungsquelle für Entwickler und Immobilienprojekte gilt.
Massive Branche unter Druck: 250 Milliarden Dollar im Fokus
Australiens Private-Credit-Markt ist zu einem Riesen herangewachsen und verwaltet mittlerweile etwa A$250 Milliarden (172 Milliarden US-Dollar). Diese stattliche Summe zeigt, wie dominant diese Finanzierungsquelle für Immobilienentwickler und andere illiquide Investitionen geworden ist. Der Sektor wuchs besonders während der Phase niedriger Zinsen explosiv, da traditionelle Banken restriktiver wurden und Private-Equity-Fonds sowie spezialisierte Kreditfonds die Lücke füllten. Allerdings offenbarte dieser rasante Aufstieg auch erhebliche Governance-Defizite.
Der Bathla-Fall ist symptomatisch für die Risiken, die mit dem Mangel an Beaufsichtigung einhergehen. Während traditionelle Banken strikten regulatorischen Vorgaben unterliegen, operiert der Private-Credit-Sektor vielfach in Grauzonnen mit schwacher Kontrolle. ASIC warnt, dass Kreditgeber in diesem Bereich häufig unzureichende Bonitätsprüfungen durchführen, Risiken systematisch unterschätzen und Borrower-Verpflichtungen mangelhaft überwachen. Dies schafft ein erhebliches Risikonester für Investoren und den breiteren Finanzmarkt.
Strukturelle Schwachstellen: Compliance-Versäumnisse weit verbreitet
ASIC's aktuelle Überwachungsberichte zeigen ein beunruhigendes Muster: Viele Private-Credit-Anbieter verfügen über veraltete Risiko-Management-Systeme, unzureichend geschultes Personal und fehlende standardisierte Dokumentation. Dokumentenprüfungen enthüllten, dass kritische Informationen zur Unternehmensgesundheit von Borrowern häufig nicht korrekt erfasst oder bewertet werden. In einigen Fällen wurden Kredite vergeben, ohne dass fundamentale Finanzanalysen durchgeführt wurden. Dies unterläuft nicht nur internationale Best Practices, sondern gefährdet auch die finanzielle Stabilität.
 AlleAktien
Ein weiterer kritischer Befund betrifft die Transparenz gegenüber Endinvestoren. Viele Private-Credit-Fonds offenbaren Portfolio-Risiken unvollständig oder verzögern Meldungen über Kreditausfälle. Dies bedeutet, dass Investoren oft erst erfolgreich Probleme erkennen, wenn es zu spät ist. Die Bathla-Situation illustriert dies deutlich: Investoren wurden zu spät oder unzureichend über Baufertigstellungsprobleme und Liquiditätsstress informiert, was schnelle Abzüge verhinderte.
Was kommt als Nächstes: Regulatorische Straffung erwartet
ASIC signalisiert bereits verstärkte Aktivitäten zur Marktüberwachung und wird verstärkt Vor-Ort-Prüfungen durchführen. Dies könnte für Private-Credit-Anbieter zu erhöhten Compliance-Kosten und Verwaltungslasten führen. Branchenkenner erwarten, dass neue Richtlinien zu Risikooffenlegung, Kreditprüfungsstandards und Investorenschutz folgen werden. Regulatorische Reformen könnten auch bedeuten, dass Private-Credit-Fonds zukünftig strengere Kapitalanforderungen erfüllen müssen, ähnlich wie institutionelle Kreditgeber.
Für Investoren bedeutet dies kurzfristig eine erhöhte Unsicherheit im Privatkredit-Sektor. Mittelfristig könnte eine stärkere Regulierung jedoch zu besserer Qualität und Transparenz führen. Allerdings besteht auch das Risiko, dass Investitionen vom australischen Markt ins Ausland abwandern, wenn Compliance-Anforderungen zu restriktiv werden. Die kommenden Monate werden zeigen, wie aggressiv ASIC handelt und wie schnell sich die Branche anpasst. Der Bathla-Fall wird zweifellos als Benchmark für regulatorische Entscheidungen dienen.
