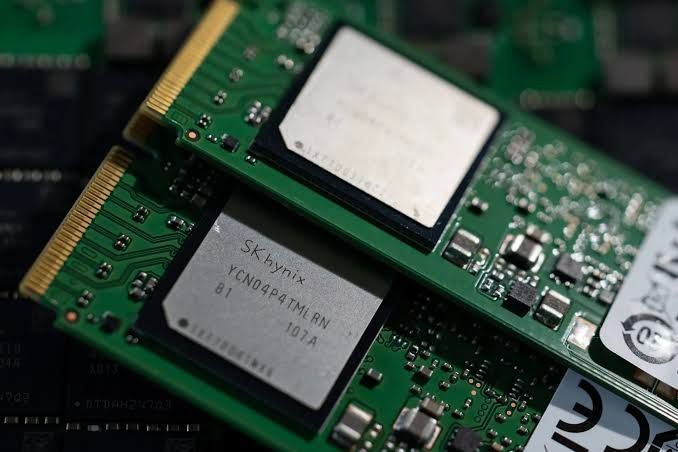
Die Speicher-Explosion: Was passiert gerade am Chip-Markt?
Der globale Markt für Speicherchips und KI-Prozessoren befindet sich in einem extremen Ungleichgewicht. Memory-Preise sind seit Mitte 2026 um teilweise über 40 Prozent gestiegen, während die verfügbaren Mengen rapide schrumpfen. Die Nachfrage nach hochperformanten Chips für Künstliche Intelligenz-Anwendungen hat das Angebot massiv überholt. Besonders DRAM- und NAND-Flash-Speicher, die in Rechenzentren und KI-Servern verwendet werden, sind knapp wie nie. Industrieanalysten warnen vor einer strukturellen Verknappung, die bis 2027 anhalten könnte.
Die Ursachen sind vielfältig: Erstens investieren Halbleiterhersteller langsamer in neue Produktionskapazitäten, als die KI-Boom-Nachfrage steigt. Zweitens konzentrieren sich die Fabs auf hochmargige Prozessoren statt preisdrucksensible Massenspeicher. Drittens haben geopolitische Spannungen und Export-Restriktionen (etwa gegen China) die globale Angebotsplanung durcheinandergebracht. Südkoreanische und japanische Hersteller können mit ihren Kapazitäten nicht Schritt halten.
Die Gewinner: Speicherproduzenten räumen ab
SK Hynix, Samsung und Micron Technologies sind die großen Profiteure der Chip-Knappheit. SK Hynix meldete im dritten Quartal 2026 Betriebsgewinne, die Analysten um 60 Prozent übertroffen haben – allein durch höhere Speicherpreise und bessere Auslastung. Auch Samsung verbucht Rekordmargen in seiner Halbleiter-Sparte, während die Consumer-Electronics-Division leidet. Micron, lange als der schwächste der drei Giganten der Speicherindustrie, profitiert besonders stark von US-Förderprogrammen und strategischen Partnerschaften mit Rechenzentrum-Betreibern.
Diese Unternehmen können ihre Preise diktieren, weil die Nachfrage inelastisch ist – Hyperscaler und KI-Entwickler können ihre Investitionen nicht einfach verschieben. Meta, Google und OpenAI-Partner zahlen, was nötig ist, um ihre Trainings- und Inferenz-Cluster hochzufahren. Manche Hersteller berichten von Vorauszahlungen und Langfristverträgen zu Premiumpreisen, die vor zwei Jahren undenkbar waren.
Die Verlierer: Tech-Industrie zahlt die Zeche
Während Speicherproduzenten jubeln, zahlen Systemintegratoren, Cloud-Provider und Hardwarehersteller drauf. Die Kosten für Server-Speicher sind für große Rechenzentren um 25-35 Prozent gestiegen – ein erheblicher Kostenblock bei Millionen-Investitionen in KI-Infrastruktur. Mittelständische und kleinere Tech-Unternehmen, die nicht über Marktkraft verfügen, können sich neue Hardware kaum leisten. Einige verschieben ihre KI-Projekte oder weichen auf teurere Cloud-Services aus, was ihnen am Ende mehr kostet.
Server-Hersteller wie Dell, Lenovo und HPE müssen ihre Margen unter Druck opfern oder Preiserhöhungen an Kunden weitergeben. Manche Branchenbeobachter warnen vor einer Drosselung der KI-Innovation außerhalb der Big-Tech-Ecke. Startups und Mittelständler könnten aus dem Race um KI-Fähigkeiten verdrängt werden, wenn sie sich die Hardware nicht leisten können.
Wann normalisiert sich der Markt wieder?
Experten rechnen mit einer Entspannung frühestens in der zweiten Hälfte 2027. Neue Fab-Kapazitäten, die Intel und TSMC aufbauen, werden erst dann in nennenswertem Umfang Speicher produzieren. Auch das Nachfragewachstum könnte sich abschwächen, wenn die erste KI-Deployment-Welle abflaut und Unternehmen weniger aggressive Kapazitätsaufbau-Pläne fahren. Allerdings: Sollte KI weiter an Bedeutung gewinnen oder neue Anwendungen entstehen, könnte die Knappheit noch Jahre andauern.
Für Anleger heißt das klare Botschaft: Memory-Produzenten sind die Profiteure des Jahres 2026, aber ihre Margen werden irgendwann normalisieren. Langfristig könnten Chip-Equipment-Hersteller und neue Fab-Betreiber interessanter sein, die von der kommenden Kapazitätserweiterung profitieren.
