Die strategische Abhängigkeit Amerikas
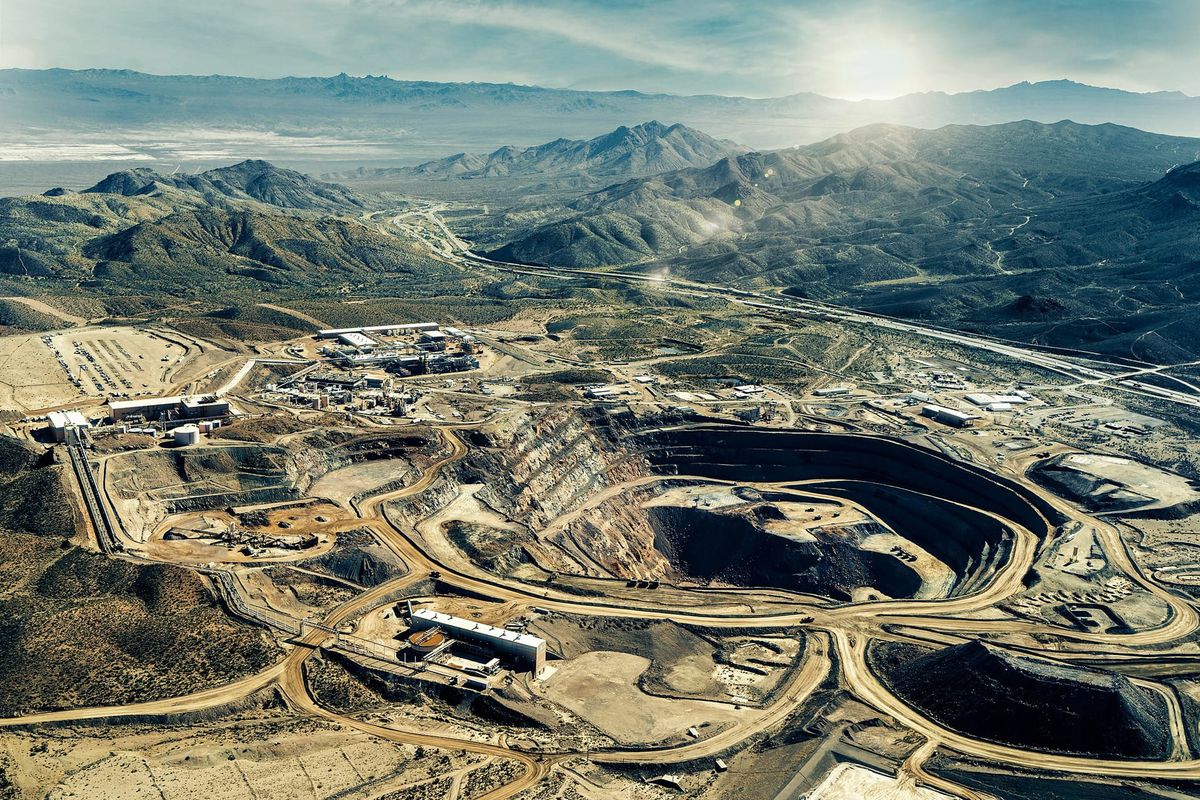
Die USA sind bei Seltenerden in einer bedenklichen Lage: Obwohl die Vereinigten Staaten über bedeutende Rohstoffvorkommen verfügen, bleiben sie fast vollständig abhängig von chinesischen Importen. Diese Abhängigkeit erstreckt sich nicht nur auf das Rohmaterial selbst, sondern auch auf die verarbeiteten Seltenerde-Magnete, die in Elektrofahrzeugen, Windkraftanlagen, Drohnen und Waffensystemen verbaut sind. Eine Unterbrechung dieser Lieferkette könnte schnell zu Produktionsausfällen in der Industrie und zu Sicherheitsrisiken für das Militär führen. China nutzt diese Position seit Jahren geschickt aus – mit Exportbeschränkungen und politischen Druckversuchen, die Washington regelmäßig zu schmerzlichen Konzessionen zwingen.
MP Materials, das Unternehmen hinter der Mountain Pass Mine in Kalifornien, hat erkannt, dass eine echte Unabhängigkeit nur durch den Aufbau einer vollständigen inländischen Lieferkette möglich ist. Der Plan ist ambitioniert: vom Rohabbau über die Aufbereitung bis zur Magnetfertigung alles im Land zu halten. Doch die Realität ist deutlich komplexer als die Strategie.
 Thomas M.
Der chinesische Vorsprung ist monumentale
China benötigte etwa 25 Jahre, um seine gegenwärtige Marktposition aufzubauen. In dieser Zeit investierte das Land massiv in Bergbauinfrastruktur, spezialisierte Verarbeitungsanlagen und ein dichtes Netzwerk von Zulieferern und Fachkräften. Diese Dekaden der Spezialisierung haben einen Vorsprung geschaffen, der nicht einfach in wenigen Jahren aufgeholt werden kann. Chinas Raffineries verarbeiten derzeit den Großteil der weltweiten Seltenerden-Rohstoffe – egal ob diese aus Australien, Brasilien oder Kalifornien stammen. Die Marktmacht ist damit enorm konzentriert.
MP Materials muss nicht nur technologisch konkurrenzfähig werden, sondern auch wirtschaftlich. Die Produktionskosten in China sind durch Skalierungseffekte, günstigere Arbeitskräfte und staatliche Subventionen erheblich niedriger als das, was ein amerikanisches Unternehmen derzeit erreichen kann. Hinzu kommt, dass die chinesischen Raffinerien über Jahrzehnte perfektionierte Prozesse nutzen, während MP Materials noch experimentiert.
Kosten, Kapazität und der Preis-Blackbox-Effekt
Die wirtschaftlichen Hürden sind erheblich. Amerikanische Raffinerien müssen mit höheren Energiekosten, strengeren Umweltauflagen und höheren Löhnen rechnen – Faktoren, die ihre Wettbewerbsfähigkeit fundamental beeinträchtigen. Gleichzeitig gibt es in den USA derzeit nicht genug Verarbeitungskapazität, um auch nur einen signifikanten Anteil des inländischen Bedarfs zu decken. Ein Aufbau von Grund auf bedeutet Milliardeninvestitionen, lange Genehmigungsverfahren und Jahre bis zur Profitabilität. MP Materials investiert zwar massiv, doch ohne massive staatliche Unterstützung wird es eng.
Ein weiteres Problem ist die intransparente Preisgestaltung. Während etablierte Märkte wie Öl oder Kupfer über Börsen gehandelt werden und klare Preissignale liefern, sind Seltenerden-Märkte opak und fragmentiert. China kann Preise damit stark beeinflussen und Wettbewerber unter Druck setzen, indem Exportquoten manipuliert oder Preise strategisch gesenkt werden.
 InvestmentWeek
Ausblick: Pragmatismus statt vollständiger Unabhängigkeit
Realistisch betrachtet dürfte das Ziel der USA nicht sein, China vollständig zu verdrängen, sondern die Abhängigkeit zu reduzieren. MP Materials könnte eine wichtige Rolle spielen – muss aber ehrlich anerkennen, dass der chinesische Vorsprung nicht in fünf oder zehn Jahren aufgeholt wird. Eine gemischte Strategie ist wahrscheinlicher: verstärkte inländische Verarbeitung, Diversifizierung der Rohstoffquellen (etwa Australien) und langfristige Investitionen in neue Technologien könnten das Risiko verringern.
Die Botschaft an Investoren ist klar: Wer auf schnelle Gewinne setzt, wird enttäuscht. Wer aber an die strategische Notwendigkeit eines neuen amerikanischen Seltenerden-Sektors glaubt, sollte auf langfristige Perspektiven setzen – und bereit sein, dass Regierungssubventionen und Protektionismus eine Rolle spielen werden.
