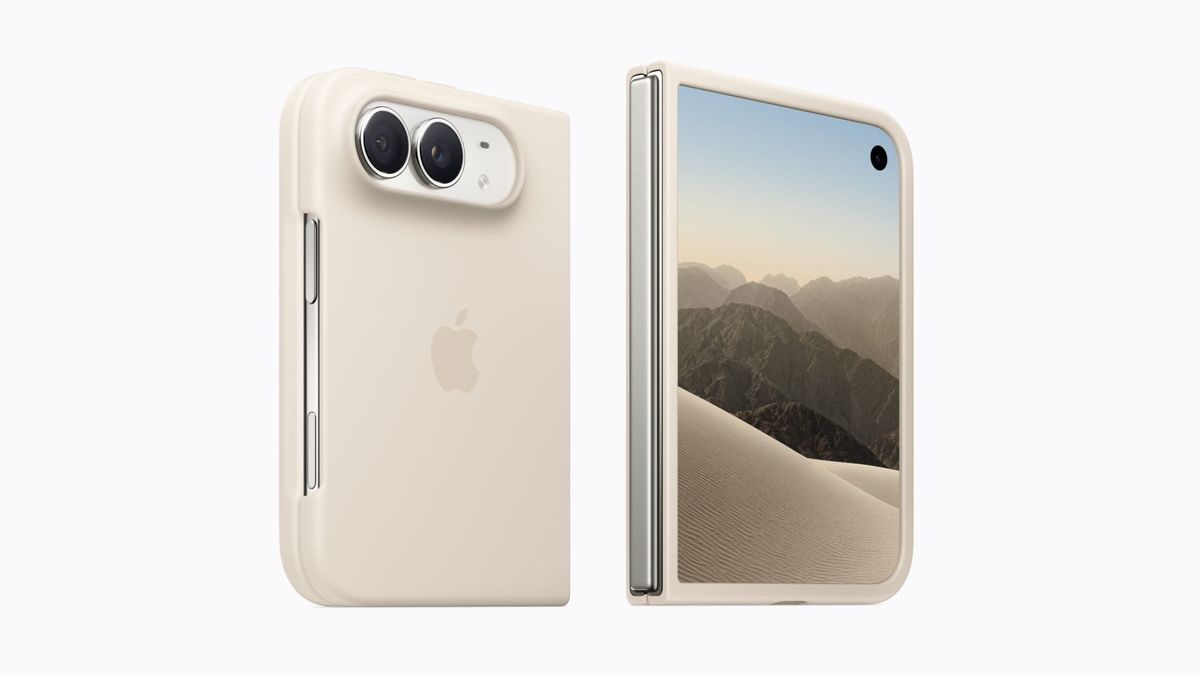
Die Sensation nach dem Preorder-Start: iPhone Duo ist bereits weg
Apple hat es wieder geschafft. Das gerade frisch gestartete iPhone Duo verzeichnete nach dem Preorder-Start am Freitag eine beispiellose Nachfrage – die Bestände für den Launch-Day-Pickup sind bereits ausverkauft. Die Lieferverzögerungen erstrecken sich bereits bis Januar 2027, was zeigt, dass die Nachfrage die Produktionskapazität deutlich übertrifft. Dieser Run auf das neue Gerät ist typisch für Apple-Produktstarts, signalisiert aber auch große Chancen für Investoren, die auf die Umsatzentwicklung setzen.
 Thomas M.
Die rasante Ausverkaufgeschwindigkeit unterstreicht die Marktposition Apples als Trendsetter in der Smartphone-Industrie. Während Konkurrenten wie Samsung oder Google ihre Marktanteile stabilisieren, gelingt es Apple immer wieder, eine Nachfrage zu schaffen, die das Angebot übersteigt. Dies ist ein kraftvolles Signal für die kommenden Quartalsergebnisse und die Umsatzdynamik des kalifornischen Tech-Konzerns.
Apple-Aktie im Höhenflug: 27% in sechs Monaten
Die Nachricht vom iPhone-Duo-Erfolg kommt in einem Moment, in dem die Apple-Aktie bereits Fahrt aufgenommen hat. Mit einem Plus von 27 Prozent in den letzten sechs Monaten zeigt AAPL ein bullisches Momentum. Am 16. Oktober notierte die Aktie bei 343,52 US-Dollar und hat in der laufenden Handelswoche bereits die 348-Dollar-Marke erreicht – ein neues 52-Wochen-Hoch. Analysten setzen ein mittelfristiges Kursziel von 329 US-Dollar, was angesichts der bisherigen Entwicklung konservativ wirkt.
Die Rallye wird durch mehrere Faktoren getrieben: starke Services-Umsätze, eine robuste Nachfrage nach Premium-Modellen und die Hoffnung auf neue KI-Features, die Apple voraussichtlich in kommenden iOS-Versionen integriert. Der jüngste iPhone-Duo-Preorder-Erfolg ist ein zusätzlicher Katalysator, der zeigt, dass Apples Innovationskraft nach wie vor intakt ist. Auch wenn das Kursziel der Analysten unter dem aktuellen Kurs liegt, deuten Fundamentaldaten und Marktstimmung auf weitere Aufwärtspotentiale hin.
Januar-Lieferverzögerungen: Supply-Chain Challenge oder Qualitätssignal?
Die Tatsache, dass Lieferverzögerungen bis Januar 2027 reichen, ist ein zweischneidiges Schwert. Einerseits zeigt es massive Nachfrage, andererseits könnte es auch bedeuten, dass Apple mit seinen Fertigungskapazitäten an Grenzen stößt. Nach den Supply-Chain-Problemen der vergangenen Jahre hat der Konzern sein Lieferkettenmanagement deutlich verbessert, doch auch Apple kann nicht unbegrenzt Smartphones produzieren. Die lange Warteliste wird voraussichtlich bis ins erste Quartal 2027 für stabile Nachfrage sorgen und die iPhone-Verkaufszahlen stützen.
Investoren sollten diesen Aspekt genau beobachten: Falls die Verzögerungen zu Kundenfrustrationen oder Stornierungen führen, könnte die anfängliche Euphorie schnell abflauen. Bislang deuten die Marktsignale jedoch darauf hin, dass Käufer bereit sind zu warten. Dies ist ein Vertrauensbeweis für die Produktqualität und das Brand-Image Apples. Die lange Lieferzeit ist daher eher ein positives Signal für die Unternehmensgewinne in den nächsten Quartalen.
Fazit für Apple-Investoren: Nachkaufsignal oder Gewinnmitnahme?
Mit der Aktie bei 343,52 US-Dollar und einem Analystenziel von 329 US-Dollar scheint die aktuelle Bewertung ein wenig optimistisch. Allerdings sprechen fundamentale Faktoren für weiteres Wachstum: Der iPhone-Duo-Preorder-Erfolg, die starke Services-Sparte und das Marktvertrauen deuten auf stabile Geschäftsentwicklung hin. Für langfristig orientierte Investoren bleibt Apple eine Kernposition, besonders wenn man auf die kommenden Finanzberichte wartet, die die iPhone-Duo-Nachfrage abbilden werden.
Kurzfristig könnte es zu Gewinnmitnahmen kommen, da die Aktie relativ weit gelaufen ist. Ein gesundes Pullback in Richtung des Analystenziel von 329 Dollar wäre eine Kaufgelegenheit für Investoren, die noch nicht im Wert positioniert sind. Die Chancen sprechen jedoch insgesamt für eine Fortsetzung des Aufwärtstrends – der iPhone-Duo-Launch ist ein Katalysator, der Apples Wachstumsstory vorantreibt.
