Rückkehr zur Normalität – aber ohne Preisrückgang
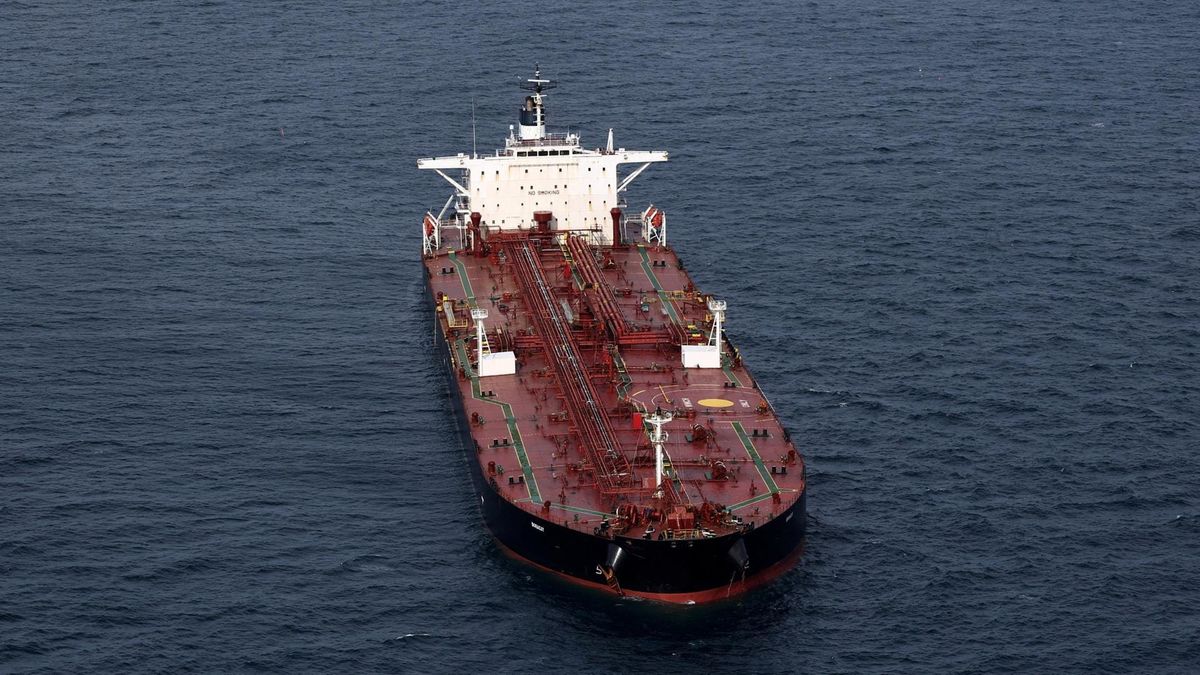
Der Ölfluss aus dem Persischen Golf hat im Oktober ein bemerkenswertes Wiederauflebensignal gegeben: Die Exportmengen haben sich den Niveaus von vor dem Ausbruch des Iran-Konflikts angenähert. Das ist auf den ersten Blick eine Erfolgsmeldung für die globale Energieversorgung. Allerdings zeigt sich an den Märkten ein paradoxes Bild: Während die physischen Rohölmengen wieder fließen, fallen die Preise nicht in dem Maße, wie traditionelle ökonomische Modelle erwarten würden. Dieses Phänomen offenbart tiefere Unsicherheiten, die über die bloße Angebotsseite hinausgehen.
Trader und Analysten beobachten diese Entwicklung mit großer Vorsicht. Die Normalisierung der Exportquoten wird nicht als Zeichen vollständiger Stabilität interpretiert, sondern eher als fragiles Gleichgewicht, das jederzeit kippen könnte. Diese Haltung prägt die aktuelle Marktdynamik entscheidend und erklärt, warum Anleger bei Preisen hartnäckig festhalten, obwohl das Angebot steigt.
 InvestmentWeek
Das Vertrauensdefizit der Märkte
Die geopolitische Lage rund um den Iran und die Straße von Hormus bleibt angespannt. Obwohl die großen Exporteure wie Saudi-Arabien und die VAE ihre Produktion hochgefahren haben, herrscht in der Handelsgemeinschaft eine Art permanente Alarmbereitschaft. Jede neue Meldung aus der Region – sei es eine Drohne, eine Sanktion oder diplomatische Spannungen – kann sofort zu Preissprüngen führen. Diese psychologische Komponente des Ölmarktes ist mindestens so wirksam wie fundamentale Angebots- und Nachfragefaktoren.
Hinzu kommt: Viele Ölbörsen-Spekulanten haben ihre Positionen stark erhöht, um von anhaltend hohen Preisen zu profitieren. Solange diese Wetten offen sind, besteht wenig Anreiz, die Bewertungen deutlich nach unten zu korrigieren. Der Markt hat sich gewissermaßen auf ein höheres Preisniveau eingependelt und verteidigt dieses durch eine Mischung aus genuiner Risikoprämie und spekulativen Verhaltensmustern.
 AlleAktien
Lagerstände und strategische Reserven als Preistreiber
Ein oft übersehener Aspekt ist die Rolle globaler Öllagerstände. Während die Exporte aus dem Persischen Golf steigen, werden diese Mengen vielerorts nicht unmittelbar in die Verbrauchermärkte geleitet, sondern in strategische Reserven eingespeist oder bei Raffinerien zwischengelagert. Dies reduziert den kurzfristigen Druck auf die Spotpreise erheblich. Die USA, China und europäische Länder nutzen das etwas entspanntere Angebot, um ihre Reserven zu auffüllen – eine klassische kontra-zyklische Strategie, die aber kurzfristig Preisabbau behindert.
Gleichzeitig signalisieren steigende Lagerbestände den Märkten, dass sich eine Überversorgung aufbaut. Paradoxerweise führt dies nicht zu sofortigen Preissenkungen, da Trader und Ölkonzerne lieber abwarten und beobachten, wie sich die Lage weiterentwickelt. Wer heute zu niedrigen Preisen verkauft, könnte morgen an den Folgen einer neuen geopolitischen Krise leiden.
Die Schockwirkung des Konflikts sitzt tief
Der Iran-Krieg hat nachhaltigen Schaden an der Vertrauensstruktur des globalen Ölmarktes angerichtet. Selbst wenn die militärischen Feindseligkeiten abklingen, bleiben die Erinnerungen an Tanker-Attacken, gesperrte Häfen und Lieferkettenchaos präsent. Unternehmen kalkulieren länger mit Ersatzkosten, höheren Versicherungsprämien und Logistik-Umwegen. Diese Kostenaufschläge sind real und wirken sich auf die effektiven Endpreise aus – unabhängig davon, wie viel Öl die Raffinerien theoretisch erhalten könnten.
Fachleute erwarten, dass die Ölpreise in den kommenden Wochen und Monaten eher seitwärts oszillieren werden, anstatt deutlich zu fallen. Das Angebot normalisiert sich, doch das Vertrauen bleibt fragmentiert. Verbraucher sollten sich auf ein Szenario einstellen, in dem Energiekosten zwar nicht weiter explodieren, aber auch nicht zu den Vorkrisen-Niveaus zurückfinden. Für Investoren bedeutet dies: strategische Vorsicht bleibt geboten, und Gewinne sollten bei günstigen Gelegenheiten realisiert werden.
