Das falsche Spiel um die falsche Frage
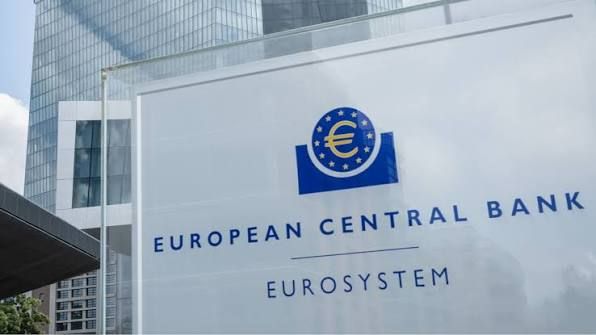
Die Spekulationen über Christine Lagardes Nachfolge an der Spitze der Europäischen Zentralbank sind in vollem Gange. Politische Zirkel raunen von Kandidaten, Interessenvertreter lobbyen im Hintergrund, und die klassischen Machtspiele europäischer Institutionen laufen auf Hochtouren. Doch während sich Europas Elite um die Frage dreht, wer die höchste Notenbank-Position bekleiden wird, passiert etwas Grundlegendes: Die wirkliche Herausforderung wird systematisch ausgeblendet. Es geht nicht primär um Personen, sondern um ein structurelles Problem, das jeden zukünftigen EZB-Präsidenten überfordern könnte – die explodierende Staatsverschuldung im Euroraum.
 InvestmentWeek
Die Diskussionen über Kandidaten sind leicht, ritualisiert und folgen bewährten Mustern. Man spricht über Nationalitäten, über regulatorische Erfahrung, über persönliche Netzwerke. Doch diese Debatten lenken ab von der eigentlichen Baustelle: Wie kann eine Notenbank ihre Glaubwürdigkeit bewahren, wenn die Mitgliedstaaten der Eurozone ihre Schuldenquoten in Bereiche treiben, die zum letzten Mal in den 1990er Jahren gesehen wurden?
Die Zahlen sprechen eine klare Sprache
Die Staatsschuldenquoten im Euroraum sind kein Randthema von Ökonomen – sie sind die zentrale Handlungsfessel für jeden EZB-Chef. Länder wie Italien, Spanien und Griechenland haben zwar in den letzten Jahren einige Fortschritte gemacht, doch die Schuldenabbauquoten sind fragmentarisch. Frankreich und Deutschland haben während der Pandemie ihre Schuldenquoten deutlich erhöht und zeigen wenig Neigung, diese schnell abzubauen. Mit über 90 Prozent der Wirtschaftskraft als Schulden sind wir weit entfernt von den Maastricht-Kriterien, die 60 Prozent vorsahen – und die schon damals nur schwer zu erreichen waren.
Der neue EZB-Chef wird diese Realität nicht ignorieren können. Während die vorherige Generation von Notenbankern noch mit ultra-lockeren Geldpolitik-Maßnahmen große Teile dieser Schuldenprobleme kaschieren konnte, wird das künftige Umfeld schwieriger. Mit höheren Zinsen wachsen die Zinsausgaben der Staaten automatisch – und damit auch der Druck auf die Fiskalpolitik. Die EZB wird dann zu wählen haben zwischen ihrer Unabhängigkeit (die Zinsen entsprechend der Preisstabilität zu setzen) und implizitem Staatsfinanzierung (die Zinsen niedriger zu halten, um Staaten nicht zu überfordern).
Warum die traditionelle Personaldiskussion zu kurz greift
Die klassischen Kriterien für einen EZB-Präsidenten – technische Kompetenz, makroökonomisches Verständnis, diplomatisches Geschick – sind notwendig, aber nicht hinreichend für die Aufgaben, die vor der Institution liegen. Ein erfahrener Notenbänker kann eine strukturelle Schuldenkrise nicht durch geschicktes Krisenmanagement lösen. Das ist primär ein politisches Problem, das durch Fiskalkonsolidierung oder strukturelle Reformen gelöst werden muss – nicht durch Geldpolitik.
Die bisherigen Debatten über die Nachfolge ignorieren diesen Punkt systematisch. Stattdessen wird mit den üblichen Nationalitätenkompromissen gerechnet – ein Vertreter aus Kontinentaleuropa hier, ein Südeuropäer dort. Doch solche Arrangements ändern nichts an der Tatsache, dass jeder neue EZB-Chef mit einem vergrößerten Problemhorizont konfrontiert sein wird.
 AlleAktien
Die unbequeme Realität für den Neuen
Der nächste EZB-Präsident wird nicht nur mit der üblichen Kritik von Bürgern, Politikern und Märkten rechnen müssen, sondern mit einer fundamentalen Glaubwürdigkeitsfrage: Kann eine Notenbank ihre Unabhängigkeit bewahren, wenn die Staaten ihre Schulden nicht unter Kontrolle bringen? Diese Frage wird in den kommenden Jahren an Dramatik gewinnen. Ohne signifikante fiskalische Anpassungen werden die Schuldenquoten weiter steigen, und die Geldpolitik wird zusehends zum Spielball politischer Interessenskonflikte.
Wer auch immer Lagarde nachfolgt – die Personalfrage ist nur die halbe Miete. Die europäischen Regierungen müssen endlich verstehen, dass die EZB-Nachfolge nicht durch einen besonders geschickten Kandidaten gelöst wird, sondern nur durch entschlossene fiskalische Konsolidierung. Alles andere ist Scheindebatte.
