Das globale Deregulierungs-Experiment beginnt
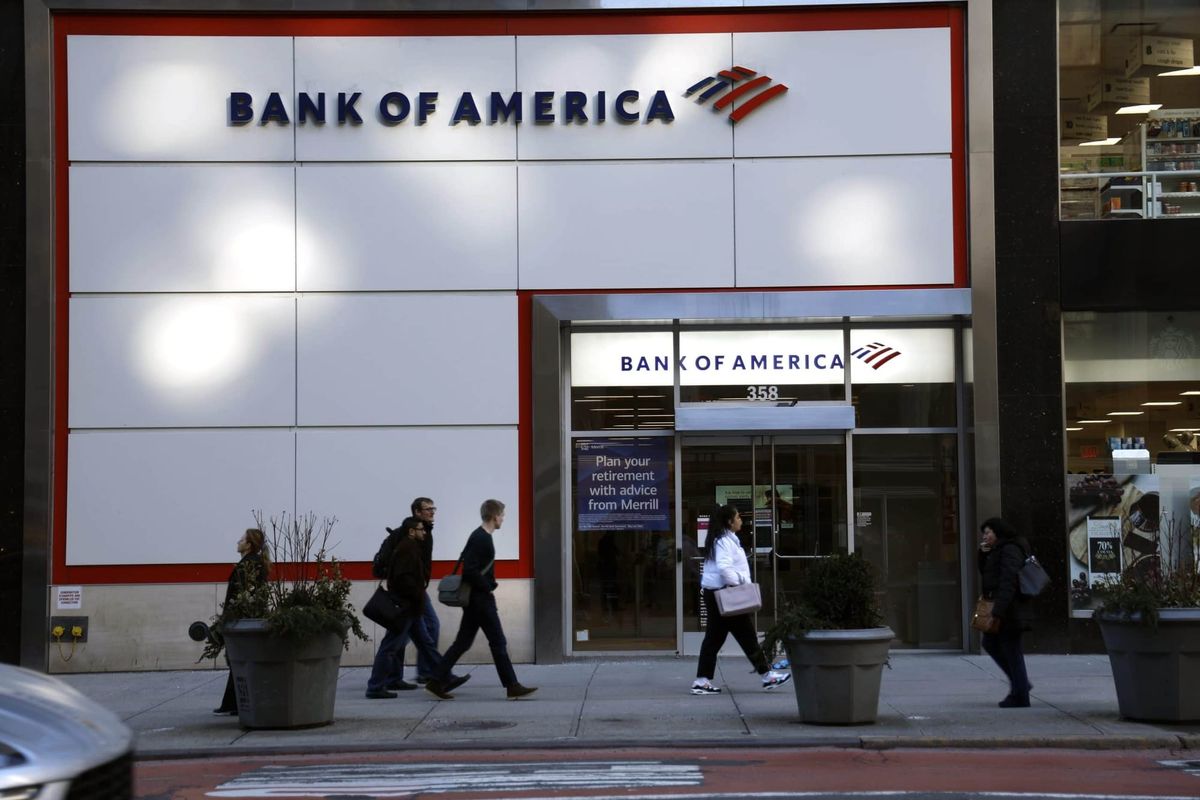
Die Trump-Administration hat seit ihrem Amtsantritt die US-Bankenpolitik grundlegend umgestaltet. Zentrale Regulierungen wie Dodd-Frank wurden massiv aufgeweicht, Eigenkapitalquoten gesenkt und Compliance-Anforderungen vereinfacht. Doch das Phänomen bleibt nicht auf Amerika beschränkt. Erstmals zeigen sich die Europäische Union und das Vereinigte Königreich bereit, ähnliche Schritte zu gehen – ein politisches Signal, das die globalen Finanzmärkte 2026 prägen wird. Was lange Zeit als undenkbar galt, wird zur Realität: Ein globaler Wettbewerb um weniger Regulation.
Die Bewegung ist kein Zufall. Der wirtschaftliche Druck ist real. Europäische Banken beklagen seit Jahren ihre wettbewerbliche Benachteiligung gegenüber US-Konkurrenten, die unter Trump von lockereren Regeln profitieren. Gleichzeitig wollen London und die EU-Mitglieder ihre Position als globale Finanzzentren behaupten. Wenn New York die Regeln lockert, droht ein Exodus von Bankaktivitäten und Fachkräften nach Amerika – ein Szenario, das keine europäische Regierung riskieren will.
Was Europa und Großbritannien konkret ändern
Die Brüsseler Kommission hat Anfang Juli 2026 erste Papiere vorgelegt, die eine Vereinfachung der Capital Requirements Directive (CRD) vorsehen. Im Fokus: Kleinere und mittlere Banken sollen von aufwendigen Stresstests befreit werden, Provisionsregeln sollen flexibler werden, und die sogenannten MiFID-II-Anforderungen für Privatkundenberatung könnten reduziert werden. Experten schätzen, dass diese Maßnahmen europäischen Banken Millionen in Compliance-Kosten sparen könnten – Geld, das in Dividenden oder Investitionen fließen dürfte.

Großbritannien ist bereits einen Schritt weiter. Die Financial Conduct Authority (FCA) unter neuer Leitung hat signalisiert, dass Post-Brexit-Regulierungen deutlich weniger streng ausfallen werden als unter EU-Recht. Banken-CEO erhalten weniger detaillierte Vorgaben, Whistleblower-Programme wurden vereinfacht, und die Anforderungen an Risikomodelle wurden gelockert. London positioniert sich als "leichte" Alternative zu kontinentalen Märkten – ein klassisches Regulierungs-Arbitrage-Spiel.
Der Börsen-Effekt: Wer profitiert wirklich?
Für Aktionäre europäischer Großbanken klingt das zunächst verlockend. Deutsche Börse (DB), BNP Paribas, HSBC und Barclays könnten von niedrigeren Kostenquoten und höheren Gewinnmargen profitieren. Der Aktienmarkt reagierte erwartungsgemäß: Bank-Indizes in Europa sind seit Juli 2026 um durchschnittlich 4,2 Prozent gestiegen. Doch Vorsicht: Dieser Effekt könnte kurzlebig sein. Wenn alle Regulatoren gleichzeitig lockern, entfällt der Wettbewerbsvorteil für einzelne Märkte – und das Risikoprofil der Branche steigt.
Für Kreditkartennutzer und Sparer könnten die Folgen deutlich weniger erfreulich ausfallen. Niedrigere Eigenkapitalquoten bedeuten weniger Puffer gegen Krisen. Die europäische Sparquote – bereits von Negativzinsen unter Druck – könnte weiter leiden, wenn Banken weniger Reserven halten und dafür höhere Risiken eingehen müssen. Ein Blick in die Lage 2007-2008 zeigt: Deregulation ohne globale Koordination endet oft im Crash.
Die unbeantwortete Frage: Wie lange hält das?
Experten wie Markus Ferber (CSU), Finanzausschuss des EU-Parlaments, warnen vor einem "Race to the Bottom". Wenn jede Region die Regeln lockert, um konkurrenzfähig zu bleiben, kann am Ende nur eine Seite gewinnen – und das sind die Banken, nicht die Verbraucher. Auch die Biden-Nachfolger in der Fed könnten den Kurs Trumps hinterfragen, falls eine Konjunkturkrise droht. Dann müssten Brüssel und London schnell wieder nachschärfen – mit erheblichen Kosten für Finanzinstitute.
Für Anleger ist das die zentrale Frage: Ist dies der Beginn einer stabilen Neuordnung oder ein riskantes Pokerspiel mit Systemrisiken? Die Kurse der nächsten Monate werden zeigen, ob Europa wirklich einen neuen Weg einschlägt – oder ob die alte Regulierungsfalle schneller zuschnappt als erwartet.
