Die Warsh-Effekt: Wenn die Fed plötzlich unberechenbar wird
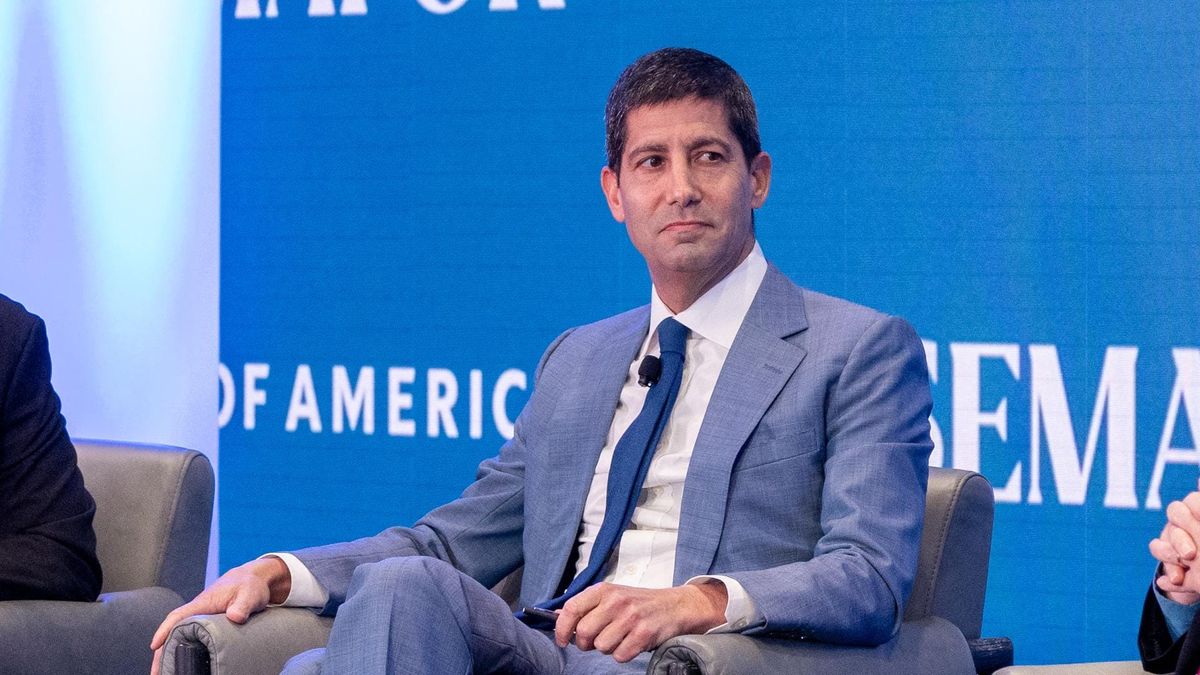
Seit Kevin Warsh den Vorsitz der Federal Reserve übernahm, herrscht an den Finanzmärkten eine neue Art von Nervosität. Nicht die klassische Angst vor Zinserhöhungen oder Rezession, sondern vielmehr eine grundsätzliche Unsicherheit über die nächsten Schritte des mächtigsten Mannes der amerikanischen Geldpolitik. Warsh, ein erfahrener Banker mit Verbindungen zur Wall Street und früherer Erfahrung als Gouverneur der Federal Reserve, gilt als weniger berechenbar als seine Vorgänger. Seine Entscheidungen folgen nicht immer den erwarteten Mustern, die Marktteilnehmer über Jahrzehnte gelernt haben zu decodieren. Diese Unvorhersehbarkeit löst derzeit Diskussionen aus, die über reine Zinspolitik hinausgehen – es geht um die fundamentale Frage nach der Verlässlichkeit der amerikanischen Zentralbank selbst.
Vertrauen als Währung der Notenbank
Die Glaubwürdigkeit einer Zentralbank ist ihr wertvollstes Kapital. Wenn Märkte davon ausgehen können, wie die Fed reagiert, lassen sich Inflation und Finanzstabilität deutlich leichter steuern. Die Notenbank braucht diese Vorhersehbarkeit nicht, um richtig zu handeln – sie braucht sie, um effektiv zu handeln. Ein Fed-Chef, dessen Logik für Außenstehende schwer nachzuvollziehen ist, schadet dieser Effektivität erheblich. Wenn Warsh heute eine Entscheidung trifft, die Analysten und Trader als konträr zu seiner vorherigen Rhetorik erscheint, säen solche Momente Zweifel. Über Monate hinweg können sich solche Zweifel zu einer ernsthaften Glaubwürdigkeitskrise entwickeln, die die Transmission der Geldpolitik in die reale Wirtschaft behindert. Das ist nicht akademisch – es hat direkte Auswirkungen auf Kreditvergabe, Investitionen und Konsumausgaben.
 AlleAktien
Warsh versus das System der geldpolitischen Kommunikation
Jerome Powell, Warsh's Vorgänger, hatte sich bewusst auf eine Strategie der "Transparenz durch Präzision" konzentriert. Jede Entscheidung wurde detailliert begründet, Pressekonferenzen waren choreografiert, um Missverständnisse zu vermeiden. Das System funktionierte – nicht immer perfekt, aber mit einer gewissen Berechenbarkeit. Warsh scheint diesen Ansatz aufzuweichen. Er soll in internen Sitzungen spontaner reagieren, seine Statements sind teilweise mehrdeutig geworden, und seine Prioritäten bei geldpolitischen Entscheidungen folgen nicht immer der erwarteten Hierarchie von Inflation und Beschäftigung. Einige Beobachter sehen darin einen Versuch, die Fed weniger zu einer Maschine und mehr zu einem adaptiven Instrument zu machen. Andere warnen, dass er damit das Vertrauen untergräbt, das Powell mühsam aufgebaut hat – insbesondere nach der Inflationskrise 2021-2023.
 InvestmentWeek
Was die Märkte brauchen: Klarheit oder Flexibilität?
Die zentrale Debatte lautet: Brauchen Märkte maximale Berechenbarkeit oder brauchen sie eine Fed, die flexibel auf neue Situationen reagiert? Warsh vertraut offenbar auf letzteres – eine Philosophie, die Kritiker als zu riskant einstufen. Sollte sich die Wirtschaft in den nächsten zwölf Monaten unerwartet entwickeln, könnte die Unfähigkeit der Märkte, Warsh's Reaktion vorherzusagen, zu destabilisierenden Überraschungen führen. Langfristig braucht die amerikanische Geldpolitik einen Weg, beide Anforderungen zu erfüllen: eine Fed, die handlungsfähig bleibt und gleichzeitig das Vertrauen ihrer Märkte nicht verspielt. Ob Kevin Warsh diesen Weg finden kann, wird sich in den kommenden Quartalen zeigen – und die Börsen werden jede Entscheidung genau beobachten.
