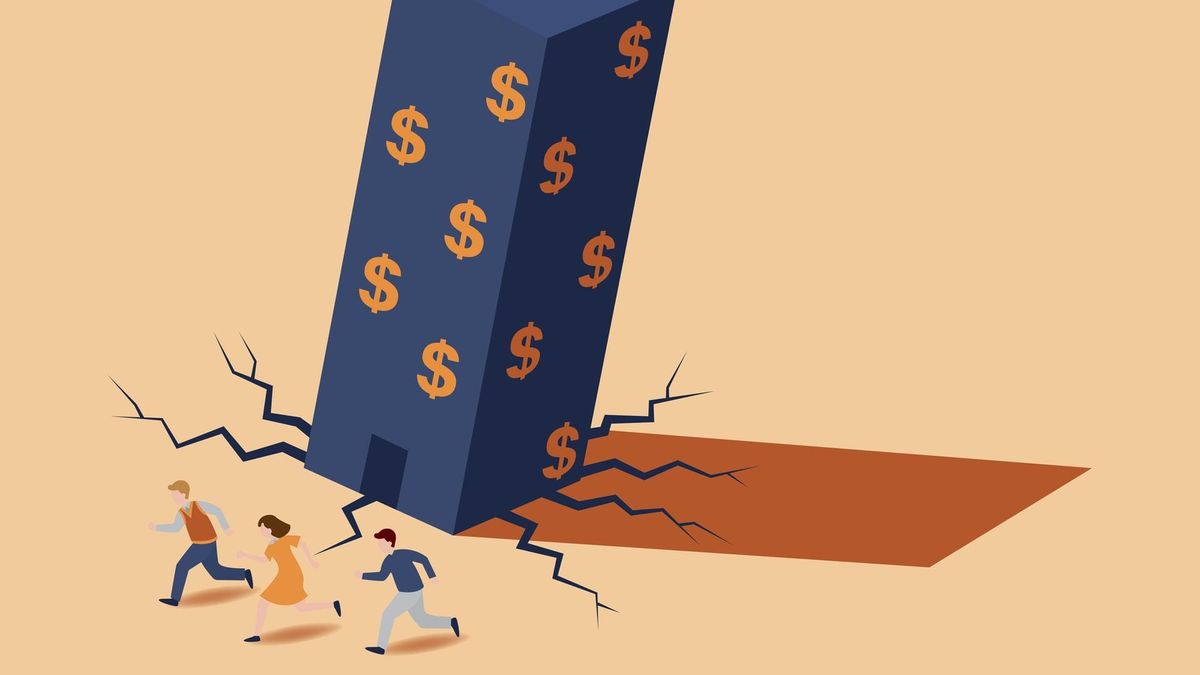
Die gleiche Schuldenspirale – zwei unterschiedliche Ausgänge
Frankreich und die Vereinigten Staaten stehen vor einem verblüffend ähnlichen Problem: Beide Länder haben ihre Staatsverschuldung in den letzten Jahrzehnten kontinuierlich erhöht und müssen nun mit den Konsequenzen umgehen. Die französische Schuldenquote liegt bei über 110 Prozent des Bruttoinlandsprodukts, während die USA eine Quote von etwa 125 Prozent erreicht haben. Doch trotz dieser scheinbar vergleichbaren Situation entwickelt sich die wirtschaftliche Lage beider Nationen völlig unterschiedlich. Während Frankreich unter Reformdruck gerät und von den Märkten zunehmend skeptischer beäugt wird, können die USA ihre Schulden ohne unmittelbare Refinanzierungsprobleme bedienen.
Diese Divergenz ist nicht das Ergebnis besserer politischer Entscheidungen oder wirtschaftlicher Dynamik, sondern eine direkte Folge der globalen Währungsordnung. Die USA genießen ein Privileg, das Frankreich und die meisten anderen Nationen nie haben werden: Die Fähigkeit, ihre Schulden in der eigenen, weltweit akzeptierten Währung zu finanzieren.
Der Dollar als unsichtbarer Schutzmechanismus
Der US-Dollar ist seit Jahrzehnten die globale Leitwährung und Reservewährung der Welt. Zentral- und Geschäftsbanken halten ihre Reserven zu einem großen Teil in Dollar, und der internationale Handel wird überwiegend in Dollar abgewickelt. Dieser Status hat für die USA eine fundamentale Konsequenz: Sie können ihre Staatsschulden in ihrer eigenen Währung begeben, und die gesamte Welt ist bereit, diese Schulden zu kaufen. Dies schafft eine strukturelle Pufferzone, die anderen Ländern nicht zur Verfügung steht.
Frankreich hingegen kann nicht einfach unbegrenzt Schulden in Euro aufnehmen – es ist Mitglied der Eurozone und unterliegt den Regeln und Märkten des gemeinsamen Währungsraums. Wenn französische Staatsanleihen zu stark gefährdet wirken, steigt die Risikoprämie, die Zinsen schnellen in die Höhe, und eine Refinanzierungskrise kann entstehen. Dies ist nicht abstrakt oder theoretisch: In der Schuldenkrise 2011/2012 zeigte sich genau dieses Szenario bei Ländern wie Griechenland, Irland und Portugal.
 InvestmentWeek
Warum die USA immer einen Käufer für ihre Schulden finden
Die globale Nachfrage nach US-Staatsanleihen ist strukturell sehr hoch. Nicht nur Privatinvestoren und Pensionsfonds investieren darin – auch fremde Regierungen, darunter China und Japan, halten massive Bestände an US-Treasuries. Dies schafft eine permanente Nachfrageseite, die Zinsen niedrig hält und eine Finanzierungskrise unwahrscheinlich macht. Selbst wenn die USA ihre Schulden erhöhen, können sie diese problemlos begeben, weil die weltweite Vertrauensbasis in den Dollar stabil bleibt.
Diese Vertrauensbasis ist nicht unerschütterlich – sie wird durch die wirtschaftliche Leistung, die stabilen Institutionen und die militärische Dominanz der USA gestützt. Doch solange diese Faktoren erhalten bleiben, verfügt die USA über eine Art "Escape-Ventil", das anderen Ländern verschlossen ist. Sie können ihre Schulden nominativ aufblähen und durch Inflation teilweise abbauen, ohne Gefahr zu laufen, dass die Kreditgeber plötzlich die Finanzierung versperren.
Frankreich unter zunehmendem Druck
Frankreich muss hingegen mit deutlich strengeren Maßnahmen reagieren. Die Europäische Union und die Europäische Zentralbank setzen klare Grenzen für die Staatsverschuldung. Die Maastricht-Kriterien sehen vor, dass die Schuldenquote auf 60 Prozent sinken soll – ein Ziel, das Frankreich in absehbarer Zeit nicht erreichen wird. Dies zwingt die französische Regierung zu unpopulären Reformen, Sparmaßnahmen und Steuererhöhungen, um die Defizite zu senken und das Vertrauen der Märkte nicht zu verlieren.
Während die USA ihre fiskalischen Probleme durch ihre monetäre Überlegenheit relativieren können, muss Frankreich strukturelle Lösungen finden. Dies ist langfristig zwar nicht unbedingt schlechter – echte Konsolidierung ist gesünder als endlose Schuldenaufbläung – doch kurzfristig und politisch ist es deutlich schmerzhafter. Die französischen Wähler müssen Kürzungen akzeptieren, während die Amerikaner weiter auf Pump leben können, ohne unmittelbare Konsequenzen zu spüren.
