Strategischer Schachzug mit absehbarem Verfallsdatum
Die Gruppe der sieben führenden Industrienationen hat ein Zeichen setzen wollen. Mit der Freigabe von 100 Millionen Fass Öl aus strategischen Reserven reagiert die G7 auf die angespannte Lage an den Energiemärkten. Die unmittelbare Wirkung ist messbar: Die Notierungen geben nach, die Spritpreise sinken an den Tankstellen. Für Verbraucher und Unternehmen eine kurzfristige Atempause. Doch hinter dieser oberflächlichen Erleichterung lauert eine unbequeme Realität, die Analysten wie Bloomberg-Korrespondent Anthony Di Paola bereits klar erkennen. Die Maßnahme bekämpft nicht die Wurzel des Problems – sie ist eher ein Pflaster auf einer klaffenden Wunde.

Das Geschäft mit Rohöl folgt eisernen Gesetzen von Angebot und Nachfrage. Eine einmalige Freigabe aus Notreserven kann diese Fundamentale nicht dauerhaft verändern. Sobald die 100 Millionen Barrel in den Markt geflossen sind, bleibt die strukturelle Angebotslücke bestehen. Das ist für Investoren und Energieunternehmen eine zentrale Erkenntnis: Wer auf nachhaltige Preisrückgänge spekuliert, wird enttäuscht werden.
Raffinerie-Engpässe und Diesel-Knappheit als echtes Problem
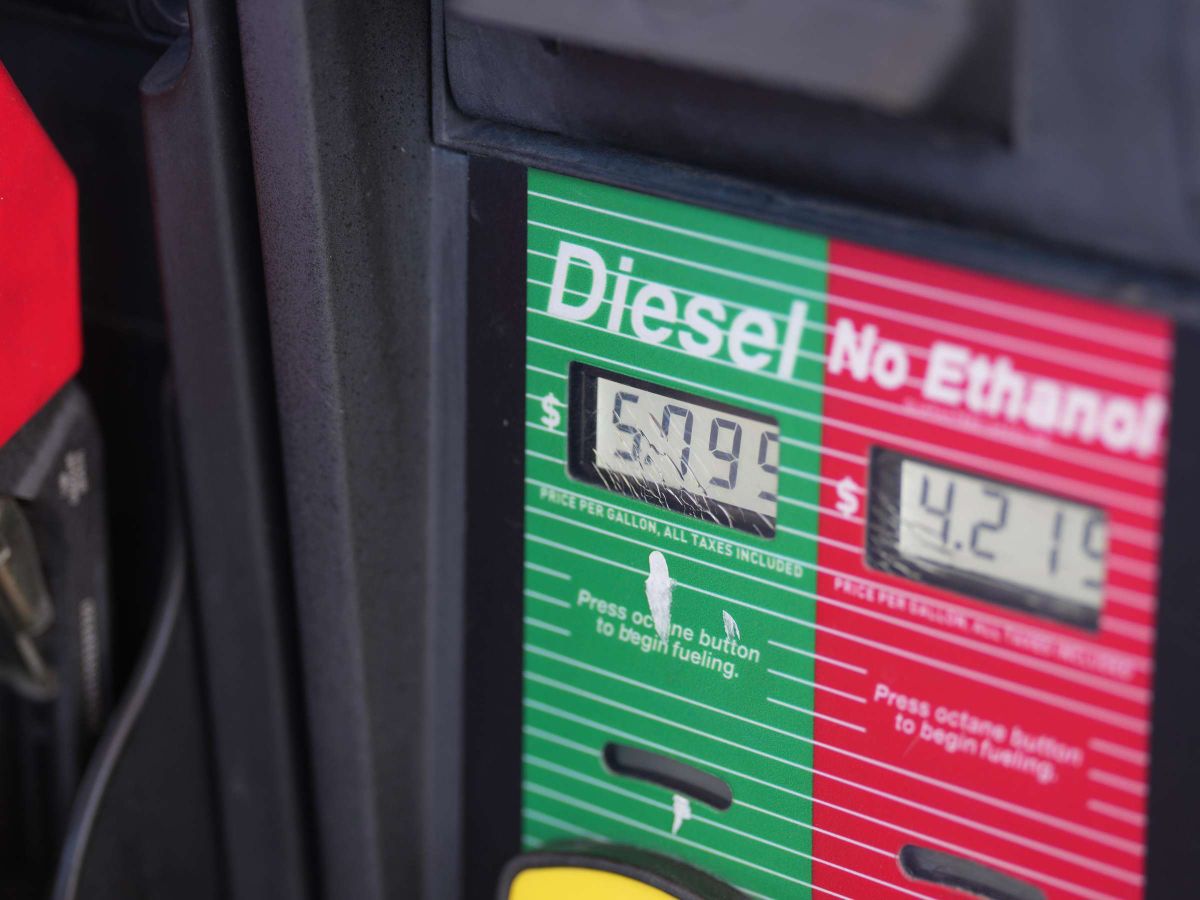
Das eigentliche Dilemma liegt nicht beim Rohöl, sondern bei der Weiterverarbeitung. Weltweit fehlt es an Raffineriekapazität, besonders bei der Diesel-Produktion. Dieser Engpass ist nicht innerhalb von Wochen zu beheben – es erfordert Investitionen in Milliardenhöhe und mehrjährige Bauphasen. Schiffe, Lastkraftwagen und Heizungen benötigen Diesel. Ein Mangel trifft die gesamte Logistikkette und verteuert den Transport von Waren. Für Inflation und Lieferketten ist das eine zusätzliche Belastung, die sich alle Marktteilnehmer merken sollten.
Die Raffinerie-Problematik wird durch geopolitische Unsicherheiten verschärft. Ausfälle in wichtigen Produktionsregionen hätten sofortige Auswirkungen auf die globale Versorgung. Deshalb reicht rohes Öl allein nicht aus – es muss auch verarbeitet werden. Die G7-Maßnahme adressiert diese Realität gar nicht. Sie ist insofern ein kostspieliges Ablenkungsmanöver, das die eigentliche Krise zu verdrängen versucht, ohne sie zu lösen.
China, die Straße von Hormuz und die roten Linien am Himmel
Zwei geopolitische Faktoren werden nach Analyse von Experten die kommenden Energiepreise dominieren: Erstens die chinesische Ölnachfrage. Die Wirtschaftsmacht Asiens bleibt ein Unsicherheitsfaktor. Konjunkturelle Schwäche könnte die Nachfrage senken; wirtschaftliche Belebung würde sie anheizen. Für Ölpreise macht das einen enormen Unterschied. Für Anleger in Energieaktien und Rohstofffonds ist die China-Frage daher zentral bei der Bewertung von Investitionen.
Zweitens lauern Risiken in zwei kritischen Meerengen: Die Straße von Hormuz, durch die etwa ein Drittel des weltweit gehandelten Öls fließt, bleibt ein Knackpunkt geopolitischer Spannungen. Das Rote Meer hat sich in den vergangenen Monaten zu einer Unruhe-Zone entwickelt, mit unmittelbaren Auswirkungen auf Schifffahrtsrouten und Lieferzeiten. Wer investiert, muss diese Risiken einpreisen. Sie sind nicht weg zu beschönigen, sondern verstärken eher die strukturelle Angebotsunsicherheit.
 InvestmentWeek
Fazit für Anleger: Kurzfristig beruhigt, langfristig angespannt
Die G7-Freigabe ist ein Signal, keine Lösung. Für wenige Wochen oder Monate drücken die zusätzlichen 100 Millionen Barrel die Notierungen. Doch danach? Dann kehren die strukturellen Probleme zurück: Raffinerie-Kapazitäten reichen nicht aus, geopolitische Risiken schwelen weiter, und die chinesische Nachfrage bleibt unkalkulierbar. Anleger sollten ihre Positionen mit Bedacht wählen und nicht von der kurzfristigen Entspannung blenden lassen. Die Energieprobleme sind mittelfristig nicht gelöst – eher vertagt.
