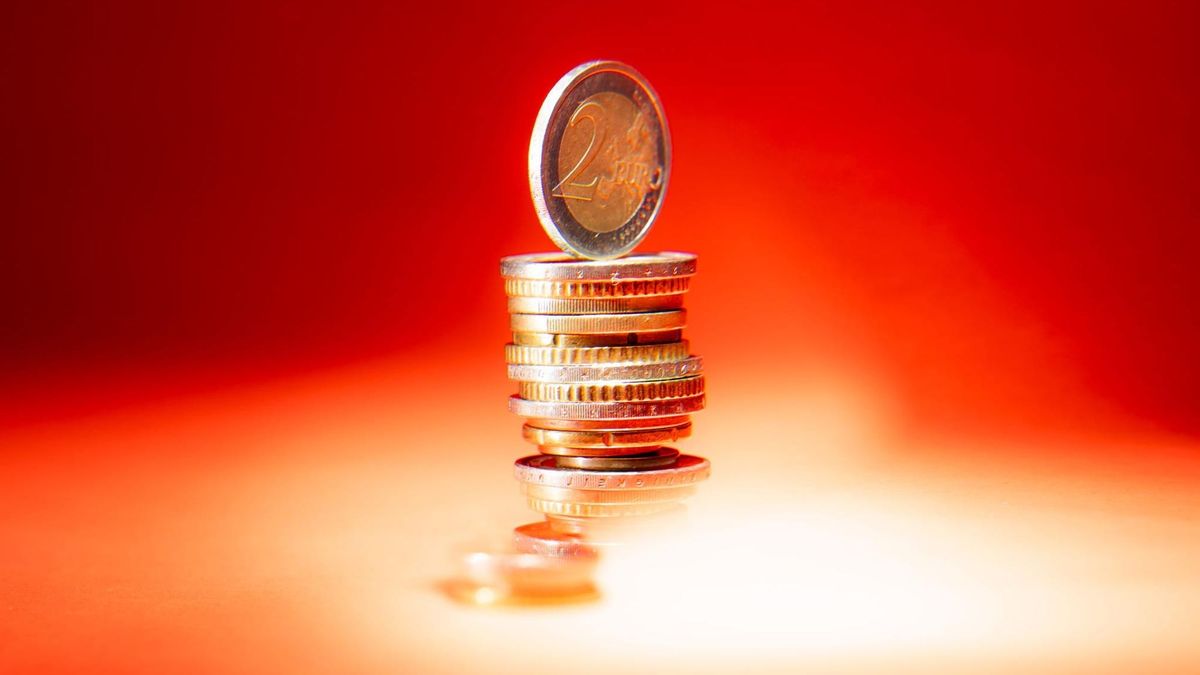
Die unbequeme Wahrheit: Staatliche Rente reicht nicht aus
Die gesetzliche Rentenversicherung steht vor erheblichen Herausforderungen. Demografische Verschiebungen, sinkende Erwerbstätigenzahlen und steigende Lebenserwartungen führen dazu, dass die Rentenniveaus mittelfristig sinken werden. Experten sind sich einig: Wer sich allein auf die staatliche Rente verlässt, wird im Ruhestand finanzielle Lücken erleben. Das ist nicht neu und wird seit Jahren in Ratgebern, von Versicherungen und Finanzberatern gepredigt.
 Dr. Thomas M.
Doch aus dieser wissenschaftlich korrekten Erkenntnis folgt nicht automatisch, dass 25-Jährige morgen bei ihrer Bank anrufen und Altersvorsorgeprodukte abschließen sollten. Tatsächlich gibt es für junge Menschen mit Anfang bis Mitte 20 deutlich dringlichere finanzielle Aufgaben, die langfristig einen größeren Einfluss auf ihre wirtschaftliche Situation haben als frühe Rentenbeiträge. Der renommierte Finanzkolumnist, der diese Position vertritt, bricht dabei mit dem verbreiteten Mahnton der Versicherungsindustrie.
Finanzielle Prioritäten: Was wirklich zählt in jungen Jahren
Bevor man Geld für eine Rente sparen sollte, die noch 40 Jahre entfernt ist, müssen andere Fundamente gelegt werden. An erster Stelle steht die Notgroschen-Bildung: Ein Sicherheitspolster von drei bis sechs Monatsgehältern auf dem Sparkonto schafft Sicherheit bei unerwarteten Ausgaben – Auto-Reparaturen, Jobverlust oder medizinische Notfälle. Ohne dieses Polster greifen Menschen in Krisen schnell zu teuren Konsumentenkrediten oder plündern später ihre Rentensparbeiträge auf.
Danach kommt die Vermeidung von Schulden. Wer mit 25 Jahren bereits Kreditkartenschulden, Darlehen oder Konsumentenkredite mit hohen Zinssätzen hat, verliert durch die Zinsbelastung mehr Geld, als er durch private Rentensparbeiträge verdienen könnte. Ein Kredit mit acht Prozent Zinsen zu bedienen und gleichzeitig vier Prozent Rendite in einem Rentenfonds zu erwirtschaften, ist mathematisch sinnlos. Die Schuldentilgung muss Vorrang haben.
Berufliche Entwicklung und Verdienstpotential ausbauen
Ein weiterer oft übersehener Punkt: In den Jahren zwischen 25 und 35 investieren junge Menschen am sinnvollsten in ihre eigene Menschenkapital-Entwicklung. Weiterbildungen, Sprachkurse, Zertifikate oder ein berufsbegleitender Master können die Verdienstchancen exponentiell erhöhen. Eine Gehaltserhöhung von 500 Euro monatlich, die durch bessere Qualifikationen erreicht wird, bringt über 40 Jahre Berufsleben einen enormen zusätzlichen Ertrag – deutlich mehr, als wenn man heute mit 25 Jahren beginnt, kleine Beträge zu sparen.
Karriereentwicklung ist für junge Menschen in diesem Alter strategischer als Anlageprodukte. Der Schlüssel zu späterem Wohlstand liegt oft nicht in frühem Vermögensaufbau, sondern in der Maximierung des Verdienstpotentials während der produktivsten Berufsjahre. Wer sich stattdessen früh in starre Sparpläne zwingt, verzichtet auf Flexibilität in einer Phase, in der diese entscheidend ist.
 InvestmentWeek
Das richtige Timing für private Altersvorsorge
Das bedeutet nicht, dass private Altersvorsorge unwichtig wäre – sie ist sogar notwendig. Allerdings zeigt die Finanzforschung, dass der optimale Startzeitpunkt meist zwischen 30 und 35 Jahren liegt. In diesem Alter haben Menschen typischerweise einen stabileren Job, ein besseres Einkommen und weniger kurzfristige finanzielle Ziele. Ein stabiles Fundament ist gelegt, Schulden sind beglichen, die Notfalltasse ist gefüllt.
Dann, mit dieser Basis, entfaltet regelmäßiges Sparen seine maximale Kraft – nicht wegen der zusätzlichen fünf Jahre Laufzeit, sondern weil die Sparquote deutlich höher sein kann. 200 Euro monatlich ab 35 Jahren, die sich der Sparer leisten kann, ohne andere wichtige Ziele zu gefährden, bringen mehr Ertrag als 50 Euro ab 25 Jahren, die den Lebensstil unnötig einengen. Finanzielle Gesundheit entsteht durch Prioritäten in der richtigen Reihenfolge – nicht durch frühzeitige Altersvorsorge um jeden Preis.
