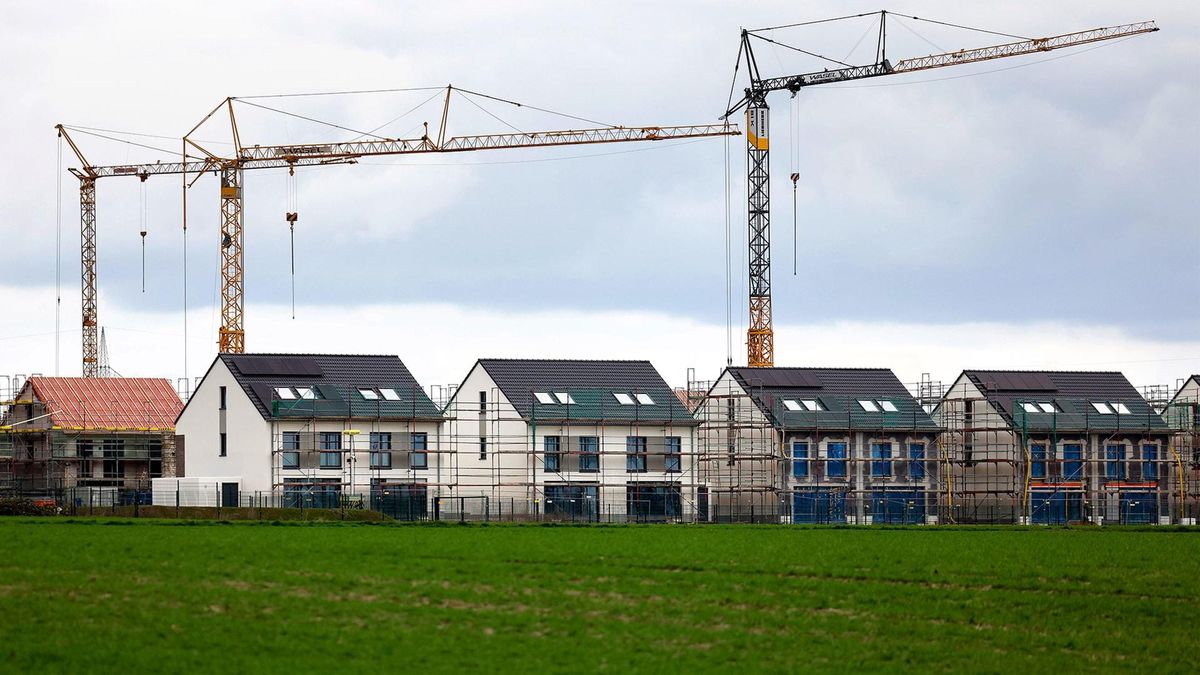
Der Traum ist groß, die Realität härter
Die Generation Z hat den Traum vom Eigenheim nicht aufgegeben – im Gegenteil. Laut einer neuen Studie des Kreditvermittlers Interhyp wünschen sich 80 Prozent der jungen Menschen zwischen 18 und 35 Jahren eine eigene Immobilie. Diese Quote ist bemerkenswert und zeigt: Das klassische Ziel einer stabilen Wohnsituation in den eigenen vier Wänden zieht die Millennials und Gen Z an wie keine andere finanzielle Investition. Doch während die psychologische Sehnsucht nach Eigentum wächst, klafft eine immer größere Lücke zwischen Wunsch und Machbarkeit.
Die Gründe für diese Sehnsucht liegen auf der Hand. Wohneigentum bietet Unabhängigkeit, Vermögensaufbau über Jahrzehnte und Schutz vor Mietpreissteigerungen. Besonders in Zeiten, in denen Mieten in Ballungsgebieten explodiert sind, erscheint der Weg ins Eigentum als rationaler Ausweg aus dem Mietkarussell. Für viele junge Berufstätige ist eine eigene Immobilie nicht nur Lifestyle-Ziel, sondern eine notwendige finanzielle Strategie für die Altersvorsorge.
Zinsen schreiben neue Realität
Doch hier beginnt das Drama. Während die Wunschquote ungebrochen hoch bleibt, hat sich die ökonomische Situation fundamental verschärft. Nach Jahren der Niedrigzinspolitik der Europäischen Zentralbank (EZB) hat sich die Zinslage seit 2022 radikal verändert. Die Leitzinsen wurden mehrfach erhöht, um die Inflation zu bremsen. Hypothekenzinsen, die lange Zeit unter 1,5 Prozent lagen, sind 2024/2025 auf 3 bis 4 Prozent und teilweise darüber geklettert.
 InvestmentWeek
Für potenzielle Kreditnehmer bedeutet das eine dramatische Steigerung der monatlichen Belastung. Ein Darlehen von 300.000 Euro für 20 Jahre kostet bei 0,5 Prozent ungefähr 1.250 Euro monatlich – bei 4 Prozent sind es rund 1.820 Euro. Das ist ein Plus von über 45 Prozent bei gleicher Kreditsumme. Für junge Menschen mit durchschnittlichen Einstiegsgehältern wird diese Hürde zum unüberwindbaren Hindernis. Banken verlangen zudem höhere Eigenkapitalquoten, was für die Gen Z, die oft noch keine großen Ersparnisse ansammeln konnte, die Zugangshürde zusätzlich erhöht.
Immobilienpreise auf Rekordniveaus
Parallel zu den gestiegenen Zinsen haben sich auch die Immobilienpreise in begehrten Lagen weiter nach oben bewegt – zwar nicht im gleichen Tempo wie 2021/2022, aber dennoch stabil auf hohem Niveau. Selbst mit stagnierendem Preiswachstum benötigen junge Käufer heute deutlich mehr Kapital als vor fünf Jahren. Städte wie München, Berlin, Hamburg und Frankfurt zeigen Preise pro Quadratmeter, die für durchschnittliche Verdiener unerschwinglich wirken.
Die Kombination aus höheren Zinsen, gestiegenen Kaufpreisen und den Anforderungen an Eigenkapital schafft eine perfekte Sturmkombination gegen die Eigentumsquoten der Gen Z. Interhyp-Daten zeigen: Während die emotionale Affinität zum Eigenheim nicht sinkt, treten immer weniger junge Menschen tatsächlich in den Markt ein. Die Quote der Kaufabschlüsse bei unter 35-Jährigen stagniert oder sinkt sogar.

Was ändert sich jetzt?
Die Perspektiven sind gemischt. Sollten die Leitzinsen in den kommenden Jahren wieder sinken – was Experten erwarten, aber nicht garantiert ist – könnte sich die Situation entspannen. Allerdings: Selbst mit moderaten Zinsrückgängen wird Wohneigentum für die Gen Z schwieriger bleiben als für ihre Eltern. Die Preisebenen sind strukturell höher, und die Einkommensentwicklung junger Menschen hinkt der Preissteigerung hinterher.
Parallel wächst der Druck auf die Politik. Fördermodelle, Bausparverträge mit Steuererleichterungen und Programme für Erstkäufer könnten helfen. Bislang bleiben solche Initiativen allerdings begrenzt. Für die Generation Z bleibt die unbequeme Wahrheit: Der Traum vom Eigenheim ist größer als je zuvor – aber nie war er auch schwerer zu erreichen.
